|
REPUBLIQUE DEMOCRATIQUE DU CONGO
MINISTERE DE L'ENSEIGNEMENT PROFESSIONNEL ET
UNUVERSITAIRE
UNIVERSITE PROTESTANTE AU CONGO
Faculté d'Administration des Affaires et Sciences
Economiques
BP. 4745 Kinshasa II
|
ANALYSE DE LA PERFORMANCE FINANCIERE D'UNE SOCIETE DES
TELECOMMUNICATIONS EN RDC : CAS D'AIRTEL RDC SA
Par
BOYAU ETULI RUBIS
Mémoire présenté et défendu en vue
de l'obtention du grade de Master en Sciences de Gestion
Filière : Gestion Financière
Directeur : Prof. ILASHI UNSHENGWO Adolphe
Juin 2026

EPIGRAPHE
« Sans données, vous n'êtes qu'une autre
personne avec une opinion ».
W.Edwards Deming
II
IN MEMORIUM
A ma chère grand-mère Marie-Gabrielle BEEKA
BAFUMBA,
Votre absence demeure dure à vivre chaque jour, nous
vous espérons bien portant dans le bras du Tout-Puissant. Nous vous
remercions pour votre amour et votre douceur à notre égard et
nous portons chaque jour les souvenirs de votre passage sur Terre dans nos
coeurs. D'où vous etes, nous vous témoignons de notre profonde
gratitude.
III
DEDICACE
A BOYAU BOKETSHU Christian et KELEKELO LOKOMBO Joelle, nous
témoignons une profonde gratitude pour leurs sacrifices et leur
encouragement tout au long de notre parcours académique.

REMERCIEMENTS
Nous témoignons premièrement notre gratitude au
Seigneur Jésus-Christ, lui qui nous a fait don de sa vie et de sa
grâce pour que nous parvenions à achever avec ce travail, à
lui soit la Gloire, l'Honneur et la Louange au siècle des
siècles.
Nous exprimons notre profonde reconnaissance à notre
université pour nous avoir offert un cadre académique favorable
à notre épanouissement intellectuel. Nos sincères
remerciements vont également à ses autorités
académiques et administratives pour leur engagement dans la formation
des futurs leaders de notre société.
Nous tenons à remercier le professeur ILASHI UNSHENGWO
Adolphe, qui par ses nombreuses années d'expériences a su nous
donner de conseils dans l'aboutissement et la perfection de cette étude
; il a su se montrer rigoureux envers nous, en s'impliquant comme il se devait
dans notre travail, nous reprochons des petites erreurs dans l'objectif de
parfaire ce travail. Nous remercions également l'assistant Yves pour son
accompagnement et sa patience lors de la rédaction de la présente
étude.
Enfin à mes collègues et amis de
l'Université avec qui nous avons affronté les défis
auxquels nous étions confrontés durant ce parcours
académique. Nous remercions MUDIMULA MAMPEMBE Prinscillia, KABONGO
MAZENGU Carmel, SAFI NSIMBA Franscica, BUKAS-A-RUBUZ Glody, FUTA DIAMANY
Daniel, MOTANDA YONDE Sam, LUFULUABO LUMINU Kim-Robert, LOFETE JA YANGA
Louis-Emmanuel, LIYEYE KASANDA Jean-Pierre, à vous mes chers amis nous
disons merci.
Nous exprimons également notre gratitude à ceux
qui ont participé de près tout comme de loin à
l'aboutissement de notre travail scientifique.
A VOUS TOUS, NOUS DISONS MERCI !
V
LISTE DES SIGLES ET ABREVIATIONS
AIB : Actifs Immobilisés Bruts
AC : Actifs Circulants
BFR : Besoin en Fonds de Roulement
CAF : Capacité d'Autofinancement
CP : Capitaux Permanents
DCT : Dettes à Court Terme
DMLT : Dettes à Moyen et Long Lerme
FRNG : Fonds de Roulement Net Global
RLG : Ratio de Liquidité
Générale
RLR : Ratio de Liquidité
Réduite
ROA : Return On Assets
ROE : Return On Equity
TN : Trésorerie Nette
VI
LISTE DES FIGURES
Figure 1 : Le triangle de la performance
10
Figure 2 : Schéma de la performance Globale
13
Figure 3 : Démarche de l'évaluation de
la performance 14
Figure 4 : Evolution du Chiffres d'Affaires d'Airtel
RDC SA (en Millions de FC) 35
Figure 5: Evolution de la valeur ajoutée
d'Airtel RDC SA (en Millions de FC) 36
Figure 6 : Evolution de l'EBE et du Résultat
d'Exploitation (En Millions de FC) 36
Figure 7: Evolution du Résultat Net d'Airtel
RDC SA (En Millions de FC) 37
Figure 8 : Evolution de l'autofinancement sur la
période donnée 38
VII
LISTE DES TABLEAUX
Tableau 1: Les soldes intermédiaires de gestion
(SIG) 20
Tableau 2:Soldes intermédiaires de gestion (En
millions de FC) 34
Tableau 3:Indicateurs clés de la performance
opérationnelle (en Millions de FC) 34
Tableau 4:Calcul de l'autofinancement sur la
période d'étude (en Millions de FC) 38
Tableau 5 : Les indicateurs de la performance
financière (en millions de FC) 39
Tableau 6 : Ratios de structure financière (en
millions de FC) 40
Tableau 7 : Equilibre financier 41
Tableau 8 : Les ratios de liquidité
42
VIII
RESUME DU TRAVAIL
Notre étude a porté sur l'analyse de la
performance financière d'une société des
télécommunications en République Démocratique du
Congo : Cas d'Airtel RDC SA. L'objectif poursuivi de l'étude
était de formuler une appréciation de la performance
financière d'Airtel RDC sur la période 2021 à 2024 en
étant le plus objectif que possible, cette appréciation tenait
compte des résultats obtenus au moyen des indicateurs financiers tels
que : les indicateurs de la performance financière, la structure
financière et la liquidité. Pour ce faire, nous avons
utilisé une approche mixte combinant la méthode quantitative et
la méthode qualitative pour l'obtention et l'interprétation des
résultats. Les résultats obtenus montrent que les indicateurs de
la performance financière tels que la rentabilité
économique et le taux de profitabilité suivent une même
évolution, négative entre 2021 et 2023, et deviennent positive en
2024. Quant à l'effet de levier et le ROE, ils connaissent une
évolution défavorable sur toute la durée de
l'étude. Les résultats démontrent également
qu'Airtel RDC reste insolvable et dépend majoritairement des
financements extérieurs pour organiser ses activités, sa
liquidité reste inférieure à 1, ce qui traduit des
tensions de trésorerie. Au vu des résultats, les
hypothèses H1, H2 et H3 sont rejetées. Les résultats
obtenus ne garantissent pas que notre étude ne présente aucune
limite, la période étudiée était relativement
courte, cela ne nous a pas permis de capter les éventuelles tendances
pour prédire une évolution ou une amélioration de la
situation financière d'Airtel RDC.
1
INTRODUCTION GENERALE
1. Mise en contexte
Au fil du temps, les entreprises ont été
confrontées à des contextes économiques
spécifiques. Ces derniers ont eu une influence tant positive que
négative sur le fonctionnement des entreprises. Le XXIe siècle
est
marqué par un environnement instable, où les
entreprises doivent s'adapter aux normes socioculturelles pour répondre
aux attentes de la population. L'ampleur de la concurrence oblige les
dirigeants à prendre des décisions afin d'assurer leur
pérennité ainsi que leur performance dans un secteur
particulier.
Au vu des constats relayés dans les lignes
précédentes, les dirigeants des entreprises doivent porter
attention sur la performance financière de leurs entreprises, car
celle-ci a une relation directe avec la situation financière des
entreprises. En effet, parler de la performance financière revient
à appréhender les ressources financières mobilisées
par une firme dans le but de faire face aux réalités
économiques de son environnement tout en assurant leur
rentabilité. Négliger l'analyse de la performance
financière serait de porter préjudice à la
pérennité et la croissance d'une entreprise. Les décideurs
n'auront pas une vision détaillée de la situation
financière de la firme et pourront prendre des
décisions qui pourraient affecter négativement la vie
celle-ci.
D'où l'importance d'une analyse régulière
de la situation financière pourrait conduire à une prise des
décisions
stratégiques en fonction des informations
financières reçues.
La performance financière est en relation profonde avec
la performance économique, cette performance se situe au niveau de
l'efficacité des moyens financiers et économique dans le but de
réaliser les objectifs fixés par l'entreprise. Pour mesurer la
performance financière, on fait appel à un ensemble de ratios
bien déterminés qui donneront des précisions sur la
santé financière d'une firme. La solvabilité et la
profitabilité permettent de comparer les prestations
générales d'une entreprise par rapport à ses concurrents
pour identifier les éventuelles opportunités d'investissement
(SEKROU Coulibaly, 2018).
La mesure de la performance financière est un concept
complexe qui peut être appréhendé selon plusieurs
dimensions telles que la liquidité, la rentabilité, la
productivité, la croissance, etc. Chaque entreprise a sa propre
méthode pour évaluer sa performance financière. De plus,
chaque dimension de la performance financière est associée
à des indicateurs de mesure spécifiques (KHELIFA Ilias, 2023).
2
Pour comprendre l'importance de la performance financière
et de son analyse, nous allons lister dans les
lignes qui suivent, les études menées par
différents auteurs exploitant le même thème que le
nôtre :
Ø Tazir RAMLA (2017) a parlé sur
L'impact de la structure financière sur la performance
financière de l'entreprise. Dans son étude, l'auteur
voulait mesurer le niveau d'impact de la structure financière sur la
performance financière, de façon générale en
premier lieu ensuite de la PME Ramy Beverage Company en particulier.
L'utilisation de l'approche quantitative et qualitative a servi à
mesurer la performance financière au moyen des états financiers
et des ratios, ensuite de
produire une explication détaillée des
résultats obtenus et d'en donner les conséquences. Les
résultats montrent que la PME RBC vit une
période de croissance de leurs activités en raison de
l'augmentation progressive du chiffre d'affaires ; l'effet de levier positif
monte que l'endettement a un effet bénéfique sur la
rentabilité des capitaux propres de la PME ; celle-ci,
accompagnée de la rentabilité économique sont positives.
Cependant, l'auteur constate un déséquilibre financier où
le fonds de roulement reste négatif tout au long de la période
d'étude ; le taux de profitabilité est positif en moyenne, cela
signifie que l'entreprise est performante car son résultat net est
positif.
Ø Boussad WIAM (2023) a mené une étude
portant sur L'impact de la décision de financement sur la
performance financière de l'entreprise. Cas : Chark Pharm. Tout
au long de son étude, l'auteur voulait comprendre et mesurer l'impact
des décisions de financement sur la performance financière de
l'entreprise CHARK PHARM sur la période 2018-2022. Pour atteindre ses
objectifs et arriver à une conclusion, l'auteur a utilisé
l'approche quantitative, qui consiste à utiliser des outils tels que les
états financiers, les ratios, le solde intermédiaire de gestion
et la capacité d'autofinancement pour comprendre leur impact sur les
décisions de financement. Hormis l'approche quantitative, l'auteur a
également utilisé l'approche qualitative qui lui a permis de
fournir des interprétations et des
explications par rapport aux résultats obtenus dans la
première approche. Les résultats ont démontré une
évolution positive du chiffre d'affaires, du résultat net et
capitaux propres sur la période d'étude ; L'auteur souligne que
sur la période, l'entreprise a su gérer sa structure
financière, cette structure financière évoluant de
manière positive a conduit à une augmentation des
immobilisations. Il conclut en disant que l'entreprise a une bonne gestion de
sa structure financière et cela est produit par les décisions de
financement.
Ø Louiza MOUSSAOUI et Lahna MOUSSAOUI (2023), leur
étude portait sur Evaluation de la performance financière
de l'entreprise par l'étude analytique des indicateurs de gestion.
Cas
: la SONELGAZ de Tizi Ouzou. Dans leur
étude, il était question d'évaluer la performance
financière
3
de l'entreprise SONELGAZ de TIZI-OUZOU à l'aide des
indicateurs de gestion et de fournir une appréciation sur la performance
financière de cette dernière. Pour ce faire, les auteurs ont
utilisé la méthode quantitative et qualitative. La méthode
quantitative a permis de saisir l'évolution des chiffres par les calculs
des ratios. La méthode qualitative a servi à
l'interprétation des chiffres et l'explication
des phénomènes observés dans les calculs.
Les résultats obtenus ont démontré que sur la
période 2021-2022, l'entreprise connait un résultat
d'exploitation négatif suit à l'augmentation des charges par
rapport aux produits, nous sommes dans une situation d'effets ciseaux. La
trésorerie est déficitaire, ce qui veut dire que l'entreprise ne
dispose pas des ressources financières suffisantes pour répondre
à ses besoins d'exploitation.
Les travaux présentés dans les lignes ci-dessus
ont été importants pour saisir l'apport de la performance
financière dans le développement et la croissance des
entreprises. Cependant, les recherches menées ont été
réalisées dans des contextes étrangers. Pour nous
démarquer des recherches précédentes, notre étude
sera exclusivement basée sur une appréciation objective et
subjective de la performance financière et de son évolution d'une
société de télécommunications évoluant dans
l'Afrique Centrale, notamment en République Démocratique du
Congo. Face à l'instabilité politique, économique et
sécuritaire au sein du pays, l'étude consistera à analyser
la performance financière et son évolution d'Airtel RDC SA une
société de
télécommunication tout proposant des
mécanismes qui pourraient minimiser les risques auxquels elle est
exposée. Cette étude s'étend sur la
période de 2021 à 2024.
2. Problématique
Les sociétés des
télécommunications font face à la conjoncture
économique de la République Démocratique du Congo,
marquée par une instabilité économique, politique et
sécuritaire. En effet, les entreprises qui évoluent en RDC font
face à toutes ces instabilités, ces instabilités ont une
influence directe sur leur productivité et leur pérennité.
Certaines entreprises ayant évolué en RDC se sont
retrouvées en faillites, car elles n'ont pas su disposer suffisamment de
moyens pour faire face aux contraintes recensées dans l'environnement
économique de la RDC. L'instabilité monétaire et
l'inflation engendrent des nombreux couts
pour les entreprises qui se doivent de les supporter en
adaptant leurs offres par rapport à leur environnement.
Cependant, l'économie du pays ne leur permet pas de
couvrir toutes les charges liées à l'exploitation, l'inflation
entraine une augmentation des couts qui ralentissent les processus de
production ; la dépréciation de la monnaie nationale conduit
à une sortie importante de celle-ci pour l'importation des
matériels visant à améliorer la production des
entreprises, en l'occurrence l'investissement.
4
Dans ce contexte, la croissance importante de la demande et
des besoins multiples de la population en termes de services
téléphoniques oblige les sociétés des
télécommunications à innover dans leurs services rendus,
de sorte à répondre aux attentes de la clientèle. La
croissance de la concurrence pousse les opérateurs réseaux
d'augmenter leurs investissements dans le but de proposer des services nouveaux
qui leur permettraient de conserver leurs parts du marché, quitte
à faire appel aux financements externes.
Face à tous ces constats, il devient indispensable de
mesurer la performance financière de ces sociétés, car
cette analyse permet d'avoir un regard sur la manière dont ces
sociétés allouent leurs ressources financières pour rester
compétitives sur le marché tout en assurant leur
pérennité.
Dès lors, la question principale se présente comme
suit :
Quelle appréciation peut-on porter sur la
performance financière d'Airtel RDC au regard des indicateurs financiers
observés sur la période 2021-2024 ?
De cette question principale, découlent des questions
spécifiques suivantes :
a. Que peut-on dire de l'évolution des indicateurs de
la performance financière d'Airtel RDC sur la période
étudiée ?
b. Comment se présente la structure financière
d'Airtel RDC sur la période d'étude ?
c. Quelle appréciation peut-on porter sur la
liquidité d'Airtel RDC sur la période 2021-2024 ?
3. Hypothèses de recherche
Afin de répondre provisoirement à notre
problématique susmentionnée et d'avoir des éléments
pour répondre à nos questions secondaires, nous avons
arrêté un ensemble d'hypothèses qui seront
confirmées ou infirmées tout au long de notre étude. Elles
se présentent comme suit :
H1 : Les indicateurs de la performance
financière ont évolué favorablement sur la période
d'étude.
H2 : La structure financière d'Airtel RDC
est relativement stable et équilibrée entre 2021 et 2024 ;
H3 : Airtel RDC dispose d'une bonne
liquidité pour faire face à ses engagements à court
terme.
4. Méthodologie et techniques d'enquête
4.1. Techniques
Les techniques sont des outils visant à collecter des
données. Dans notre étude, nous avons retenu les techniques
suivantes :
Ø
5
La technique documentaire : cette technique nous est utile
pour enrichir notre recherche à l'aide de la littérature
existante partageant le même thème que nous exploitons. A l'aide
des revues, des
articles scientifiques, des sites internet, des sites officiels,
nous avons su aborder notre sujet avec un angle plus élargi ;
Ø La recherche empirique : une recherche empirique
résultant sur l'étude de cas au sein de l'entreprise Airtel RDC
SA basée sur l'utilisation des états financiers de l'entreprise
notamment, les bilans comptables et les comptes de résultats.
4.2. Méthodes
Les méthodes des recherches nous ont été
primordiales, car elles nous ont permis de réaliser des
traitements, mener des analyses et d'interpréter les
résultats grâce aux données collectées.
Les méthodes retenues présentent comme suit :
Ø La méthode quantitative : A l'aide des
calculs des ratios, la méthode nous a permis au moyen des informations
financières d'obtenir des résultats interprétables et
mesurables ;
Ø La méthode qualitative : nous a permis
d'interpréter les résultats obtenus et d'en expliquer le sens.
5. Délimitation du sujet
La présente recherche est délimitée dans le
temps et dans l'espace.
Ø Dans le temps :
Nous avons opté pour une analyse qui va de 2021 à
2024.
Ø Dans l'espace :
Cette recherche est effectuée en République
Démocratique du Congo, plusieurs au sein de la société
Airtel
RDC SA.
6. Objectifs et Canevas du travail 6.1.
Objectifs
Nous distinguons l'objectif principal qui est la
résultante de la question principale et les objectifs
spécifiques
qui découlent des questions secondaires. 6.1.1.
Objectif général
6
Il consiste à une appréciation de la performance
financière d'Airtel RDC au moyen des indicateurs financiers sur la
période étudiée.
6.1.2. Objectifs spécifiques
a. Analyser l'évolution de la rentabilité d'Airtel
RDC pour porter un jugement sur sa capacité à
générer des profits au moyen de son activité ;
b. Evaluer la structure financière de la
société Airtel RDC afin de déterminer son niveau de
solvabilité ;
c. Apprécier la capacité de la
société à assurer ses dettes à court terme. 6.2.
Canevas du travail
Hormis l'introduction et la conclusion, notre travail est
subdivisé en trois chapitres :
1. Revue de la littérature ;
2. Analyse factuelle ;
3. Discussions, implications et limitation des
résultats.
7
CHAPITRE 1 : REVUE DE LA LITTERATURE
Ce chapitre sera consacré en un premier temps à
revoir les notions de la performance globale qui est en lien avec la
performance financière, puis nous passerons à une
compréhension plus approfondie de la performance financière. En
effet, les articles et revues publiés par différents auteurs,
nous permettront d'avoir une connaissance particulière au sujet de la
performance financière, tout découvrant son importance et son
apport dans la vie d'une entreprisse, nous relèverons également
les outils qui permettent de la mesurer. L'analyse critique des travaux
récents sera utile pour établir une différence entre la
littérature existante et
notre étude sur le plan contextuel.
Section 1 : Cadre théorique sur la performance
financière
Dans cette section, parlerons de la performance
financière, nous évoquerons les notions qui la concernent
ainsi que son rôle dans une organisation. La performance
financière est l'un des éléments fondamentaux qui permet
d'apprécier la performance globale, c'est celle qui attire l'attention
des actionnaires et des investisseurs tout en permettant à l'entreprise
de disposer des moyens pour faire face à la concurrence et à la
conjoncture économique d'un environnement.
1.1. Généralités sur la performance
1.1.1. Définition de la performance
La performance de l'entreprise se définit comme le
degré d'accomplissement des objectifs préalablement
établis par l'organisation. Une entreprise performante est tout d'abord
efficace, c'est-à-dire qu'elle doit être en mesure d'atteindre les
objectifs fixés au début de l'exercice.
Une entreprise performante peut également être
efficiente. En d'autres termes, elle doit etre en mesure d'allouer ses
ressources de la manière la plus optimale que possible afin d'atteindre
ses objectifs. Ces ressources peuvent être d'ordre humaines,
financières, etc..1
Le concept de performance est couramment utilisé tant
dans la littérature que dans les milieux
organisationnels pour désigner un certain niveau
d'excellence. Il reste, cependant, relativement ambigu dans la mesure où
il est très utilisé. Toutefois, il n'existe pas une
définition parfaite qui pourrait expliquer en profondeur la
performance.2
1
www.digischool.com ;
www.maxicours.com ;
shs.cairn.info
2 M.Louiza & M.Lahna « Evaluation de la performance
financière de l'entreprise par l'étude analytique des indicateurs
de gestion », 2023 ;
8
Etymologiquement, performance vient de l'ancien
français parformer qui signifiait « accomplir,
exécuter » au XIIIe siècle. Le verbe anglais to perform
apparait au XVe siècle avec une signification plus large. Dans le
domaine de la gestion, la performance a toujours été une notion
ambiguë, rarement définie explicitement. Elle n'est utilisée
en contrôle de gestion que par transposition de son sens en anglais.
Selon P.Lorino (1997), une entreprise est dite performante
lorsqu'elle est en mesure d'utiliser divers moyens pour atteindre ses objectifs
stratégiques. J-B Carriere (1999) renchérit en disant que la
performance ne désigne rien d'autre que l'évolution de
l'entreprise ou son agrandissement. Cette notion de performance se
résume à l'idée de réussite ou de succès de
l'entreprise ne pouvant être obtenue un marché qui tourne en sa
faveur.
A.Bourguignon (1998) qualifie cette notion de réussite
de réalité subjective et dépendante des
représentations internes de la réussite dans l'entreprise. Quant
à W.Azan (2007), il réduit la notion de la performance à
l'idée de développement.
Selon LEBAS et EUSKE, le mot performance est largement
utilisé dans tous les domaines du contrôle de gestion. On trouve
dans le domaine contrôle de gestion des termes tel que la gestion de la
performance, Les mesures de la performance et l'estimation de la
performance.
Une entreprise performante est également efficiente. En
d'autres termes, elle peut allouer les ressources disponibles de la
manière la plus rigoureuse et la plus optimale possible, dans le but
d'atteindre les objectifs fixés. Les ressources en question regroupent
le temps, l'argent, les ressources humaines et les activités utiles au
développement de l'entreprise.
1.1.2. Les types de performance
La performance est une notion complexe qui peut être
appréhendée de divers manières. En effet, dans sa
qualité de gestion et l'atteinte des objectifs, l'entreprise dispose des
moyens pour compléter les différentes
facettes de la performance en science de gestion. 3 Nous
distinguons :
A. La performance organisationnelle
Elle fait référence au degré
d'organisation de l'entreprise, ainsi une entreprise est
considérée performante du point de vue organisationnel,
lorsqu'elle arrive à mener des processus judicieux, lui permettant de
réaliser
3 Shs.cairn.info.
9
ses opérationnels et stratégiques. Par
processus, on comprend qu'il est question d'un ensemble de mesures, mises en
place par l'entreprise de nature à identifier et ordonner ses
activités.4
B. La performance sociale5
Elle s'attache à tout ce qui est censé
améliorer les conditions de travail et la satisfaction des ouvriers au
sein d'une entreprise. A noter que dans certaines législations,
contrairement au Maroc, le bilan social est obligatoire pour les entreprises
ayant un effectif d'employés supérieurs à certains seuils,
ce bilan résume l'ensemble des indicateurs sociaux consistant à
mesurer cette performance.
C. La performance sociétale
Désigne le niveau de considération de la firme
des exigences du bon climat, naturel, humanitaire, culturel etc. Cette
performance peut être évaluée à l'aide des outils de
la RSE.
D. La performance stratégique et la performance
concurrentielle
Toute stratégie n'est évaluable que par rapport
à l'objectif dont s'est assigné implicitement ou explicitement
la direction ou le groupe des actionnaires. Ainsi, on pourra
parler de performance stratégique que si auparavant des objectifs ont
été clairement définis par rapport aux concurrents
répande.
L'approche de la performance par la stratégie a
commencé à se répandre lorsque des entreprises ont
observé un certain nombre d'échecs du modèle taylorien.
Par conséquent, ces entreprises ont commencé à mettre
l'accent sur la qualité de la stratégie axée sur la
compréhension de leur environnement concurrentiel. La performance
stratégique est alors celle de maintenir une « distance » avec
les concurrents à travers la logique de développement à
Long terme. Ce qui leur permettra d'être plus compétitives sur le
marché
E. La performance économique
Le concept de la performance économique fait
référence à la capacité qu'a une entreprise de
disposer des produits compétitifs, cela veut dire que les produits
créés par l'entreprise ont un potentiel dans un marché en
concurrence pure et parfaite, ils ont la capacité d'attirer des clients,
ce qui a pour effet d'augmenter le chiffre d'affaires de la firme
1.1.3. Les critères de la performance
Bartoli considère que la performance est la
résultante de trois notions : les résultats, les moyens et les
objectifs. Ces trois éléments sont représentés de
la manière suivante :
4 Revue Français d'Economie et de Gestion :
www.revuefreg.fr
5 Revue internationale du chercheur, volumes 4 et 5 :
numéro 3 et 11.
10
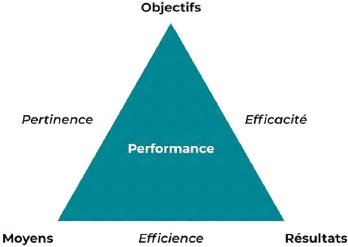
Figure 1 : Le triangle de la
performance
Source :
Openclassroom.com
La performance d'une entreprise est une notion qui englobe
plusieurs aspects de son fonctionnement. C'est celle qui se trouve au centre du
triangle, qui résulte de la combinaison entre l'efficience,
l'efficacité et la
pertinence.
En observant le triangle, on comprend que plusieurs facteurs
entrent en jeu afin de parler de performance.
Pour que l'on parle d'efficacité, on doit voir la
capacité qu'a l'entreprise d'atteindre ses objectifs, il existe donc une
relation entre les objectifs et l'efficacité. Nous voyons que le segment
qui part des résultats à l'efficience mesure la capacité
de l'entreprise à atteindre ses objectifs en minimisant les couts. Le
segment qui relie les moyens aux objectifs mesure la pertinence et
évalue l'aptitude de l'entreprise à choisir les bonnes
stratégies qui facilitent l'atteinte de ses objectifs.
Performance= Efficacité + Efficience
D'après ce qui précède, les principaux
critères de la performance :6
6 LAIDI Ferie «
L'évaluation de la Performance Financière de l'entreprise
», 2023 ; NSENGIYUMA Edison « L'impact du contrôle de gestion
sur la rentabilité et l'efficacité des entreprises au RWANDA.
», 2007 ;
www.Openclassroom.com
11
1.1.3.1. Efficacité :
- Une action est efficace si les objectifs sont atteints.
Phillipe CAMUS (2000 : 379).
- L'efficace est définie comme l'atteinte des objectifs
par l'entreprise. Isable CALME et als (2003 :298).
- L'efficacité correspond au degré de
réalisation des objectifs de l'entreprise. L'efficacité est donc
le
fait d'atteindre un but.
Ainsi donc, voici comment se présente la formule de
l'efficacité :
Efficacité = Résultat
réalisé/ Objectif fixé
1.1.3.2. Efficience
La notion d'efficience fait partie intégrante du
concept de la performance, cela renvoie à dire que les moyens
utilisés pour mener une action doivent être exploités avec
un souci d'économie. Une action est donc considérée
efficiente, lorsqu'elle permet d'obtenir des résultats à moindre
couts.
BOUQUIN (2008) définit L'efficience comme le fait de
maximiser la quantité obtenue de produit ou de service à partir
d'une quantité donnée de ressources.
MARTINET et SILEM (2003) propose de voir la notion
d'efficience à un double niveau. Selon l'auteur il aurait une efficience
allocutive qui implique que les entreprises dans le choix de leurs sections
d'activités ou même des domaines d'activités
stratégiques, puisse se diriger vers des secteurs ou activités
qui représentent une rentabilité supérieure. Tandis que
l'efficience informationnelle pour lui traduit l'inégalité de
l'information pertinente à l'évaluation des actifs financiers et
du marché boursier.
VOYER (1999) souligne que l'efficience est une relation
englobant les concepts de productivité et de
rendement. La productivité mesure plus
particulièrement le rapport entre la quantité de produits ou de
service et les facteurs de production.
Le ratio de l'efficience présente comme suit :
Efficience = Résultat réalisé /
Ressources utilisées
1.1.3.3. Pertinence
La pertinence relie les objectifs ou les moyens avec les
contraintes de l'environnement. La pertinence évalue la performance
d'une entreprise en tenant compte du domaine stratégique,
c'est-à-dire l'avantage concurrentiel sur base d'un jugement entre
l'adéquation des éléments de l'offre (créateur de
valeur) et les
attentes du marché. 7
1.1.3.4. Economie des ressources
7 M.Louiza & M.Lahna « Evaluation de la
performance financière de l'entreprise par l'étude analytique des
indicateurs de gestion », 2023 ;
TOUICHER Ouardia & EL IDRISSI RIOUI Samia « Performance
globale : de l'évaluation financière à une approche
intégrative »
12
L'économie est fondée sur le principe
d'acquérir des ressources nécessaires, que ce soit des ressources
financières, humaines ou matérielles, au moment, au lieu et au
coût les plus avantageux possible.
D'après VOYER (1999), l'économie se repose sur
le principe d'acquisition de ressources financières, humaines et
matérielles appropriées, qui tiennent compte de la
quantité, de la qualité, du lieu et du niveau de cout. Ainsi une
entreprise peut faire des économies en évitant les
dépenses jugées inutiles ou excessives.
1.1.4. Performance globale
La notion de la performance globale provient du
développement des concepts de la RSE et du développement durable
aux Etats unis. Le développement de ces concepts a donné lieu
à l'ascension d'une vision globale de la performance qui repose sur les
principaux objectifs du modèle développement durable, en
l'occurrence l'aspect économique, sociétale et l'aspect relatif
à la protection de l'environnement. La question de la RSE n'est pas un
concept récent, elle est une notion qui a longtemps été
abordée au même titre que les sciences de gestion. (Ilmen
,2020)
Plusieurs études se sont concentrées sur la
définition du concept de performance en tenant compte de la vision
globale (Kaplan & Norton, 1992). La performance est issue de la somme dela
performance économique, sociale et environnementale. (Baret, 2006).
La performance globale est la rencontre ou la combinaison de
la performance financière avec la performance sociale et
sociétale (Germain 8& Trébucq, 2004). La mesure de
la performance ne tient pas compte d'un critère unique (qualité
des services rendus et produits proposés, satisfaction des clients,
rendement des salariés...), elle se mesure au moyen d'une multitude de
dimensions et d'indicateurs qui la composent.
La performance a évolué, celle-ci n'étant
plus abordée dans un sens strict, tend vers une notion globale qui relie
les aspects économiques, sociétales et environnementales. A ce
niveau, il convient de prendre compte les données qualitatives et non
financières en plus des informations quantitatives. Plusieurs recherches
se sont intéressées sur la restructuration des outils classiques
de mesure de la performance dans le but d'évaluer la performance dans
une vision plus large.
8
www.agicap.com
13
Figure 2 : Schéma de la performance
Globale
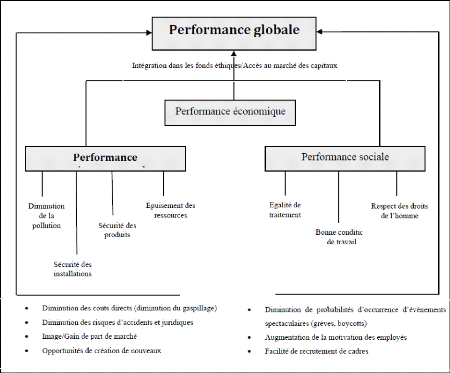
Source : baret (2006)
1.1.5. Les dimensions de la performance
La performance d'une entreprise dépend de
l'appréciation et des objectifs de ceux qui la regardent. Les
intérêts des uns diffèrent des autres, les acteurs qui font
de la vie de l'entreprise ont des visions buts différents en fonction de
leur rôle au sein d'une firme. Les dirigeants sont plus concernés
sur la croissance et la pérennité de l'entreprise, cet
intérêt diffère des actionnaires et investisseurs qui, pour
eux la performance de l'entreprise dépend des dividendes que cette
dernière leur versera, ainsi que du retour sur investissement. On
distingue généralement deux dimensions de la performance
:9
9 LAIDI Feriel « L'évaluation de la
Performance Financière de l'entreprise », 2023
14
1.1.5.1. La performance interne
La performance interne se concentre principalement sur les
membres internes d'une organisation. Les gestionnaires de l'organisation, qui
sont chargés de la performance, sont plus préoccupés par
le processus permettant d'atteindre les résultats. Leur objectif est de
prendre, organiser et mettre en oeuvre toutes les décisions visant
à maximiser l'utilisation des ressources internes et externes afin
d'atteindre les objectifs de l'entreprise.
1.1.5.2. La performance externe
La performance externe, quant à elle, est
généralement destinée aux parties prenantes ayant des
relations contractuelles avec l'organisation. Elle est principalement
axée sur les actionnaires et les institutions financières, et se
concentre sur les résultats actuels et futur.
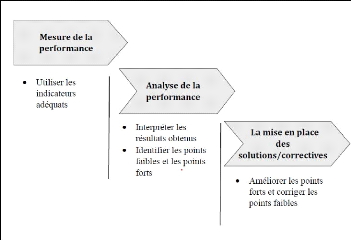
1.1.6. L'évaluation de la performance
L'évaluation de la performance nécessite un
ensemble des méthodes ou d'outils permettant à l'entreprise
d'obtenir des résultats précis tout en 10mesurant
l'écart entre les prévisions et les réalisations, pour
ensuite trouver des palliatifs.
Figure 3 : Démarche de l'évaluation
de la performance
Source : LAIDI Feriel « L'évaluation de la
Performance Financière de l'entreprise », 2023
10
www.agicap.com
15
1.2. Concepts sur la performance financière
1.2.1. Définitions du concept11
Joseph GAIDE (2023) définit la performance
financière comme une mesure de l'efficacité d'une entreprise dans
la gestion de ses ressources financières. Elle permet d'évaluer
la rentabilité de l'entreprise, sa capacité
à générer des bénéfices et
à créer de la valeur pour ses actionnaires. La performance
financière est mesurée à travers différents
indicateurs tels que le CA (chiffre d'affaires), la marge
bénéficiaire, le retour sur investissement, le ratio
d'endettement, etc.
Elisabeth Robinson (2024) aborde la performance
financière comme la capacité à gérer toutes ses
ressources financières. C'est un indicateur global sur
la santé financière de votre entreprise. Avec une
évaluation de la performance financière, il est
possible de mettre en place des stratégies adaptées pour
développer une société, générer des
bénéfices, ou bien la remettre en santé.
Les performances financières des sociétés
sont prioritaires pour les investisseurs, les actionnaires et les banques.
Elles leur servent une explication sur la capacité des entreprises
à respecter leurs engagements vis-à-vis des prêts ou encore
la possibilité de réaliser un retour sur investissement.
Grace à plusieurs indicateurs, il est possible de
calculer la performance d'une entreprise. Regroupés
ensembles, ils favorisent une bonne gestion et peuvent
être utilisés auprès de la direction administrative pour
définir des objectifs.
1.2.1. Objectifs de la performance
financière
La réalisation d'une enquête de performance
financière peut fournir des informations cruciales sur la santé
financière d'une entreprise et aider à définir de nouveaux
objectifs. Ce KPI permet une prise de décision
rapide et efficace.
Grace aux performances financières, les entreprises
peuvent se comparer à leurs concurrents directs pour
savoir où elles se situent. Cela offre la
possibilité d'avoir une gestion des risques cohérentes par
rapport à
ses concurrents et en fonction de sa propre santé
financière.
Définir des objectifs financiers à la suite
d'une étude permet de remettre son entreprise sur la bonne voie
pour les prochains résultats.
1.2.2. Les déterminants de la performance
financière
Il existe une multitude de facteurs qui ont une influence
positive sur la performance financière, parmi cette multitude de
facteurs, nous citons : La politique financière et la
création de la valeur.
11 LAIDI Feriel «
L'évaluation de la Performance Financière de l'entreprise
», 2023 ;
www.agicap.com ;
/
finom.co/fr-fr/blog/performance-financiere/
16
1.2.2.1. Politique financière
La politique financière concerne le choix et la prise des
décisions qui ont un impact sur la structure des
ressources (les financements) et des emplois (les
investissements et l'exploitation), dans le but de maximiser la valeur de
l'entreprise c'est-à-dire maximiser sa rentabilité
financière. 12
Cependant, la rentabilité est étroitement
liée à la notion du risque, l'entreprise qui souhaite augmenter
sa
rentabilité financière doit accepter un certain
niveau de risque, le couple rentabilité-risque est donc au coeur
de la politique financière. Cette dernière
relève de la direction générale de l'entreprise qui doit
faire des décisions d'arbitrage entre les sources de financements
possibles ainsi que leur affectation aux bons emplois
tout en choisissant le couple rentabilité-risque
adéquat.
Les principales composantes de la politique financière se
présentent de la manière suivante :
· Identification et optimisation des besoins de
financement,
· Recherche des sources de financement au regard du couple
rentabilité-risque ;
· Equilibrage de la structure des ressources,
· La conformité de la composition des ressources
à la structure des emplois ;
· Planification financière. 1.2.2.2.
Création de la valeur
La création de la valeur est la capacité de
l'entreprise à rechercher une croissance durable afin d'atteindre la
rentabilité. Concrètement il s'agit d'un
processus à travers lequel un ensemble de leviers qui, mises en place et
actionnés correctement, contribuent à créer cette
valeur.
D'un point de vue théorique, de la valeur est
créée lorsque la rentabilité des capitaux investis par
les
actionnaires excède le coût de ces capitaux. Dans
la théorie financière moderne, la création de valeur
financière reste l'un des principaux objectifs recherchés par les
propriétaires d'entreprise (dirigeants d'entreprise, actionnaires, etc.)
et les investisseurs pour évaluer la performance de celle-ci. Plusieurs
sont les indicateurs qui permettent de la mesurer, les principaux d'entre eux :
l'EVA, ROI, ROE, TSR, MVA, etc La comparaison de la
rentabilité des capitaux propres (ROE) avec la rentabilité
espérée par les actionnaires.
Cette mesure permet donc de fournir une indication
précise sur l'enrichissement (ou l'appauvrissement) des actionnaires, et
donc sur la performance financière de l'entreprise.
12 LAIDI Feriel « L'évaluation de la
Performance Financière de l'entreprise », 2023 ;
www.agicap.com ;
/
finom.co/fr-fr/blog/performance-financière/
; ADJAL Aymen « Les déterminants de la performance
financière de l'entreprise Cas des qPME Algériennes »,
2024.
17
La création de la valeur doit susciter un authentique
mécanisme de gestion par la valeur gouvernant la totalité des
procédures de toute entreprise par exemple le plan budgétaire et
la répartition des actifs. Elle est alors utilisée au niveau
stratégique pour orienter tout le personnel vers l'optimisation de la
performance financière.
1.2.3. Indicateurs financiers
Un indicateur financier est une donnée chiffrée
qui permet de mesurer la performance d'une entreprise. Il permet de
vérifier la viabilité d'un projet ou de s'assurer de la bonne
santé financière à un instant T. C'est
aussi un outil de comparaison avec des structures
équivalentes ou avec les prévisions financières.
1.2.3.1. Indicateurs de la performance
financière
Un indicateur est un outil statistique qui sert à
d'observer et d'évaluer un phénomène. C'est un outil du
contrôle de gestion permettant de mesurer le seuil de performance atteint
selon des normes d'appréciation établies.
Parmi les indicateurs de performance financière, nous
retenons :
1.2.3.1.1. Rentabilité
La rentabilité peut être définie comme
étant le niveau de résultat dégagé par rapport aux
ressources
employées pour l'obtenir. Elle mesure donc la
capacité de l'entreprise à produire un bénéfice
à partir de ses investissements. L'estimation de la rentabilité
est un bon indicateur pour mesurer l'efficacité de
l'entreprise
dans le cadre de son activité de production.
Pour Alain Beiton et Ali (2001), la rentabilité
correspond au rapport entre les bénéfices réalisés
et les capitaux investis. Elle évalue la capacité d'une
activité économique à générer un flux de
recettes actualisées supérieures aux dépenses
effectuées. Elle s'exprime, d'une part, par un taux de
rentabilité économique qui est une évaluation de la
rentabilité qui ne tient pas compte de l'origine des ressources
financières mobilisées dans l'activité et d'autre part,
par le taux de rentabilité tenant compte seulement des fonds propres de
la firme. En ce qui concerne la rentabilité, nous distinguons : La
rentabilité économique et la rentabilité
financière.
A. Rentabilité économique
La rentabilité économique mesure la
rentabilité des capitaux investis par une société ou un
groupe dans ses
13métiers. Elle considère
l'efficacité opérationnelle de l'entreprise dans son
entièreté et lui assure les bases nécessaires pour bien
rémunérer les capitaux propres. Elle est un indicateur qui permet
d'apprécier la performance de l'entreprise en mesurant sa
capacité à créer de la valeur à partir de son
activité c'est-à-dire à partir de son exploitation. Elle
est donnée par la formule suivante :
BENSAALI Thinhinane & BELKACEMI Karima « Le
rôle de l'analyse des indicateurs financiers dans l'évaluation de
la performance financière des entreprises. »,2023 ;
shs.cairn.info ;
www.africmemoire.com
18
Rentabilité économique = Résultat
d'exploitation / Capitaux investis *100
B. Rentabilité financière
La rentabilité financière mesure l'aptitude de
l'entreprise à dégager un résultat net à partir des
capitaux propres engagés. Elle intéresse essentiellement les
actionnaires puisqu'elle mesure la rentabilité des capitaux qu'ils ont
placés dans l'entreprise. C'est l'expression dominante de
rentabilité. Lorsqu'on parle de
rentabilité en général, on sous-entend
rentabilité financière. Elle est donnée par la formule
ci-après :
ROE = Résultat net / Capitaux
propres*100
Une rentabilité financière positive signifie que
les capitaux propres génèrent des profits. Quand celle-ci est
supérieure au ROCE, l'entreprise connait un effet de
levier.
C. Effet de levier
L'effet de levier permet à l'entreprise de construire
un capital avec un minimum de fonds propres grâce à l'endettement.
Il désigne l'impact favorable de l'endettement sur la rentabilité
financière des entreprises.
L'effet de levier montre comment on transite de la
rentabilité économique à la rentabilité
financière, il s'expose comme suit :
Effet de levier : rf - re = (re - i) D / CP
· Rf : taux de rentabilité financière 14
· Re : taux de rentabilité économique
· I : taux d'intérêt des dettes
financières (emprunts) net d'impôt
· D : Dettes financières
14 EL INANI Abdelghani « Analyse des ratios
financiers et création de valeur : évaluation globale de la
performance financière. », 2025 ; shs.cairn.info ;
mooncard.com ;
M.Louiza & M.Lahna « Evaluation de la performance
financière de l'entreprise par l'étude analytique des indicateurs
de gestion », 2023 ; Cours d'analyse financière.
19
D'après cette formule, on peut distinguer deux situations
:
Ø Si l'entreprise finance ses investissements avec un
cout d'endettement qui est inférieur à la rentabilité
économique, celle-ci sera inférieure à la
rentabilité financière, il s'agit donc d'un effet de levier
positif, dans ce cas il sera intéressant pour l'entreprise de
s'endetter pour s'enrichir. Cependant, Si l'effet de levier est trop important,
cela signifie que les capitaux propres sont trop faibles par rapport à
l'endettement. Dans ce cas, c'est la solvabilité de l'entreprise qui est
en jeu.
Ø Inversement, si le cout de la dette est
supérieur à la rentabilité économique, la
rentabilité financière dépassera cette dernière, il
s'agit d'un effet de levier négatif ou ce qu'on appelle
l'effet de massue, dans ce cas l'endettement met l'entreprise dans
difficultés.
1.2.3.2. Profitabilité
La profitabilité d'une firme désigne son
aptitude à dégager des bénéfices par l'entremise de
ses ventes. Elle confronte le résultat net aux ventes totales hors taxes
de l'exercice comptable.
Selon HOUARAU (2008) : la profitabilité est
définie comme la capacité de l'entreprise à
générer un certain degré de résultat ou recettes
pour un niveau d'activité.
Selon Constantin & Loredana, la profitabilité peut
être définie comme la capacité de l'entreprise à
réaliser un résultat positif entre le produit de sa propre
activité (son chiffre d'affaires) et les coûts résultants
de la fabrication, de la commercialisation et de la transaction réelle,
et donc, sa capacité à faire des profits. Elle est donnée
par la formule suivante :
Taux de profitabilité = Résultat net
comptable / Chiffre d'affaires) * 100
1.2.3.3. Les soldes intermédiaires de
gestion
Le compte de résultat est détaillé par
des soldes intermédiaires de gestion (SIG). Ces derniers
représentent des ratios financiers qui permettent d'aller au-delà
d'une simple analyse du compte de résultat.15
15 Cours d'analyse
financière
20
Tableau 1: Les soldes intermédiaires de
gestion (SIG)
|
Libellés
|
N
|
N+1
|
N+2
|
N+3
|
|
Marge commerciale
|
|
|
|
|
|
Chiffres d'affaires
|
|
|
|
|
|
Production de l'exercice
|
|
|
|
|
|
Valeur ajoutée
|
|
|
|
|
|
Excédent brut d'exploitation
|
|
|
|
|
|
Résultat d'exploitation
|
|
|
|
|
|
Résultat financier
|
|
|
|
|
|
Résultat ordinaire
|
|
|
|
|
|
Résultat avant impôts
|
|
|
|
|
|
Résultat net
|
|
|
|
|
Source : Elaboré par l'auteur à partir des
états financiers
A. Chiffre d'Affaires
Le chiffre d'affaires est la première mesure de
l'activité de l'entreprise. Il comprend les ventes
réalisées dans l'exercice et pour lesquelles les prestations ou
la livraison ont été intégralement effectuées. Le
chiffre d'affaires est effectif lorsqu'il y a transfert de
propriété du bien ou du service vendu. L'étude de
l'activité et des résultats de l'entreprise, de sa valeur
commerciale doit compléter celle de la situation financière et de
la situation de trésorerie. Il se peut en effet que
l'appréciation portée sur l'affaire en général ou
sur sa situation financière ou l'état de la trésorerie en
particulier soit sensiblement différente selon que l'entreprise
prospère ou végète (activité réduite,
croissance difficile).
B. Valeur ajoutée16
La valeur ajoutée représente la richesse
nouvelle produite par l'entreprise lors du processus de production qui pourra
être repartie sous forme de revenus. Elle permet de calculer la richesse
brute créée par une entreprise, avant rémunération
de ses salariés, de ses apporteurs de capitaux et des
administrations.
16 Cours d'analyse
financière
21
Elle est une notion différente du chiffre d'affaires
(CA) qui représente la somme de l'ensemble des ventes des firmes. La
valeur ajoutée est obtenue en soustrayant de la production, les couts
intermédiaires, c'est-à-dire les matières premières
et les services que les entreprises ont dû acheter pour produire.
Elle est donnée par la formule ci-après :
C.

Valeur ajoutée = Production - Consommation
intermédiaire
Excédent Brut d'Exploitation (EBE) 17
L'EBE est considéré comme un indicateur financier
majeur, car il révèle le volume de richesse créée
par l'entreprise grâce à son activité d'exploitation. Le
calcul de l'EBE exclut la structure de financement ou encore les charges
exceptionnelles de la firme pour se concentrer sur son rendement brut
(cash-flow). Il
confirme ou infirme la rentabilité du cycle
d'exploitation.
L'Excédent Brut d'Exploitation (EBE) est établi
à partir des informations du compte de résultat, pour un exercice
concerné selon la formule suivante :
EBE = VA - Charges sociales - Impôts et taxes +
Subventions d'exploitation
D. Résultat d'exploitation
Le résultat d'exploitation est obtenu en prenant l'EBE,
auquel on ajoute les transferts de charges d'exploitation, et en le diminuant
des dotations aux amortissements et aux provisions d'exploitation, tout en y
ajoutant les reprises correspondantes. Cela permet de mesurer la performance de
l'activité de l'entreprise en se concentrant sur son modèle
économique et sa capacité à générer de la
richesse.
Elle est calculée à l'aide la formule suivante :
18
Résultat d'exploitation = EBE - Dotation aux
amortissement et provisions + Reprise sur provision et transfert E
Résultat net
Le résultat net correspond au solde final du compte de
résultat de l'exercice, calculé après avoir
effectué les opérations de répartition telles que la
participation des salariés et l'impôt sur les
bénéfices.
Sa formule est présentée de la manière
suivante :
Résultat net = Résultat courant +
Résultat exceptionnel - Participation salariés - Impôts sur
les bénéfices
17 Cours d'analyse financière ;
lafinancepourtous.com ;
I-expert-comptable.com
Ramla Tazir « L'impact de la structure financière sur
la performance financière de l'entreprise. », 2017 ; LAIDI Feriel
« L'évaluation de la Performance Financière de
l'entreprise », 2023
22
F. Autofinancement
L'autofinancement est la capacité d'une entreprise
à financer seule un investissement. Lorsqu'une entreprise
19s'autofinance, cela signifie qu'elle finance ses investissements
grâce à son « free cash-flow ». Elle utilise
ses profits. Cela veut dire encore que le résultat de l'entreprise
dégage des bénéfices. L'autofinancement correspond aux
ressources propres conservées par l'entreprise après le versement
de dividendes aux actionnaires. La stratégie de versement de dividende a
donc un impact sur l'autofinancement.
Elle est calculée de la manière suivante :
Autofinancement = Capacité d'autofinancement -
Dividendes
On distingue :
Ø L'autofinancement d'expansion augmente le patrimoine et
le volume de production. Néanmoins, un autofinancement d'expansion
excessif peut mécontenter l'associé ;
Ø L'autofinancement de maintien qui permet de conserver
le patrimoine et le niveau d'activité.
En ce qui concerne l'appréciation de la performance
financière d'une entreprise, les indicateurs de la performance
financière mentionnée ci-dessus ne sont pas les seuls qui
permettent d'évaluer cette dernière. En effet, d'autres
indicateurs financiers peuvent être utiles pour porter un jugement sur la
situation financière de l'entreprise. Les indicateurs retenus se
présentent comme suit :
1.2.3.4. Structure financière
La structure financière désigne la
répartition des capitaux propres et des dettes financières face
aux emplois qu'ils financent. Les principaux ratios sont :
A. Ratio de solvabilité générale
Cet indicateur évalue la viabilité à
long terme d'une structure, il permet d'avoir une vision précise sur la
durabilité de la performance financière et de l'activité
de l'entreprise. Il constitue un pourcentage financier qui mesure la
capacité d'une entreprise à payer ses dettes.
Elle est calculée par la formule ci-après :20
Ratio de solvabilité générale =
Total actif / Total des dettes
19 Cours d'analyse financière ; EL INANI
Abdelghani « Analyse des ratios financiers et création de valeur :
évaluation globale de la performance financière. », 2025
;
lafinancepourtous.com
20 Boussia Wiam « L'impact de la décision
de financement sur la performance financière de l'entreprise
»,2023
23
Si :
Ø Ratio > 2 : Excellente solvabilité ;
Ø Ratio Entre 1,5 et 2 : Solvabilité suffisante
;
Ø Ratio < 1,5 : Solvabilité faible ;
Ø Ratio < 1 : L'entreprise ne parvient pas à
couvrir ses dettes avec ses actifs. L'entreprise dans ce cas est insolvable.
B. Ratio d'autonomie financière 21
Le ratio d'autonomie financière est un indicateur de
solvabilité qui sert à mesurer le degré d'autonomie d'une
entreprise vis-à-vis des financements extérieurs. Il
apprécie la capacité de l'entreprise à prendre en charge
ses besoins financiers à long terme gr ses capitaux propres.
La formule de ce ratio est présentée comme suit
:
Ratio d'autonomie financière = Capitaux propres /
Total Passif
Ø Un ratio de 0,5 à 1 : montre que les capitaux
propres surpassent les dettes financières. Il indique une bonne
stabilité financière ;
Ø Un ratio de 0,3 à 0,5 : traduit une situation
saine, cela veut dire qu'il y'a un équilibre entre les fonds propres et
les dettes. A ce niveau, l'endettement est contrôlé.
Ø Un ratio inférieur à 0,3 : signifie
que l'endettement dépasse les capitaux propres. L'entreprise
dépend de ses dettes pour financer ses activités ;
Ø Un ratio négatif : signifie que l'entreprise
est dans un état critique. Cet état est caractérisé
par des pertes cumulées qui réduisent la valeur des capitaux
propres.
C. Le ratio d'endettement
Le ratio d'endettement est un indicateur financier analysant
l'endettement d'une entreprise. Il est exprimé en pourcentage et compare
les capitaux propres de l'entreprise à ses dettes.
Il sert à mesurer le niveau de dépendance d'une
entreprise vis-à-vis des tiers. Elle est donnée par la formule
suivante :
Ratio d'endettement = Dettes financières /
Capitaux Propres
21
Affacturage.fr ;
leanpay.io ;
lecoindesentrepreneurs.fr
D. 24
Capacité de remboursement par l'EBE
La capacité de remboursement d'une entreprise est un
outil financier qui montre la disposition d'une entreprise à rembourser
son endettement net au moyen de son Excédent Brut d'Exploitation. Il
exprime
également le temps dont dispose la firme pour rembourser
ses dettes. Elle est donnée par la formule suivante :
Ratio de capacité de remboursement = Dettes
financières net / EBE
E. Equilibre financier
L'équilibre financier désigne la capacité
d'une entreprise à assurer le financement de ses emplois par des
ressources permanentes tout en maintenant une trésorerie stable et
suffisante. L'équilibre financier repose sur l'étude du Fonds de
Roulement Net Global (FRNG), du Besoin de Fonds de Roulement (BFR) et de la
Trésorerie Nette (TN).
1.2.3.5. Ratios des Liquidités
Les ratios de liquidité permettent d'avoir une vision sur
la capacité de l'entreprise à honorer ses engagements
à court terme, ceci représente un gage pour les
créanciers qui ne souhaitent voir leurs créances
s'immobilisaient.
On distingue :
A. Ratio de liquidité générale
R.L.G = Actif circulant / Passif circulant
Lorsque :
Ø RLG>1 : On considère que la situation est
idéale pour l'entreprise. Elle possède plus de ressources
à court terme que des dettes ;
Ø RLG=1 : L'actif circulant couvre la totalité du
passif circulant ;
Ø RLG < 1 : Danger de trésorerie. L'actif
circulant ne couvre pas le passif circulant.22
B. Ratio de liquidité réduite
R.L.R = (Actifs à court terme - stocks) /dettes
à court terme
22
lecoindesentrepreneurs.fr
25
Lorsque :
Ø RLR < 0,5 : Risque de trésorerie ;
Ø RLR entre 0,8 et 1 : L'entreprise honore ses
engagements sans liquider ses stocks ;
Ø RLR > 1 : L'entreprise dispose d'une
sécurité financière.
Section 2 : Discussions empiriques
Ø Tazir RAMLA (2017) a parlé sur
L'impact de la structure financière sur la performance
financière de l'entreprise. Dans son étude, l'auteur
voulait mesurer le niveau d'impact de la structure financière sur la
performance financière, de façon générale en
premier lieu ensuite de la PME Ramy Beverage Company en particulier.
L'utilisation de l'approche quantitative et qualitative a servi à
mesurer la performance financière au moyen des états financiers
et des ratios, ensuite de
produire une explication détaillée des
résultats obtenus et d'en donner les conséquences. Les
résultats montrent que la PME RBC. Les
résultats montrent que la PME RBC vit une période de croissance
de leurs activités en raison de l'augmentation progressive du chiffre
d'affaires avec un effet de levier positif. Le taux de profitabilité
étant positif en moyenne, cela traduit un résultat positif
durant la période d'étude. Cependant, l'auteur
martèle sur le niveau de répartition des capitaux propres avec
les dettes. Il dit que la structure financière de la PME n'est pas en
adéquation avec ses activités, car les actifs de l'entreprise ne
couvrent pas la totalité des dettes et que l'entreprise
dépend des financements extérieurs pour
maintenir son exploitation ; il mentionne également que
l'équilibre financier n'est pas respecté, car
le fonds de roulement est négatif. Qu'à cela ne tienne, elle
reste performante sur la période d'étude. Les limites de
l'étude se situe au niveau de la période recherche, en effet,
l'auteur affirme que le temps accordé pour mener ses recherches n'ont
pas suffi
à faire une analyse profonde de la structure
financière de la PME et des causes qui pourraient l'influencer. Il
évoque aussi la contrainte par rapport aux données ; selon lui,
certaines données ne lui ont pas été fournies, et cela est
considéré comme une limite pour son étude.
Ø Boussad WIAM (2023) a mené une étude
portant sur L'impact de la décision de financement sur la
performance financière de l'entreprise. Cas : Chark Pharm. Tout
au long de son étude, l'auteur voulait comprendre et mesurer l'impact
des décisions de financement sur la performance financière de
l'entreprise CHARK PHARM sur la période 2018-2022. Pour atteindre ses
objectifs et arriver à une conclusion, l'auteur a utilisé
l'approche quantitative, qui consiste à utiliser des outils tels que
les
26
états financiers, les ratios, le solde
intermédiaire de gestion et la capacité d'autofinancement pour
comprendre leur impact sur les décisions de financement. Hormis
l'approche quantitative, l'auteur a également utilisé l'approche
qualitative qui lui a permis de fournir des interprétations et des
explications par rapport aux résultats obtenus dans la première
approche. Les résultats ont
démontré une évolution positive du
chiffre d'affaires, du résultat net et capitaux propres sur la
période d'étude. L'auteur souligne que sur la période,
l'entreprise a su gérer sa structure financière ; cette structure
financière évoluant de manière positive a conduit à
une augmentation des immobilisations. Somme toute, l'auteur aux moyens des
résultats, dit que l'entreprise a une bonne gestion de sa structure
financière et cela est produit par les décisions de financement.
Les limites relayées par
l'auteur à propos de son étude,
révèlent qu'il n'a pas considéré des facteurs tels
que la rentabilité, la politique d'endettement et la gestion
prévisionnelle ; ces éléments non considérés
et le secteur choisi ne lui permettent de généraliser ses
résultats.
Ø ADJAL Aymen (2024) mène une étude
portant sur Les déterminants de la performance financière
de l'entreprise Cas des PME Algériennes. L'auteur a
analysé 40 PME ayant des statuts juridiques différents,
opérants dans le secteur commercial et industriel sur la période
2018-2022, soit 5ans.
Afin d'intégrer les dimensions temporelle et
individuelle, l'auteur a employé la méthode des données
de panel. La performance financière a
été évaluée à travers le ratio de
rentabilité économique (ROA), défini comme le rapport du
résultat net sur le total des actifs. Ses analyses montrent que la
liquidité (LIQ) et l'endettement (DCR et DLT) affectent
négativement significatif la rentabilité des PME. Par ailleurs,
les facteurs externes, tels que la croissance économique et l'inflation
ont également un impact significatif : la croissance économique
ayant un effet positif et l'inflation un effet négatif sur la
rentabilité économique des PME en Algérie. L'auteur a
relayé les limites ci-après : L'étude se concentre sur la
période de la pandémie de COVID-19, entre 2019 et 2021, et
suggère que les données collectées auprès des PME
durant cette période pourraient être biaisées, ce qui
affecterait
la fiabilité des résultats
·
L'échantillon de l'étude, qui comprend 40 PME algériennes
sur une période de cinq ans, est trop limité pour
généraliser les résultats obtenus.
· L'analyse
reposait principalement sur des données comptables
· Son
analyse s'est concentrée sur cinq déterminants principaux, tout
en reconnaissant que d'autres facteurs importants n'ont pas été
examinés.
Section 3 : Contextualisation de la recherche
Pour comprendre ce qu'est la performance financière,
il nous fallait revoir les travaux précédents ayant
abordés le thème que nous exploitons aujourd'hui. Les
études ayant abordé la performance financière ont su
27
démontrer son importance dans le cycle de vie d'une
entreprise. La performance financière est l'une des clés qui
maintient le cycle d'exploitation d'une firme, elle assure la
pérennité de la firme.
Cependant, le contexte dans lequel ces auteurs ont
analysé la performance de leurs entreprises diffère du
nôtre. La République Démocratique du Congo est
confrontée à une conjoncture géopolitique et
économique instable, laquelle influence fortement l'évolution des
sociétés de télécommunications ainsi que leurs
activités courantes. La dépréciation de la monnaie locale
contraint les entreprises à s'adapter continuellement aux
fluctuations monétaires, entraînant ainsi une
augmentation des charges quotidiennes de la firme.
Par ailleurs, les sociétés de
télécommunications, dont les activités nécessitent
des investissements
importants ainsi que l'acquisition d'équipements
coûteux pour l'amélioration de leurs services, recourent
généralement à l'importation de matériels provenant
de l'étranger. Toutefois, ces opérations exigent des
paiements en devises étrangères, obligeant les
entreprises à convertir la monnaie locale en monnaie
étrangère afin de financer leurs investissements. En outre, la
crise sécuritaire qui touche certaines régions du pays limite les
échanges et perturbe le bon déroulement des activités
économiques.
La constante évolution du taux d'inflation entraine la
baisse du pouvoir d'achat de la population, qui est
contrainte à payer plus afin de pouvoir satisfaire ses
besoins. Au regard de ce phénomène, les sociétés
des
télécommunications sont également
contraintes d'adapter leur offre en tenant en compte tenant compte du pouvoir
d'achat de la population, tout en évitant la chute de leur chiffre
d'affaires.
Afin de nous démarquer des recherches
antérieures, notre étude sera exclusivement fondée sur une
appréciation objective de la performance financière ainsi que de
son évolution au sein d'une société de
télécommunications opérant en Afrique centrale, plus
précisément en République Démocratique du Congo.
Face à l'instabilité politique, économique et
sécuritaire que connaît le pays, cette étude consistera
à analyser la performance financière et son évolution au
sein d'Airtel RDC SA, tout en proposant des mécanismes
susceptibles de minimiser les risques auxquels cette
société est exposée. Cette étude couvre la
période allant de 2021 à 2024.
Conclusion partielle
Ce chapitre, intitulé la revue de la
littérature, nous a permis de poser des bases en ce qui concerne la
performance financière.
La première partie du travail consistait à
comprendre ce qu'est la performance financière à l'aide de la
compréhension de la performance globale. Nous avons pu comprendre
l'importance de la performance
28
financière dans les activités courantes de
l'entreprise et sur la performance de l'entreprise elle-même, le cadre
théorique nous a été utile pour connaitre les indicateurs
qui mesurent le niveau de la performance financière dans une firme et
qui donnent lieu à une interprétation des résultats
après calculs.
La discussion empirique nous a permis de situer notre travail
par rapport aux travaux récents ayant abordé le thème que
nous exploitons. Les auteurs ont étudié la performance
financière selon le contexte économique auquel font face les
entreprises étudiées, leurs résultats nous ont
montré comment cette performance a un impact sur la situation
financière des cas étudiés.
La troisième partie du travail a consisté
à établir une différence entre notre étude et la
littérature existante. Pour ce faire, la contextualisation de la
recherche a martelé sur les conditions dans lesquelles la
société Airtel SA organise ses activités. Nous avons
montré l'ensemble de défis ou de contraintes qui affectent la
performance financière de la firme et qui se différencient de la
littérature existante.
29
CHAPITRE 2 : ANALYSE FACTUELLE
Ce chapitre sera consacré premièrement à
la présentation de notre cadre d'étude, la société
des télécommunications Airtel RDC SA. Nous parlerons des points
qui concernent la société, tels que l'objet social, la situation
géographique, l'histoire de la société etc. Ensuite, il
sera question de présenter l'approche
méthodologique retenue pour le traitement des
données dans notre étude ainsi que la technique retenue pour la
collecte des données. Pour finir, nous ferons un commentaire sur les
résultats obtenus après analyses
ainsi qu'à la validation des hypothèses.
Section 1 : Présentation d'Airtel RDC SA 1.1.
Situation géographique
Le siège social de l'entreprise Airtel RDC est
établi à Kinshasa en République Démocratique du
Congo, au
no01 croisement des avenues Tchad et Bas-Congo dans la
commune de la Gombe, elle est enregistrée sous le numéro de
registre de commerce 47889, avec comme numéro d'identification nationale
no353847 et sous le numéro d'impôt TM K02A0071R et sa boite
postale est de 1201 Kinshasa.
1.2. Historique
Bharti Airtel est une entreprise indienne, premier
opérateur en téléphonie mobile avec 125 millions
d'abonnés en 2009 et 25 % de part du marché. Il est
également très implanté en Afrique. La
société fait partie de l'indice boursier BSE Sensex.
Airtel Africa plc est une entreprise britannique qui fournit
des services de télécommunications et d'argent mobile dans 14
pays d'Afrique, principalement en Afrique de l'Est, en Afrique centrale et en
Afrique de l'Ouest. Airtel Africa est détenue majoritairement par
l'opérateur indien de télécommunications Bharti Airtel.
Airtel Africa propose des services de voix et de données mobiles, ainsi
que des services d'argent mobile, tant au niveau national qu'international.
Airtel Nigeria est l'entité la plus rentable d'Airtel Africa,
grâce à ses forfaits de données à bas prix au
Nigeria. En mars 2019, Airtel comptait plus de 99 millions d'abonnés sur
le continent. L'entreprise est cotée à la Bourse du
Nigéria, la Bourse de Londres et fait partie de l'indice FTSE 100.
Elle fut créée en date du 11 aout 1999 sous la
forme d'une SPRL, elle fut une filiale du groupe anglo-hollandais Celtel
International, ex MTS mobile system international fondé en Ouganda en
1998 par le docteur IBRAHIM, citoyen britannique d'origine soudanaise. Le
groupe opérateur de télécommunication est présent
dans 19 pays dont 16 pays africains et 3 pays de l'Asie, le réseau offre
ses services à plus de 220 millions d'abonnés dans le monde et
est compté parmi les 5 meilleures sociétés de
télécommunication dans ce monde.
30
L'entreprise a subi beaucoup des mutations à la suite
de l'achat et du rachat par d'autres marques, plusieurs transitions avec
différentes dénominations. Vers la fin de l'année 2005, le
29 septembre plus exactement, pour un montant de 3,2 milliards de dollars
américains, le groupe Celtel International est acheté par
l'entreprise koweitienne mobile télécommunication.
En aout 2008, l'entreprise koweitienne MTC apportera son
identité à Celtel International au Congo en intégrant
toutes ses opérations africaines sous la marque Zain avec comme
signature : « un monde merveilleux » et les couleurs sont
changés en noir, vert et mauve. 5
Zain Congo est une SARL (société par action
à responsabilité limitée) enregistrée au registre
de commerce sous le numéro RNC 47889 Kinshasa avec identification
nationale 0170-N35842 situé à Kinshasa immeuble Inna-Ivert au
croisement des avenues Bas-Congo et Tchad en face de l'hôtel Memling dans
la commune de la Gombe.
Cette transition de dénomination ne s'arrête pas
là, le 09 décembre 2010, l'entreprise de
télécommunication cellulaire passe de Zain et est baptisée
cette fois-ci « Airtel » ce changement de nom affecte
également tous les pays africains dans lesquels l'ancien Zain
opérait.
En Afrique, 16 pays disposent de services proposés par la
société Airtel, il s'agit de(du) :
BURKINA FASO ; CONGO-BRAZZAVILLE ; GABON ; MALAWI ; KENYA ;
TCHAD ; SIERRA LEONE ; OUGANDA ; NIGER ; SOUDAN ; ÎLES SEYCHELLES ;
ZAMBIE ; AFRIQUE DU SUD ; TANZANIE ; MADAGASCAR ; REPUBLIQUE
DÉMOCRATIQUE DU CONGO.
Le 28 décembre 1999, Celtel Congo en RDC a une licence
de concession des services publics de télécommunication
auprès du ministre de PTT sous le numéro de registre de commerce
002/DRT/031/GSM/9/99. KASANKA KIBANZA Suzanne.
1.3. Mission et objectif de la société
d'Airtel RDC A. Missions
Airtel RDC exploite des réseaux de
téléphonie mobile dans 16 pays à travers toute l'Afrique.
Partout où elle opère, la fiabilité de sa technologie aide
les entreprises et les communautés à prospérer, Airtel
prône l'honnêteté et la transparence dans la vie
professionnelle. Ceci nous aide à attirer les investisseurs et
s'attacher des meilleurs collaborateurs et partenaires locaux.
31
L'entreprise Airtel a pour objet, la commercialisation de ses
réseaux ou services de télécommunication GSM et toute
autre valeur ajoutée à ce service qu'elle pourra procurer sur
toute l'étendue de la RDC.
Elle a pour ambition de poursuivre ses investissements en
Afrique et aider partout les communautés et les
individus à mieux communiquer et à
prospérer, cette entreprise est venue changer l'univers du mobile en
apportant des services de qualité. La mission d'Airtel est d'être
le réseau le plus attrayant en Afrique, en mettant une technologie
rapide, claire et fiable à la disposition d'une population dynamique
à ceux qui aspirent
à accomplir davantage dans leur vie et au sein de leurs
communautés.
Elle offre un accès clair aux communications à
travers les vastes étendus d'Afrique. La mission qu'elle s'est
assigné en RD Congo est de fournir le meilleur
réseau de télécommunication possible à tous les
habitants du pays. Elle aura un effet de catalyseur certain sur le
développement économique et continuera à l'unification du
pays ainsi qu'à l'intégration du peuple congolais.
B. Objectifs
L'entreprise de télécommunication Airtel s'est
fixé comme objectifs :
- Devenir une entreprise leader sur le marché
panafricain de télécommunication et d'offrir des services GSM
à la technologie de pointe alliée à un service client et
d'excellente qualité. Airtel veut élargir ses réseaux et
sa clientèle tout en optimisant ses couts d'expansion ;
- Développer et étendre ses opération
téléphoniques cellulaires en Afrique, le groupe conserve
l'intention de continuer son programme d'investissement en
acquérant des licences et des
opérateurs ;
- Positionner Airtel en tant que marque panafricaine connue par
la qualité de son service, pour
l'étendue de ses réseaux et pour son service
clientèle, forte de son image, Airtel a pour objectif d'accroitre la
fidélité de ses clients et d'étendre sa clientèle
;
1.4. Structure organisationnelle
En ce qui concerne la structure organisationnelle, Airtel RD
Congo est subdivisée en directions :
Ø La Direction générale : coordonne tous
les départements et toutes les directions de la société et
définit également la politique générale de la
société ;
Ø Direction des ventes et distribution : s'occupe de
toutes les activités de distribution et de vente, elle coordonne
également les activités dans toutes les régions
commerciales d'Airtel ;
Ø
32
Direction des ressources humaines : concerne tout ce qui est
lié à la gestion du capital humain, la formation de ses agents
;
Ø Direction technique : s'occupe des activités
techniques relatives à l'accomplissement de la disponibilité des
réseaux par notamment le contrôle de qualité et la
maintenance des équipements réseaux tout en assurant une
connexion optimale ;
Ø Direction marketing : s'occupe de la visibilité,
presse, publicité et sponsors dans l'étendue du pays ;
Ø Direction de Finance : s'occupe de la gestion
financière au sein de la société ;
Ø Direction juridique : s'occupe de la coordination
juridique de l'activité à Kinshasa et aussi dans le siège
de la société Airtel RDC et en région, l'entreprise
travaille avec les avocats conseillés.
Section 2 : Approche méthodologique
Cette section spécifie la méthode et les outils
utilisés pour analyser les données collectées pour
ensuite
vérifier nos hypothèses de recherche concernant
l'appréciation de la performance financière d'Airtel RDC SA
au moyen des indicateurs financiers. 2.1.
Méthodologie
Pour répondre à notre problématique, notre
choix s'est porté sur une approche mixte, combinant la méthode
quantitative et qualitative. 2.2. Collectes des
données
Parmi les multiples techniques de collecte des données,
notre choix s'est porté sur la technique
documentaire. Au moyen de cette technique, les informations
nécessaires en rapport avec notre étude ont été
obtenues et ce qui nous a aidé pour la suite.
En effet, les états financiers tels que le Bilan, le
Compte des résultats et les notes annexes, nous ont permis de comprendre
la situation financière de la société et nous ont
donné les informations nécessaires couvrant la période
allant de 2021 à 2024.
Les rapports annuels d'activité nous ont permis de
comprendre le déroulement des activités de la filiale durant la
période d'étude.
2.3. Outils d'analyse des données
Les données collectées ont ensuite
été analysées et transformées en résultats
exploitables à l'aide des outils
suivants :
33
2.3.1. Analyse des soldes intermédiaires de
gestion
De par cette analyse, nous avons mené une observation sur
la performance économique de la filiale. En effet,
nous avons évalué la richesse créée
sous la période d'étude.
2.3.2. Analyse de la rentabilité et de la
profitabilité
Cette analyse a été cruciale, car elle nous a
permis d'apprécier l'efficacité de gestion de la
société que nous étudions. En d'autres termes, nous avons
su mesurer la capacité d'Airtel RDC SA à générer
des bénéfices
au moyen de son activité.
2.3.3. Analyse par les ratios de la structure
financière
Au moyen des ratios de structure financière, nous avons
apprécié la répartition des capitaux propres et les
dettes financières face aux emplois qu'ils financent. Nous
avons porté un jugement sur la solvabilité de la
firme, sur son autonomie financière ainsi que sur sa
capacité à couvrir ses emplois à long terme par ses
ressources permanentes (équilibre financier). Le regard
a été également porté sur l'état de la
trésorerie durant la période d'étude.
2.3.4. Analyse de la liquidité
L'analyse de la liquidité a conduit à
l'appréciation de la capacité d'Airtel RDC de rembourser ses
emplois à
court terme.
Section 3 : Présentation des résultats et
validations des hypothèses
Dans cette section, il sera question de présenter les
résultats et de valider les hypothèses formulées au
niveau de l'introduction. Pour ce faire, nous
présenterons d'abord l'analyse des soldes intermédiaires de
gestion, pour ensuite présenter l'analyse de la rentabilité et de
la profitabilité avant de poursuivre par l'analyse de la structure
financière, pour atterrir avec l'analyse de la liquidité.
Après présentation des résultats, nous procéderons
à la validation des hypothèses de recherche.
3.1. Présentation des résultats
3.1.1. Présentation de l'analyse des soldes
intermédiaires de gestion (SIG)
34
Tableau 2:Soldes intermédiaires de gestion (En
millions de FC)
|
Libellés
|
2021
|
2022
|
2023
|
2024
|
|
Marge commerciale
|
-867
|
-10 640
|
-14 964
|
- 21 147
|
|
Chiffre d'affaires
|
824 726
|
994 913
|
1 349 534
|
1 678 127
|
|
Valeur ajoutée
|
549 012
|
516 477
|
97 402
|
881 587
|
|
Excédent brut d'exploitation
|
493 677
|
463 648
|
30 601
|
792 337
|
|
Résultat d'exploitation
|
393 731
|
348 482
|
-121 683
|
614 488
|
|
Résultat financier
|
-257 680
|
-192 395
|
-286 136
|
-589 373
|
|
Résultat des AO
|
-161 165
|
136 654
|
156 087
|
-407 819
|
|
Résultat HAO
|
99 221
|
-
|
11 367
|
22 053
|
|
Résultat net
|
226 631
|
146 074
|
-413 514
|
30 004
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Le tableau ci-dessus illustre
l'ensemble des richesses créées par la société
Airtel RDC SA sur la période d'étude. En effet, il montre avec
précisions l'ensemble des opérations effectuées par la
firme pour générer sa richesse.
Tableau 3:Indicateurs clés de la performance
opérationnelle (en Millions de FC)
|
Libellé
|
2021
|
2022
|
2023
|
2024
|
|
Chiffres d'Affaires
|
824 726
|
994 913
|
1 349 534
|
1 678 127
|
|
Taux de variation (CA)
|
32,56%
|
20,64%
|
35,64%
|
24,35%
|
|
Valeur ajoutée (VA)
|
549 012
|
516 477
|
97 402
|
881 587
|
|
Taux de variation (VA)
|
333,95%
|
-5,93%
|
-81,14%
|
805,10%
|
|
VA % du CA
|
66,57%
|
51,91%
|
7,22%
|
52,53%
|
|
EBE
|
493 677
|
463 648
|
30 601
|
792 337
|
|
Taux de variation (EBE)
|
531,74%
|
-6,08%
|
-93,40%
|
2489,25%
|
35
EBE % CA
|
59,86%
|
46,60%
|
2,27%
|
47,22%
|
|
RE
|
393 731
|
348 482
|
-121 683
|
614 488
|
|
Taux de variation (RE)
|
-1138,65%
|
-11,49%
|
-134,92%
|
604,99%
|
|
RE % CA
|
47,74%
|
35,03%
|
-9,02%
|
36,62%
|
|
RN
|
226 631
|
146 074
|
-413 514
|
30 004
|
|
Taux de variation (RN)
|
234,87%
|
-35,55%
|
-383,09%
|
107,26%
|
Source : Elaboré par l'auteur à partir des
états financiers
Figure 4 : Evolution du Chiffres d'Affaires
d'Airtel RDC SA (en Millions de FC)
1 800 000
994 913
1 349 534
1 678 127
824 726
2021 2022 2023
1 600 000
1 400 000
1 200 000
1 000 000
800 000
600 000
400 000
200 000
0
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : La figure ci-dessus illustre
l'évolution du Chiffre d'Affaires sur la période
étudiée. Il convient de remarquer qu'entre 2021 et 2024, le
Chiffre d'affaires de la société des
télécommunications Airtel RDC SA a pratiquement doublé. Ce
résultat montre la capacité de la société à
générer des bénéfices à ses ventes.
36
Figure 5: Evolution de la valeur ajoutée
d'Airtel RDC SA (en Millions de FC)
|
1 000
|
000
|
|
|
|
|
|
|
|
881 587
|
|
900
|
000
|
|
|
|
|
800
|
000
|
|
|
|
|
|
|
700
|
000
|
|
|
|
|
|
|
600
|
000
|
549 012
|
|
|
|
|
|
|
516 477
|
|
|
|
|
|
500
|
000
|
|
|
|
|
|
|
|
|
|
|
|
400
|
000
|
|
|
|
|
|
|
|
|
|
|
300
|
000
|
|
|
|
|
|
|
|
|
|
|
200
|
000
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
97
|
402
|
|
|
|
|
100
|
000
|
|
|
|
|
|
|
|
|
|
|
0
|
|
|
|
|
|
|
|
|
|
|
|
|
2021 2022 2023 2024
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Le graphique illustre
l'évolution de la valeur ajoutée, celle-ci décroit
légèrement de 5,93% ; on suppose que les charges ont
augmenté à l'année suivante. En 2023, cette
décroissance s'accentue et la valeur ajoutée chute d'environ
81,14% ramenant celle-ci à 97 402 Millions de Francs Congolais.
L'année 2024 a été marquée par une croissance
explosive de la valeur ajoutée qui connait une ascension fulgurante
d'environ 881 587 Millions de Francs congolais, ce phénomène
traduit une croissance d'environ 805,10%.
Figure 6 : Evolution de l'EBE et du Résultat
d'Exploitation (En Millions de FC)
1 000 000
800 000
600 000
400 000
200 000
0
2020,5 2021 2021,5 2022 2022,5 2023 2023,5 2024 2024,5
-200 000
EBE RE
Source : Elaboré par l'auteur à partir des
états financiers
37
Commentaire : Nous pouvons voir à
l'aide du graphique ci-dessus que l'EBE et le RE suivent une tendance assez
similaire. La situation de ces indicateurs pour l'année 2021 montre que
la firme a réalisés des résultats positifs après la
COVID. Une légère décroissance observée en 2022 qui
s'est suivie d'une profonde dégradation de ces indicateurs en 2023,
amenant le résultat d'exploitation à un solde négatif.
Ensuite, viens la période de reconstruction et d'ascension en 2024 pour
ces deux indicateurs.
Figure 7: Evolution du Résultat Net d'Airtel
RDC SA (En Millions de FC)
0
2020,5 2021 2021,5 2022 2022,5 2023 2023,5 2024
2024,5
-100 000
-200 000
-300 000
-413 514
-400 000
-500 000
226 631
146 074
30 004
300 000
200 000
100 000
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Ce graphique illustre
l'évolution du Résultat net sur la période
étudiée d'Airtel RDC qui décroit tout au long de la
période d'étude. En 2022, le résultat net qui était
autrefois 226 631 millions à l'année N-1, connait une
décroissance d'environ 35,55%. Cette décroissance s'amplifie en
2023 où le RN passe de 146 074 millions à - 413 514 millions soit
une décroissance de 383,09%, un résultat extrêmement
négatif. En 2024, la société relève son
résultat net qui, par rapport au dernier enregistrement connait une
croissance de 107,26% soit 30 004 Millions de Francs congolais.
3.1.2. Analyse de l'autofinancement (CAF)
38
Tableau 4:Calcul de l'autofinancement sur la
période d'étude (en Millions de FC)
|
2021
|
|
2022
|
|
2023
|
|
2024
|
|
|
Capacité d'autofinancement (CAF)
|
227
|
356
|
261
|
977
|
-259
|
812
|
177
|
751
|
|
Dividendes distribuées
|
|
0
|
|
0
|
|
0
|
|
0
|
|
Autofinancement = CAF- D
|
227
|
356
|
261
|
977
|
-259
|
812
|
177
|
751
|
Source : Elaboré par l'auteur à partir des
états financiers
Figure 8 : Evolution de l'autofinancement sur la
période donnée
|
300 000
|
|
200 000
|
|
|
|
|
|
|
|
|
|
|
|
100 000
|
|
|
|
|
|
|
|
|
|
|
|
0
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2021 2022
|
|
2023
|
|
2024
|
|
-100 000
|
|
|
|
|
|
-200 000
|
|
|
|
|
|
-300 000
|
Capacité d'autofinancement (CAF) Dividendes
distribuées
Autofinacement = CAF- D
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Ce graphique montre
l'évolution de l'autofinancement de la société des
télécommunications Airtel RDC SA sur une période poste
COVID. La capacité d'autofinancement et l'autofinancement de la
société étaient situé aux environs de 227 356
millions de francs congolais, ce résultat était
bénéfique pour la société, qui se voyait en mesure
de financer ses investissements ainsi que de dégager des
bénéfices. Cette situation s'améliore en 2022, où
l'on remarque que l'autofinancement est passé de 227 356 à 261
977 millions de francs congolais ; cette situation se renverse en 2023
où l'autofinancement décroit de 199%, passant de 261 977 à
-259 812 millions de francs. Cependant, l'année 2024 a été
marquée par une restauration de l'autofinancement d'Airtel qui
39
redevient positif. Durant la période d'étude, la
capacité d'autofinancement et l'autofinancement suivent une même
tendance avec des fluctuations similaires ; cela est dû à la non
distribution des dividendes auprès des actionnaires tout au long de la
période étudiée.
3.1.3. Analyse des indicateurs de la performance
financières
Tableau 5 : Les indicateurs de la performance
financière (en millions de FC)
|
2021
|
2022
|
2023
|
2024
|
|
Rentabilité financière
|
-22%
|
-17%
|
36%
|
-3%
|
|
Rentabilité économique
|
-47%
|
-82%
|
28%
|
200%
|
|
Effet de levier
|
25%
|
65%
|
8%
|
-203%
|
|
Taux de profitabilité
|
27%
|
15%
|
-31%
|
2%
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· La rentabilité financière (des capitaux
propres) a connu des mouvements variés. Entre 2021, cette
rentabilité était de -22% pour passer à -17% en 2022 ;
durant cette période, la rentabilité subissait une
amélioration qui était principalement causée par la
réduction des pertes. L'année 2023 pour Airtel a
été une année de croissance de la rentabilité
financière. En effet, celle-ci s'est fortement accrue atteignant le
seuil de 36%, ce qui souligne la capacité des capitaux propres à
générer un bénéfice (Ce résultat est
principalement issu du rapport des signes entre le résultat net et les
capitaux propres. Economiquement, ce résultat ne reflète pas une
performance des capitaux propres à générer des
bénéfices pour les associés). L'année 2024 a
été marquée par une chute violente de la
rentabilité financière de 39%. Ce résultat de -3% est
dû à une dégradation des capitaux propres causées
par les reports à nouveau. Cependant, ce résultat reste du point
de vue mathématique et peut signifier une amélioration de la
rentabilité des capitaux propres, car ceux-ci tendent vers le sens
positif.
· La rentabilité économique en 2021
était de - 47%, elle se dégrade en 2022 de 35%. Cette
dégradation de la rentabilité économique est
principalement due au solde négatif des capitaux investis. En 2023, elle
s'envole de manière positive pour atteindre 28% (ce résultat est
principalement dû au rapport des signes entre le résultat
d'exploitation et les capitaux investis, il ne représente pas la
réalité économique et n'interprète pas une
amélioration de l'exploitation). En 2024, Airtel réalise
40
une croissance exponentielle de sa rentabilité
économique due à l'augmentation du résultat net et des
capitaux investis, elle est de 200% en 2024. L'activité
économique d'Airtel RDC lui a fortement été
bénéfique. Ce bénéfice a principalement
été causé par l'amélioration des ressources
stables, qui est due à l'augmentation de la dette par rapport aux
capitaux propres.
· L'effet de levier passe de 25% en 2021 à 65% en
2022 puis redescend à 8% en 2023. Durant cette période,
l'endettement contribue à l'augmentation de la rentabilité
financière. En 2024, l'endettement a eu un effet négatif sur la
rentabilité financière, étant donné que l'effet de
levier était de - 203%.
· Sur la période étudiée, le taux
de profitabilité d'Airtel RDC s'est dégradé de
manière progressive à l'année 2021, 2022 quittant de 27%
à 15%. La dégradation s'est accentuée en 2023 où le
taux baisse jusqu'à -31%. L'on observe en 2024, une amélioration
de la capacité d'Airtel à générer du profit au
moyen de ses ventes, cela s'est produit par l'évolution positive du taux
de profitabilité qui est de 2% sur l'année. Cette augmentation
est due à l'amélioration du résultat net en 2024.
3.1.4. Analyse de la structure
financière
Tableau 6 : Ratios de structure financière
(en millions de FC)
|
2021
|
2022
|
2023
|
2024
|
Ratio de solvabilité Générale
|
0,3890347
|
0,483897019
|
0,4322306
|
0,5394406
|
Ratio d'autonomie financière
|
-0,677625
|
-0,55843735
|
-0,52954
|
-0,547167
|
Ratio de capacité de remboursement
|
0,7849829
|
1,302097712
|
32,698376
|
1,9461908
|
Ratio d'endettement
|
-0,174562
|
-0,503763365
|
-0,613965
|
-1,291582
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· Le ratio de solvabilité générale
présente un léger accroissement de 2021 à 2022 où
il passe de 0,38 à 0,48. Il s'en est en 2023, d'une baisse de ce ratio
qui passe à 0,43 et qui vient remonter en 2024 pour atteindre 0,54.
Qu'à cela ne tienne, Airtel RDC demeure sur une ligne rouge car son
ratio de
41
solvabilité reste inférieur à 1, ce qui
signifie que la société ne parvient pas à couvrir ses
dettes par ses actifs. Airtel RDC a donc été insolvable sur toute
la période d'étude.
· Le ratio d'autonomie financière demeure
fortement négatif sur la période étudiée. En 2021,
il est de -0,68% puis passe à -0,56% en 2022. En 2023, il est de -0,53%
puis de -0,55% en 2024. Sur la période étudiée, ce ratio
demeure négatif, ce qui signifie qu'Airtel RDC est dans un état
critique ; elle dépend du financement externe pour maintenir son
activité. Elle ne possède aucune autonomie financière. Ces
résultats peuvent représenter un risque de faillite ou de
restructuration.
· Le ratio de la capacité de remboursement donne
pour 2021 un délai de 7 mois pour qu'Airtel rembourse ses dettes. En
2022, le délai de remboursement obtenu après calcul est de 1 an
et 3 mois. En 2023, on constate l'augmentation du délai de
remboursement. En effet, Airtel a besoin de 32 ans et 6 mois pour rembourser
ses dettes. Pour ce qui est de 2024, le délai de remboursement est
estimé à 1 an et 9 mois.
· Pour ce qui est du ratio d'endettement, il se
décroit de manière progressive et intensive sur la période
d'étude, cela est dû à la dégradation des capitaux
propres causée par les reports à nouveau (les pertes
cumulées). Cette décroissance nous montre que la situation de
l'entreprise est dans un état critique, donc en
déséquilibre financier.
Tableau 7 : Equilibre financier
|
|
2021
|
2022
|
2023
|
2024
|
Fonds de Roulement
|
-1
|
579 621
|
-1 257
|
652
|
-1 480
|
423
|
-844
|
842
|
Besoin en Fonds de Roulement
|
|
-75336
|
-1 083
|
626
|
-1 182
|
755
|
-664
|
557
|
Trésorerie Nette (FR-BFR)
|
-1
|
504 285
|
-174
|
026
|
-297
|
668
|
-180
|
285
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : On constate dans ce tableau
que le principe de l'équilibre financier minimum n'est pas
respecté, ce résultat s'accompagne d'une trésorerie
déficitaire sur la période étudiée. Les besoins
de
financement surpassent les ressources et poussent la
société à faire aux concours bancaires pour financer ses
investissements soit aux dettes fournisseurs.
3.1.5. Analyse de la liquidité
42
Tableau 8 : Les ratios de
liquidité
|
2021
|
2022
|
2023
|
2024
|
Ratio de liquidité générale
|
0,10314586
|
0,163437682
|
0,15875388
|
0,31393166
|
Ratio de liquidité réduite
|
0,10174278
|
0,154136555
|
0,15162322
|
0,30312907
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· En 2021, le Ratio de liquidité
générale était 0,10 ; il s'accroit
légèrement de 0,06 en 2022 pour être à 0,16 ; ce
ratio baisse en 2023 pour une valeur de 0, 158 et remonte en 2024 pour
atteindre la valeur de 0,31. Il sied de noter que sur l'ensemble de
résultats obtenus durant la période d'étude, le ratio de
liquidité générale reste inférieur à 1, ce
qui représente un danger de la trésorerie ; les actifs circulants
ne couvrent pas les passifs circulants.
· Le RLR évolue entre 2021 et 2022, passant de 0,
10 à 0,15 ; il est ensuite suivi d'une dégradation en 2023,
où sa valeur est de 0,15 et remonte en 2024 pour une valeur de 0,30. Ces
résultats traduisent un risque de trésorerie sur l'ensemble de la
période d'étude.
3.2. Validation des hypothèses
empiriques
Après avoir analysé nos données
collectées via les états financiers, nous avons utilisé
certains indicateurs financiers tels que les indicateurs de la performance
financière, les ratios de structure financière et les ratios de
liquidité pour parvenir aux résultats qui confirmeront ou
infirmeront les hypothèses formulées. De ce fait, nous tenterons
de valider ou d'invalider nos hypothèses de recherches aux vus des
résultats obtenus :
H1 : Les indicateurs de la performance
financière ont évolué favorablement sur la période
d'étude.
Pour ce qui est des indicateurs de la performance
financière, nous avons utilisé le ratio de la rentabilité
économique, la rentabilité financière, l'effet de levier
ainsi que le ratio de profitabilité. Ces ratios nous permettent de
vérifier la validité de nos hypothèses au travers des
résultats :
- Le ratio de la rentabilité économique :
Celle-ci est restée négative durant les années 2021, 2022
et 2023 ; bien que le résultat constaté en 2023 soit positif,
cela ne reflète une amélioration de l'exploitation et Airtel
reste sur une perte. En 2024, l'on constate une croissance spectaculaire de
la
43
rentabilité économique où elle atteint 200%.
L'évolution de la rentabilité économique n'est donc pas
globalement positive ;
- Le ratio de rentabilité financière : La
rentabilité financière a connu une tendance négative entre
2021 et 2023 ; elle connait un redressement en 2024 où elle passe
à 3%. Cependant, ce redressement ne montre pas une évolution
globalement positive de la rentabilité financière d'Airtel RDC
sur la période d'analyse ;
- L'effet de levier : demeure constamment négative du
point de vue économique sur la période d'étude, qui veut
dire que les dettes ont un effet négatif sur la rentabilité des
capitaux propres de la société, et ne contribue pas à son
augmentation ;
- Le taux de profitabilité : est profondément
marqué par une dépréciation continuelle, suivi d'une
appréciation en 2024. Qu'à cela ne tienne, le pourcentage des
bénéfices net réalisé par Airtel a plus
été marqué par une décroissance plutôt qu'une
croissance sur la période d'étude.
Conclusion de H1 : Nous infirmons
l'hypothèse selon laquelle les indicateurs de la performance
financière d'Airtel RDC auraient évolué de manière
favorable sur la période 2021-2024, car leur évolution n'est pas
pleinement positive et demeure négative entre 2021 et 2023.
H2 : La structure financière d'Airtel RDC
est relativement stable et équilibrée entre 2021 et 2024.
Pour mesurer la stabilité de la structure
financière et son équilibre durant la période
d'étude, nous avons utilisé les ratios de structure
financière et le principe de l'équilibre financier minimum, pour
accepter ou rejeter l'hypothèse formulée. Voici les principaux
résultats :
- Le ratio de solvabilité générale : Sur la
période d'étude, ce ratio reste constamment inférieur
à 1,
ce qui traduit une ligne rouge pour l'entreprise, car ses actifs
ne seront pas en mesure de couvrir ses dettes en cas de liquidation. Airtel RDC
est donc insolvable sur la période étudiée.
- Le ratio d'autonomie financière : ce ratio demeure
constamment négatif sur 2021-2024, ce qui veut dire que la
société ne dispose d'une autonomie financière et
dépend fortement des dettes
pour ses activités ;
- La capacité de remboursement : montre que le
remboursement des dettes de la société a des délais
variés qui tendent à augmenter de manière
significative.
- Le ratio d'endettement : Ce ratio demeure fortement
négatif sur la période d'analyse, ce qui traduit également
la dépendance de la société vis-à-vis des tiers,
cela est dû à la dégradation des capitaux propres ;
44
- L'équilibre financier : Le principe de
l'équilibre financier minimum n'étant pas respecté, la
société
fait face au risque de trésorerie car cette
dernière reste négative tout au long de l'étude.
Conclusion de H2 : Au vu des résultats
obtenus, nous rejetons l'hypothèse selon laquelle la structure
financière d'Airtel était relativement stable et
équilibrée sur la période d'étude. En effet, les
résultats nous montrent que notre cadre d'étude présente
une structure financière fragile et
déséquilibrée.
H3 : Airtel RDC dispose d'une bonne
liquidité pour faire face à ses engagements à court
terme.
Pour vérifier le degré de liquidité de la
firme étudiée, nous avons utilisé les ratios de
liquidité qui nous ont permis de confirmer ou d'infirmer notre
hypothèse. Les résultats se présentent comme ceux-ci :
- Le ratio de liquidité générale (RLG) :
sur la période d'étude, ce ratio demeure constamment
inférieur à 1, ce qui traduit un danger et un risque de
trésorerie ;
- Le ratio de liquidité réduite (RLR) :
présente également les mêmes comportements du RLG, il
demeure inférieur à 1 sur la période 2021-2024, ce qui
traduit un risque de trésorerie.
Conclusion de H3 : Les résultats
obtenus après analyse, nous montre qu'Airtel RDC ne dispose pas d'une
trésorerie suffisante pour faire face à ses engagements à
court terme. Ces résultats rejettent l'hypothèse 3.
Conclusion partielle
Dans ce chapitre, nous avons présenté en premier
plan notre cadre d'étude, cette présentation nous a permis
de comprendre la société Airtel RDC au travers
de son historique et de sa situation géographique. Nous avons
également parcouru l'ensemble des objectifs de cette
société des télécommunications face à son
secteur et sa conjoncture économique.
Dans l'approche méthodologique, nous avons opté
pour une approche mixte composée de la méthode quantitative et
qualitative, qui nous ont permis de transformer les données
financières collectées à l'aide des états
financiers, en chiffres bruts et interprétables. L'analyse des SIG, de
la rentabilité, de la profitabilité, de la structure
financière et de la liquidité ont servi d'outils d'analyse des
données pour l'obtention de nos
résultats.
Les résultats obtenus démontrent que les
indicateurs de la performance financière ont connu une
évolution
défavorable sur la période d'étude, suite
à une dépréciation progressive de leurs valeurs sur la
période
45
d'étude. Quant à la structure financière
d'Airtel RDC, le principe de l'équilibre financier minimum n'est pas
respecté et sa trésorerie demeure négative sur toute la
période d'étude. La structure financière nous montre
également que la société dépend
plus des dettes pour financer son activité et voit ses capitaux propres
se dégradaient à cause des reports à nouveau. Pour finir,
la firme ne dispose pas des liquidités suffisantes pour faire face
à ses engagements à court terme, étant donné que
les ratios de liquidité sont tous inférieurs à 1 sur toute
la période ; on traduit ces résultats en risque de
trésorerie.
Au regard des résultats mentionnés ci-dessus,
l'hypothèse H1, H2 et H3 sont rejetées. La société
Airtel RDC n'a pas été performante sur la période
d'étude.
46
CHAPITRE 3 : DISCUSSIONS, IMPLICATIONS ET LIMITATIONS DES
RESULTATS Dans ce chapitre, il sera question de confronter les
résultats de notre étude à ceux des études
antérieures afin de relever les points de convergence ainsi que les
points de divergence. Il sera ensuite question de présenter les
implications et les limites de notre étude ; ensuite, nous conclurons
par des recommandations.
3.1. Discussions des résultats
La discussion des résultats nous permet de comparer les
résultats de notre étude avec les études
antérieures.
L'objectif est de répertorier les éléments
de convergences ainsi que les éléments de divergences.
3.1.1. Convergences avec la
littérature
Tout au long de notre étude, nous avons mis l'accent sur
les indicateurs de la performance financière comme
étant les éléments majeurs et
déclencheurs de la performance financière dans une entreprise.
Nous avons pu dire que ces indicateurs donnent une vision plus large sur la
capacité de l'entreprise à rester financièrement
performante. Cependant, nous avons souligné qu'une entreprise demeure
performante sur le long terme, lorsqu'elle sait répartir ses fonds
propres ainsi que ses dettes, d'où nous avons soulevé la notion
de la structure financière, en martelant sur sa capacité à
pérenniser les activités d'une entreprise. C'est dans cette
dynamique que vient se joindre l'étude de Tazir Ramla (2017) qui
démontre l'importance d'une bonne répartition des dettes et des
capitaux propres, soulignant le fait que cette dernière cause la
pérennité d'une
entreprise. Il trouve dans ses résultats que la PME
dépend du financement externe pour son exploitation et
manque d'une autonomie financière, d'autant plus que
ses dettes ne peuvent être couvertes par ses actifs en cas de
liquidation. Son équilibre financier n'est pas respecté à
cause de son fonds de roulement négatif. Les résultats de
l'auteur convergent avec le nôtre du point de vue de la structure
financière.
Par ailleurs Boussad Wiam (2023) montre que les soldes
intermédiaires de gestion sont également
considérés comme des outils pertinents qui
permettent d'avoir une vision plus large sur l'évolution des
éléments et leur influence sur les indicateurs de la performance
financière. En effet, l'auteur souligne que la croissance du chiffre
d'affaires conduit à une augmentation des autres SIG. Il constate
également que le chiffre d'affaires du cadre d'étude
évolue de manière favorable et progressive.
Pour finir Aymen Adjal (2024) montre que le surendettement et
le manque de liquidité ont une influence
négative sur la performance financière. En
effet, l'auteur affirme que l'augmentation des dettes réduit la
capacité d'une entreprise à s'autofinancer et la rend
dépendante du financement externe pour maintenir son niveau
d'activité. Le manque de liquidités crée des tensions au
niveau de la trésorerie.
47
3.1.2. Divergences
Malgré les points de convergence cités
ci-dessus, les résultats obtenus divergent de la littérature
existante. Cette divergence est principalement causée par les
éléments d'ordre :
- Méthodologique : L'appréciation de la
performance financière de notre cadre d'étude a été
faite au travers des indicateurs financiers tels que la rentabilité, la
profitabilité, la capacité d'autofinancement,
la structure financière et la liquidité donne une
vision plus large sur la performance financière. Pour
ce qui est de l'échantillon, nous nous sommes
focalisés sur la société des
télécommunications Airtel
RDC durant la période 2021-2024 ;
- Contextuel : La RDC est régie par une conjoncture
économique instable où le pouvoir d'achat varie en fonction de
l'inflation qui perdure au sein du pays, ainsi que du taux de change. La
République
Démocratique du Congo est fortement dollarisé
suite à la dépréciation de la monnaie locale où
nous observons les autochtones avoir une préférence sur la
monnaie étrangère. La crise humanitaire a un
impact négatif sur les activités d'une
entreprise. Contrairement aux entreprises qui vivent dans une
conjoncture économique stable, les
sociétés congolaises font face aux nombreux défis
liés la situation du pays ;
- Sectoriel : Le secteur des télécommunications
en République Démocratique du Congo fait face à une
demande croissante qui requiert des investissements lourds pour satisfaire les
besoins numériques de la population. Ce secteur est en proie à
une concurrence rude où chaque acteur espère garder leurs parts
du marché.
3.2. Implications théoriques et
empiriques
3.2.1. Implications théoriques
La présente étude se joint à la
littérature existante. Elle donne une vision plus large sur la
manière de piloter
une entreprise et d'évaluer sa performance
financière dans le cadre d'une conjoncture économique
instable,
accompagné des contraintes, politiques et de
sécurité. Elle joint les cadres conceptuels suivants :
Ø Validation du modèle
multidimensionnel de la performance : Ce travail confirme les
théories de la gestion (Lorino, Bourguignon ou Kaplan & Norton)
selon lesquelles la notion de la performance ne peut être réduite
à une seule dimension. Les analyses menées mettent en relation la
performance économique (la création de la richesse et de la
valeur ajoutée) et la performance financière (la
rentabilité, structure financière et liquidité).
Ø
48
Illustration du triangle de la performance (Bartoli)
: Les concepts d'efficacité (augmentation de la
productivité et du chiffre d'affaires), d'efficience (optimisation des
couts et des ressources face à l'inflation et la
dépréciation de la monnaie) et de pertinence (adapter l'offre
face aux réalités du
marché congolais) trouvent leur importance dans un
secteur à forte demande et intensité concurrentielle.
Ø Théorie de la décision de
financement et structure financière : L'étude a tenu
d'analyser la relation entre la rentabilité financière, la
rentabilité économique et l'effet de levier sur la période
2021-2024. L'étude a martelé sur les théories
financières classiques liées à l'autonomie
financière, la répartition convenable des dettes
financières et des capitaux propres, le principe de l'équilibre
financier minimum et à l'impact des dettes sur les capitaux propres et
les résultats de l'entreprise dans un contexte de forte
inflation et de la dépréciation de la monnaie.
3.2.2. Implications empiriques
En ce qui concerne le plan empirique, notre cadre
d'étude propose des observations et des repères pour le bon
fonctionnement d'une société des télécommunications
évoluant en Afrique centrale :
Ø Outil de pilotage dans un environnement
: L'étude prouve que l'instabilité politique, la
dépréciation monétaire et l'inflation ont un effet
négatif sur les indicateurs de gestion. Ces phénomènes
provoquent la hausse des charges d'exploitation qui ralentissent les
activités des sociétés des
télécommunications en provocant des effets ciseaux, qui rendent
les résultats négatifs.
Ø Diagnostic réel de la performance
d'Airtel RDC SA : L'utilisation de la méthode quantitative
(calcul des Soldes Intermédiaires de Gestion, de la valeur
ajoutée et des ratios de liquidité ou de rentabilité)
tient à alerter la direction administrative de sa santé
financière sur la période 2021-2024. Grace à elle, nous
pouvons observer l'efficacité des investissements lourds
face à une croissance de la demande.
Ø Aide à la prise des décisions
stratégique et gestion de risques : Les résultats
attirent l'attention des dirigeants face aux risques auxquels ils sont
exposés. Cette attention par l'entremise des informations
financières retenues, a pour but d'anticiper les risques de faillites
auxquels ils sont exposés, d'ajuster la politique d'endettement, de
négocier avec les tiers le délai de rembourser tout en mettant en
place des palliatifs adaptés pour maintenir l'activité de la
société ainsi que d'assurer sa pérennité sur le
marché.
49
3.3. Limitation des résultats
Dans cette section, il sera question de présenter les
limités recensées durant la période d'étude et
l'interprétation des résultats. Ces limites sont d'ordre
méthodologiques, contextuelles et empiriques.
3.3.1. Limites méthodologiques
Ø La première limite méthodologique
repose sur l'unique utilisation des états financiers et des ratios
financiers. Il a été dit dans les lignes
précédentes que ces indicateurs offrent une
compréhension
approfondie de la performance financière,
l'appréciation dépend de l'objectivité des
résultats. Cependant, l'étude ne prend pas en compte les facteurs
qualitatifs qui peuvent occasionner la performance financière d'une
entreprise. Certains éléments tels que la qualité de la
gouvernance, les choix stratégiques et l'efficacité
managériale peuvent avoir un effet tant positif que négatif sur
les résultats d'une firme.
Ø La deuxième limite concerne les outils de
collecte des données. L'étude s'est plus basée sur les
informations collectées au moyen des états financiers pour
interpréter la performance financière d'Airtel RDC. Cependant,
les techniques de collectes des données qualitatives notamment
l'entretien, aurait permis de compléter l'analyse financière par
des informations liées à la politique de financement, aux
décisions d'investissement et aux difficultés rencontrées
par l'entreprise durant les
exercices étudiés.
Ø L'étude ne s'appuie que sur une approche
descriptive et d'évaluation basée principalement sur l'analyse
des indicateurs financiers. Les modèles économétriques ou
la méthode économétrique
aurait pu saisir le sens de la relation des indicateurs
financiers et de la performance financière, tout en mesurant le niveau
de la relation entre les indicateurs de la performance financière avec
les autres indicateurs financiers.
3.3.2. Limites empiriques
Ø Parmi les nombreuses sociétés des
télécommunications évoluant en République
Démocratique du
Congo, notre étude s'est uniquement portée sur
la filiale Airtel RDC SA. Les résultats obtenus ne concernent uniquement
les activités de la société durant la période
d'études. Au regard de tous ces éléments, nous ne sommes
pas en mesure de généraliser les résultats obtenus en
concluant que le
secteur des télécommunications en RDC souffre
d'une augmentation constante des charges ne
favorisant pas le développement des opérateurs
téléphoniques.
Ø La période d'étude optée permet
de comprendre l'évolution de la situation financière de la firme
étudiée après la pandémie de la COVID-19 qui
couvrait les années 2019 et 2020. Cependant la
50
période d'étude demeure courte et ne permet pas de
capter les tendances financières les plus
anciennes pour ensuite prédire les prochains mouvements
de la courbe.
Ø Pour ce qui est de la troisième limite, nous
nous sommes limités à étudier la performance
financière
d'Airtel RDC. Une analyse comparative de notre cadre
d'étude avec les autres opérateurs téléphoniques
aurait permis de situer la performance financière d'Airtel RDC par
rapports à ses propres concurrents, cette analyse aurait ouvert le champ
d'interprétation.
3.3.3. Limites contextuelles
Ø L'étude a uniquement considéré
l'appréciation de la performance financière au travers les
indicateurs financiers, elle n'a pas tenu compte de certains facteurs
macroéconomiques qui auraient pu influencer directement ou indirectement
la performance financière. Des facteurs tels que l'inflation,
l'instabilité du taux de change jouent un rôle important dans
l'environnement économique congolais.
Ø Par ailleurs, le contexte sécuritaire et les
contraintes géopolitiques engagent directement les activités
de l'entreprise. L'étude n'a pas pris en compte
l'analyse du contexte sécuritaire et des contraintes
géopolitiques, ces facteurs influent sur les décisions
d'investissements, suspendent les activités de l'entreprise et augmente
les couts d'exploitation.
Ø Pour finir, les analyses concernant
l'intensité concurrentielle n'ont pas été menée,
pourtant la concurrence a un effet immédiat sur la performance
financière des sociétés des
télécommunications.
Perspectives futures
Dans cette recherche, l'analyse financière d'Airtel RDC
SA s'est basée sur les états financiers de 2021 à 2024. Il
y a beaucoup plus à attendre. Au minimum, des études sectorielles
comparatives dans d'autres entreprises de télécommunications en
République Démocratique du Congo devraient être
réalisées pour révéler certains des aspects
clés d'Airtel RDC et de toutes les entreprises de
télécommunications en général. Des aspects
qualitatifs tels que la gouvernance, l'engagement stratégique,
l'innovation technologique, la satisfaction client ou la politique
d'investissement devraient également être pris en compte dans nos
aspects qualitatifs pour comprendre ces aspects dans les recherches futures.
Ces aspects compléteront l'analyse financière et fourniront
également une compréhension plus approfondie de la
performance.
Enfin, les méthodes économétriques nous
permettront d'évaluer l'impact réel de différents
indicateurs financiers sur la performance globale de l'entreprise ainsi que des
facteurs macroéconomiques tels que l'inflation, les taux de change et
l'environnement sécuritaire sur les résultats des entreprises de
télécommunications en RDC.
51
Conclusion partielle
Nous discutons maintenant des résultats, de leurs
implications et de leurs limites. Dans le contexte de nos résultats et
de la littérature, nous voyons que nous convergeons sur certains aspects
et pas sur d'autres. Les convergences indiquent que nous avons besoin de
données financières, de structure financière et de
liquidité pour calculer la performance financière. Les
divergences sont principalement dues à notre méthodologie
d'étude, à la situation économique au Congo et aux
caractéristiques du secteur des télécommunications. Notre
travail a des implications théoriques et empiriques importantes. Il est
utile pour rechercher la performance financière des entreprises dans un
monde instable et pour donner aux gestionnaires des informations sur la
façon de prendre des décisions rentables. Il y a des limites
à cette recherche car seules des données financières ont
été utilisées, des entretiens n'ont pas été
menés avec les responsables de l'entreprise, et une seule étude
de cas d'entreprise a été réalisée. Cependant, les
résultats sont utiles pour la situation financière d'Airtel RDC
et seront utiles dans les recherches futures.
52
CONCLUSION GENERALE
Au terme de ce travail consacré à l'analyse de
la performance financière d'une société des
télécommunications en République démocratique du
Congo : Cas d'Airtel RDC SA, l'objectif poursuivi était de formuler une
appréciation de la performance financière de notre cadre
d'étude sur une période allant de 2021 à 2024. Les
méthodes quantitatives (l'analyse des ratios de rentabilité, de
structure financière et de liquidité) et qualitatives (analyse
qualitative) nous ont permis d'analyser les données financières
obtenues au moyen des états financiers de l'entreprise, dans le but
d'obtenir des résultats quantifiables et mesurables en vue d'une
interprétation rigoureuse.
La revue de la littérature a été
effectuée premièrement, pour comprendre la théorie et les
principaux instruments pour évaluer la performance financière au
moyen de la littérature existante. La performance financière est
clairement importante pour la durabilité des entreprises et pour le
développement des entreprises, ce qui a été prouvé
dans les études passées, ensuite nous avons établi une
démarcation entre les travaux récents et notre étude tout
en contextualisant le cadre de notre recherche.
L'analyse factuelle nous a permis de présenter notre
cadre d'étude, en l'occurrence Airtel RDC ; ensuite nous sommes
passés à la méthodologie où nous avons retenu les
méthodes quantitatives et qualitatives pour
l'analyse de nos données collectées au moyen des
états financiers. Ensuite, il a été question de
présenter et d'interpréter les résultats obtenus
après analyse des données, et pour finir nous avons
procédé à la validation des hypothèses des
recherches.
La troisième partie de notre étude a
consisté à la discussion, implications et les limitations des
résultats, où nous avons recensé les points de convergence
qui existent entre les études récentes et la nôtre, nous
sommes ensuite passés aux points de divergence où il fallait
situer la démarcation de notre étude par rapport à la
littérature existante. Et nous avons fini par présenter les
limites relayées dans notre étude et de faire ensuite une
perspective pour les recherches futures.
Les indicateurs de performance financière ont
montré une tendance globale négative pendant la période
étudiée. La structure financière de l'entreprise est
faible et instable : forte dépendance à la dette, peu
d'indépendance financière et un déséquilibre
financier persistant. Les ratios de liquidité sont bas (même plus
bas que prévu), ce qui signifie que le flux de trésorerie est
toujours à risque de problèmes de trésorerie. Par
conséquent, les hypothèses H1, H2 et H3 ont été
rejetées.
53
L'analyse montre que cette sous-performance n'est pas due
à la pauvreté de l'entreprise mais à la situation
économique, monétaire et concurrentielle du Congo. Le taux de
change est instable, l'inflation est élevée et le montant des
investissements requis dans le secteur des télécommunications est
important.
Sur base des résultats ci-dessus, nous
suggérerions qu'Airtel RDC renforce son système financier,
améliore la gestion des investissements et de la trésorerie, et
adopte une politique financière dans laquelle le retour sur fonds
propres est la priorité. Le statut financier d'Airtel RDC SA de 2021
à 2024 a été présenté dans cette
étude, et nous disons finalement qu'il nécessite encore plus de
recherches et d'analyses pour comprendre pourquoi, en République
Démocratique du Congo, la performance financière de cette
entreprise de télécommunications est dans un état
critique.
54
BIBLIOGRAPHIE
Livres ou Ouvrages
Beitone, A. et al. (2001). Dictionnaire des sciences
économiques.
Bouquin, H. (2008). Le contrôle de gestion. Paris : PUF.
Bourguignon, A. (1998). Peut-on définir la performance
?
Cours d'analyse financière.
Houarau, C. (2008). Analyse financière et Diagnostic de
l'entreprise.
Kaplan, R.S. & Norton, D.P. (1996). The balanced Scorecard:
Translating Strategy into Action.
Lorino, P. (1997). Méthodes et pratiques de la performance
: le guide du pilotage.
Martinet, A. -C. & Silem, A. (2003). Lexique de gestion.
Paris : Dunod.
Rapport annuel d'activité d'Airtel RDC SA
Voyer. P (1999). Tableaux de bord de gestion et indicateurs de la
performance.
Articles scientifiques
Baret, P. (2006). Travaux sur la performance globale et le
développement durable.
El Amraoui, H. & Hintis, S. (2022). La performance
d'entreprise : Histoire d'un concept (1950-2020)
El Inani, A. & Douari, A. (2025). Analyse des ratios
financiers et création de valeur : évaluation globale de la
performance financière.
Germain, C. & Trébucq, S. (2004). La performance
globale de l'entreprise et les indicateurs extra-financiers.
GNAOUI, I & MOUTAHADDIB, A (2024) Modèles fondamentaux
et composantes de la performance des entreprises.
Hassan, M. & Ayoub, L. (2023). Relation la RSE et la
performance financière des entreprises. Kaplan, R.S. & Norton, D.P.
(1992). The Balanced Scorecard:Measures That Drive Performance. Lebas, M.&
Euske, K (2002). A Conceptual and Operationnal Delineation of Performance.
Maskini, N. (2021). La notion de performance globale et l'évolution des
outils de son pilotage. Thera. S & Al. (2022). La performance
financière des critères de convergence en Zone UEMOA.
Touicher, O.& El Idrissi Rioui,S.(2015) Performance globale :
de l'évaluation financière à une approche
intégrative
55
Mémoires et thèses
Adjal, A. (2024). Les déterminants de la performance
financière de l'entreprise : cas des PME algériennes.
Boussia, W. (2023). L'impact de la décision de financement
sur la performance de l'entreprise. Khelifa, I. (2023). Le diagnostic financier
comme outil d'évaluation de la performance financière. Laidie, F.
(2023). L'évaluation de la performance financière de
l'entreprise.
Moussaoui, L & Moussaoui, L (2023). Evaluation de la
performance financière de l'entreprise par l'étude analytique des
indicateurs de gestion.
Tazir, R. (2017). L'impact de la structure financière sur
la performance de l'entreprise. Webographie
www.digischool.com ;
www.maxicours.com ;
shs.cairn.info ;
mooncard.com
;
lafinancepourtous.com ;
I-expert-comptable.com ;
lecoindesentrepreneurs.fr
;
Affacturage.fr ;
leanpay.io ;
www.africmemoire.com
;
www.agicap.com
;
finom.co/fr-fr/blog/performance-financiere/
www.Openclassroom.com
;
www.airtel.cd ;
www.memoireonline.com
;
deloitte.com :
www.memoireonline.com/10/22/13238/Stratgies-marketing-et-fidlisation-de-la-cli...;
bucket.theses-algerie.com/files/repositories-dz/2714052783257998.pd
;
revuechercheur.com/index.php/home/article/download/276/204
;
www.africmemoire.com/part.5-chapitre-iii-presentation-de-la-societe-airtel-buka...
56
ANNEXES
Bilan Actif net d'Airtel RDC SA 2021-2024
|
Actif
|
2021
|
2022
|
2023
|
2024
|
|
Immobilisations
Incorporelles
|
129 720 906 791, 79
|
214 902 948 737
|
247 446 564 916
|
228 714 057 413
|
|
Frais de développement et de prospection
|
-
|
-
|
-
|
-
|
|
Brevets, licences, logiciels
et droits similaires
|
114 664 111 705
|
201 037 940 410
|
235 151 941 370
|
217 989 818 648
|
|
Fonds commercial et droit
au bail
|
-
|
-
|
-
|
-
|
|
Autres immobilisations
incorporelles
|
15 056 795 087
|
13 865 008 327
|
12 294 623 546
|
10 724 238 766
|
|
Immobilisations
Corporelles
|
609 164 329 646
|
616 353 846 350
|
787 997 079
671
|
912 109 040 239
|
|
Terrains
|
4 028 797 448
|
4 028 797 448
|
3 609 067 430
|
3 609 067 430
|
|
Bâtiments
|
25 950 090 170
|
26 373 055 178
|
27 928 983 113
|
27 693 545 477
|
|
Aménagement,
agencement et
installations
|
491 401 413 721
|
491 657 490 598
|
654 507 526 594
|
777 020 818 086
|
|
Matériel, mobilier et actifs
biologiques
|
86 330 365 515
|
94 294 503 126
|
101 951 502 534
|
103 785 609 246
|
|
Matériel de transport
|
1 453 662 791
|
-
|
0
|
0
|
|
Avances et acomptes
versés sur immobilisations
|
0
|
-
|
0
|
0
|
|
Immobilisations
financières
|
6 067 107 294
|
3 116 038 408
|
3 003 886 640
|
11 443 803 421
|
|
Titre de participation
|
-
|
-
|
21 800 000
|
22 250 572
|
|
Autres immobilisations
financières
|
6 067 107 294
|
3 116 038 408
|
2 982 086 640
|
11 421 552 849
|
57
Total actif immobilisé
|
744 952 343 732
|
834 372 833 495
|
1 038 447 531
227
|
1 152 266 901 073
|
|
Actif circulant HAO
|
-
|
-
|
-
|
-
|
|
Stocks et encours
|
2 952 281 254
|
6 488 469 774
|
16 236 169 166
|
15 482 437 840
|
|
Créances et
Emplois
assimilés
|
214 060 513 026
|
279 507 364 812
|
345 234 459 627
|
434 436 301 605
|
|
Fournisseurs avances
versés
|
-
|
6 600 954 726
|
1 848 980 327
|
23 240 359 879
|
|
Clients
|
161 462 929 265
|
187 739 825 119
|
219 802 263 966
|
272 569 102 142
|
|
Autres créances
|
52 597 583 761
|
85 166 584 966
|
123 583 215 334
|
138 626 839 584
|
|
Total actif circulant
|
217 012 794 280
|
285 995 834 586
|
361 470 648 793
|
449 918 739 444
|
|
Titre de placement
|
-
|
-
|
-
|
|
|
Valeurs à encaisser
|
-
|
-
|
-
|
-
|
|
Banques, chèques
postaux, caisse et
assimiles
|
11 954 530 257
|
31 873 564 773
|
29 467 727 571
|
6 004 537 258
|
|
Total Trésorerie Actif
|
11 954 530 257
|
31 873 564 773
|
29 467 727 571
|
6 004 537 258
|
|
Ecart de conversion actif
|
556 726 221 410
|
429 063 350 139
|
836 377 387 199
|
450 210 514 233
|
|
TOTAL GENERAL
|
1 532 645 889 678
|
1 581 305 582
994
|
2 265 763 294
790
|
2 058 400 692 009
|
Bilan Passif d'Airtel RDC SA 2021-2024
|
Passif
|
2021
|
2022
|
2023
|
2024
|
|
Capital
|
100 000 000
|
100 000 000
|
100 000 000
|
100 000 000
|
|
Apporteurs capital non
appelé
|
-
|
-
|
-
|
-
|
|
Primes liées au capital
|
-
|
-
|
-
|
-
|
|
Ecarts de réévaluations
|
802 521 147 662
|
814 669 487 176
|
814 669 487 176
|
814 669 487 176
|
|
Réserves indisponibles
|
10 000 000
|
10 000 000
|
10 000 000
|
10 000 000
|
|
Réserves libres
|
726 531 581
|
726 531 581
|
786 531 581
|
726 531 581
|
58
Report à nouveau
|
-2 041 170 527 521
|
-1 814 539 960
996
|
-1 668 465 771
083
|
-2 081 980 007 532
|
|
Résultat net de l'exercice
|
226 630 566 525
|
146 074 189 913
|
-413 514 236
449
|
30 004 304 744
|
|
Subventions
d'investissements
|
-
|
-
|
-
|
-
|
|
Provisions règlementées
|
-
|
-
|
121 562 321 895
|
182 139 799 040
|
|
TOTAL CAPITAUX
PROPRES ET
RESSOURCES ASSIMILEES
|
-1 011 182 281 753
|
-852 959 752 326
|
-1 144 911 666
880
|
-1 054 329 884 991
|
|
Emprunts et dettes
financière diverses
|
151 104 053 054
|
398 038 582 617
|
656 027 238 640
|
1 307 232 726 560
|
|
Crédit-bail
|
-
|
-
|
-
|
-
|
|
Provisions pour risques et charges
|
25 409 573 727
|
31 651 792 734
|
46 908 832 117
|
54 521 722 771
|
|
TOTAL DETTES
FINANCIERES ET
RESSOURCES ASSIMILEES
|
176 513 626 781
|
429 690 375 351
|
709 936 070 757
|
1 361 754 449 331
|
|
TOTAL DES
RESSOURCES STABLES
|
-834 668 654 973
|
-423 269 376 975
|
-441 975 596
123
|
307 424 564 340
|
|
Dettes circulantes HAO
|
21 459 110 630
|
16 266 620 848
|
44 152 962 344
|
13 762 785 814
|
|
Clients avances reçues
|
4 070 780 940
|
4 363 227 579
|
7 469 129 083
|
6 669 933 066
|
|
Fournisseurs d'exploitation
|
266 819 552 036
|
288 605 941 279
|
289 055 084 948
|
331 271 255 707
|
|
Dettes fiscales et sociales
|
54 982 750 316
|
58 127 939 581
|
95 522 347 703
|
98 171 188 680
|
|
Autres dettes
|
1 197 884 729 516
|
949 167 421 727
|
1 004 350 272
024
|
533 089 454 085
|
|
Provisions pour risques a court termes
|
558 726 220 994
|
429 063 350 139
|
836 377 387 199
|
450 210 514 233
|
59
TOTAL PASSIF
|
CIRCULANT
|
2 103 943 144 432
|
1 745 594 501
153
|
2 276 927 183
300
|
1 433 175 131 584
|
|
Banques, crédits
d'escomptes
|
-
|
-
|
-
|
-
|
|
Banques, établissements
financiers et crédit de
trésorerie
|
222 969 460 949
|
205 889 007 402
|
327 135 685 717
|
186 289 475 551
|
|
TOTAL TRESORERIE
PASSIF
|
222 969 460 949
|
205 889 007 402
|
327 135 685 717
|
186 289 475 551
|
|
Ecarts de conversion
passif
|
40 401 939 269
|
53 091 451 414
|
103 676 021 896
|
131 511 520 534
|
|
TOTAL GENERAL
|
1 532 645 889 678
|
1 581 305 582
994
|
2 265 763 294
790
|
2 058 400 692 009
|
Compte de résultat d'Airtel RDC SA
2021-2024
|
LIBELLES
|
2021
|
2022
|
2023
|
2024
|
|
Ventes des marchandises
|
5 034 270 593
|
3 736 337 574
|
10 721 119 792
|
11 492 968 578
|
|
Achats marchandises
|
5 219 430 400
|
17 707 105 209
|
35 673 943 110
|
31 908 329 305
|
|
Variations de stocks
marchandise
|
682 440 712
|
3 330 375 298
|
-9 988 830
|
731 689 551
|
|
Marge commerciale
|
-867 600 519
|
-10 640 392 337
|
-14 963 992 516
|
-21 147 050 278
|
|
Ventes des produits finis et fabriques
|
-
|
-
|
-
|
-
|
|
Travaux, services vendus
|
818 503 971 076
|
990 836 253 006
|
1 337 562 390
371
|
1 665 652 455
529
|
|
Produits accessoires
|
1 187 849 536
|
340 654 639
|
1 250 690 747
|
981 611 250
|
|
Chiffre d'affaires
|
824 726 091 205
|
994 913 245 219
|
1 349 534 200
909
|
1 678 127 035
356
|
|
Production stockée ou
déstockée
|
-
|
-
|
-
|
-
|
60
Productions immobilisées
|
-
|
-
|
-
|
-
|
|
Subvention d'exploitation
|
-
|
-
|
-
|
-
|
|
Autres produits
|
838 943 772 137
|
636 166 551 082
|
525 120 011 435
|
933 940 866 362
|
|
Transferts de charges
d'exploitations
|
-
|
-
|
-
|
-
|
|
Achats de matières
premières et fournitures
liées
|
-
|
-
|
-
|
-
|
|
Variations de stocks de mat. Prem. Et fourni. Liées
|
-
|
5 392 549
|
17 380 838
|
19 189 018
|
|
Autres achats
|
55 738 562 189
|
71 556 870 004
|
129 866 122 703
|
168 742 467 071
|
|
Variations de stocks d'autres appro.
|
-
|
-
|
-
|
-
|
|
Transports
|
4 301 230 516
|
5 322 626 134
|
3 755 465 606
|
6 072 724 971
|
|
Services extérieurs
|
367 207 774 564
|
415 654 305 818
|
530 125 247 420
|
764 990 286 494
|
|
Impôts et taxes
|
62 597 135 893
|
96 395 017 319
|
150 354 369 876
|
191 764 793 146
|
|
Autres charges
|
618 911 419 778
|
511 291 825 440
|
937 483 411 324
|
566 251 292 588
|
|
Valeur ajoutée
|
549 011 869 289
|
516 477 029 127
|
97 401 863 945
|
881 587 129 575
|
|
Charge de personnel
|
55 334 840 597
|
52 829 272 942
|
66 801 292 506
|
89 250 177 643
|
|
Excédent brut
d'exploitation
|
493 677 028 692
|
463 647 756 185
|
30 600 571 439
|
792 336 951 931
|
|
Reprise d'amortissements,
prov et depr.
|
34 488 389 330
|
30 463 086 688
|
33 268 628 560
|
49 684 932 475
|
|
Dotations aux amort. Aux prov. Et depr. Fin.
|
134 434 662 422
|
145 629 039 986
|
185 552 108 474
|
227 534 232 620
|
|
Résultat d'exploitation
|
393 730 755 600
|
348 481 802 886
|
-121 682 908
475
|
614 487 651 787
|
|
Revenus financiers et ass.
|
603 126 932
|
1 763 750 807
|
1 837 644 039
|
18 701 476 884
|
|
Reprises de prov et depr. Fin
|
-
|
-
|
-
|
-
|
|
Transferts de charges fin.
|
-
|
-
|
-
|
-
|
61
Frais financiers et ch. Ass.
|
257 680 037 522
|
194 159 027 461
|
287 973 925 406
|
608 074 805 818
|
|
Dotations aux prov. Et depr. fin.
|
-
|
-
|
-
|
-
|
|
Résultat financier
|
-257 076 919 590
|
-192 395 276
655
|
-286 136 281
367
|
-589 373 328
935
|
|
Résultat des activités
ordinaires
|
136 653 845 010
|
156 089 526 231
|
-407 819 189
842
|
25 114 322 852
|
|
Produits de cessions
d'immobilisations
|
99 221 089 320
|
-
|
-
|
-
|
|
Autres produits HAO
|
-
|
6 401 094
074,95
|
11 366 588 001
|
22 052 672 830
|
|
Valeurs comptables des
cessions d'immo.
|
-
|
-
|
-
|
-
|
|
Autres charges HAO
|
-
|
6 401 094
074,95
|
-
|
-
|
|
Résultat HAO
|
99 221 089 320
|
-
|
11 366 588 001
|
22 052 672 830
|
|
Participation des travailleurs
|
-
|
-
|
-
|
-
|
|
Impôts sur les résultats
|
9 244 367 805
|
10 012 336 319
|
17 061 634 607
|
17 162 690 939
|
|
RESULTAT NET
|
226 630 566 525
|
146 074 189 913
|
-413 514 236
449
|
30 004 304 744
|
62
Table des matières
EPIGRAPHE I
IN MEMORIUM II
DEDICACE III
REMERCIEMENTS IV
LISTE DES SIGLES ET ABREVIATIONS V
LISTE DES FIGURES VI
LISTE DES TABLEAUX VII
RESUME DU TRAVAIL VIII
INTRODUCTION GENERALE 1
CHAPITRE 1 : REVUE DE LA LITTERATURE 7
Section 1 : Cadre théorique sur la performance
financière 7
1.1. Généralités sur la performance
7
1.1.1. Définition de la performance 7
1.1.2. Les types de performance 8
1.1.3. Les critères de la performance
9
1.1.4. Performance globale 12
1.1.5. Les dimensions de la performance 13
1.1.6. L'évaluation de la performance
14
1.2. Concepts sur la performance financière
15
1.2.1. Définitions du concept 15
1.2.1. Objectifs de la performance financière
15
1.2.3. Indicateurs financiers 17
Section 2 : Discussions empiriques 25
Section 3 : Contextualisation de la recherche
26
CHAPITRE 2 : ANALYSE FACTUELLE 29
Section 1 : Présentation d'Airtel RDC SA
29
1.1. Situation géographique 29
1.2. Historique 29
1.3. Mission et objectif de la société
d'Airtel RDC 30
63
1.4. Structure organisationnelle 31
Section 2 : Approche méthodologique 32
2.1. Méthodologie 32
2.2. Collectes des données 32
2.3. Outils d'analyse des données 32
2.3.1. Analyse des soldes intermédiaires de
gestion 33
2.3.2. Analyse de la rentabilité et de la
profitabilité 33
2.3.3. Analyse par les ratios de la structure
financière 33
2.3.4. Analyse de la liquidité 33
Section 3 : Présentation des résultats et
validations des hypothèses 33
3.1. Présentation des résultats
33
3.1.1. Présentation de l'analyse des soldes
intermédiaires de gestion (SIG) 33
3.1.2. Analyse de l'autofinancement (CAF) 37
3.1.3. Analyse des indicateurs de la performance
financières 39
3.1.4. Analyse de la structure financière
40
3.1.5. Analyse de la liquidité 41
3.2. Validation des hypothèses empiriques
42
CHAPITRE 3 : DISCUSSIONS, IMPLICATIONS ET LIMITATIONS DES
RESULTATS 46
3.1. Discussions des résultats 46
3.1.1. Convergences avec la littérature
46
3.1.2. Divergences 47
3.2. Implications théoriques et empiriques
47
3.2.1. Implications théoriques 47
3.2.2. Implications empiriques 48
3.3. Limitation des résultats 49
3.3.1. Limites méthodologiques 49
3.3.2. Limites empiriques 49
3.3.3. Limites contextuelles 50
CONCLUSION GENERALE 52
64
BIBLIOGRAPHIE 54
Livres ou Ouvrages 54
Articles scientifiques 54
Mémoires et thèses 55
Webographie 55
ANNEXES 55
| 


