|
Année Académique 2024-2025
UNIVERSITE DE KINSHASA

FACULTE DES SCIENCES ECONOMIQUES ET DE
GESTION
B.P. 832 KINSHASA XI
EVOLUTION DE LA MASSE MONETAIRE ET SON INFLUENCE
SUR
L'ECONOMIE DE LA RDC DE 2013 à 2023
Par :
KIANGEBENI KALEMBA Maravilha
Mémoire présenté en vue de
l'obtention du titre de Licencié en Sciences Économiques
Département : Economie/ LMD
Directrice : Professeure BAENDE BOFOTA Youyou
~ ii ~
EPIGRAPHE
« La monnaie est une institution fondamentale qui
conditionne la dynamique de croissance »
Michel Aglietta
~ iii ~
DEDICACE
Je dédie ce travail à mes parents Jeanne
LUTONDA et Emmanuel KIANGEBENI pour tous les
sacrifices et efforts consentis pour mon encadrement et pour ma formation.
~ iv ~
REMERCIEMENTS
S'il faut beaucoup de motivation, d'enthousiasme et de rigueur
pour mener à bien ce mémoire, alors, ce travail de recherche a eu
besoin de la contribution de plusieurs personnes, que je tiens à
remercier.
Je tiens à remercier en premier lieu le Dieu
d'Israël à qui tout l'honneur revient pour la force et
l'intelligence accordées en vue de la réalisation de ce travail
scientifique. Ensuite je remercie Madame la Professeure BAENDE BOFOTA
Youyou pour avoir accepté de diriger ce travail et
consacré son temps pour sa réalisation.
Je remercie le corps professoral de la Faculté des
Sciences économiques et de Gestion de l'Université de Kinshasa
pour la formation que j'ai reçue et qui me permet de réaliser ce
travail de recherche.
Je tiens à exprimer ma reconnaissance envers mon
frère et mes soeurs Parker KIANGEBENI, Chancelvie KIANGEBENI,
Bénie KIANGEBENI et Donasia KIANGEBENI.
Je souhaite également remercier tous les
collègues avec qui j'ai combattu ; entre autres Sumaili LUTOMBO,
Josué ABUDI, Dan MBO, Jean-Claude KABWE, Laetitia KINDA, Jacques
BANZENDOMBI, Bénédicte KHANDI, Justin NGUBU, Oldocha KWAKWA,
Richard KALEMA, Paul NYIME, David KANDA, Antonio BITUMBA et William SESEP.
Je tiens également à remercier tous les amis qui
m'ont toujours soutenu ; je cite particulièrement Consolés
NTEZOLO, Joseph MAVALA et Crispin MUSESE, Kevin KINUA, Jacques KANYINDA et
David BARAKA.
Enfin, je remercie mes frères et soeurs KALEMBA Harlem,
DIMBELE Aris, KUETUTALAMO Rochibie, KIANGEBENI Princilia, MATUNDU Djeniva,
TEMAKU Josias, KIANGEBENI Lagrâce, DIMBELE chrétien, NZOLANI
Bildad, DIMBELE Gloire, FUTU Samuel, KALEMBA Ado, BAZEYIDIO JEANCINI, LUTONDA
Juslènne, Merveille NGENGO (Homo), Bienvenue NGENGE, Ruth NGENGO et
Nathanaël NGENGO.
~ V ~
ACRONYMES ET SIGLES
Ø BCC : Banque Centrale du Congo
Ø BCE : Banque Centrale Européenne
Ø CDF : franc congolais
Ø PIB : produit intérieur brut
Ø RDC : République démocratique du
Congo
Ø Unikin : Université de Kinshasa
Ø USD : dollars américain
~ vi ~
LISTE DES FIGURES
Figure 1:. Evolution des Créances sur
l'extérieur en RDC de 2013 à 2023 22
Figure 2:. Evolution des Créances sur l'économie
en RDC de 2013 à 2023 23
Figure 3: Evolution des Créances sur l'Etat en RDC de
2013 à 2023 24
Figure 4 Evolution de la masse monétaire en RDC de 2013
à 2023 25
~ vii ~
LISTE DE TABLEAU
Tableau 1. Evolution de la ventilation par
coupure des émissions monétaires (en millions de billets de
banque) 29
1 Muanza Katuala Hénock,
Politique monétaire, stabilité monétaire et croissance
économique en République Démocratique du Congo, 2020, p.
16
" 1 "
INTRODUCTION
0.1. PLOBLEMATIQUE
La masse monétaire représente l'ensemble des
moyens de paiement disponibles dans une économie à un moment
donné. Pour cela, sa variation mérite d'être suivie de
près car elle est un indicateur clé de la politique
monétaire menée par une banque centrale.
Selon la Théorie quantitative de la monnaie, une
variation de la masse monétaire n'a des répercussions que sur le
niveau général des prix dans un contexte de constance de la
vitesse de circulation de la monnaie et de l'échelle de production ;
alors que la nouvelle économie keynésienne soutient qu'une
augmentation de la masse monétaire peut stimuler la consommation et
l'investissement, conduisant à une croissance économique.
Considérant les vues des uns et des autres, il ressort
que la monnaie est un levier essentiel pour la stabilité
macroéconomique et le progrès socio-économique d'une
nation.
En République Démocratique du Congo (RDC), la
politique monétaire est fortement influencée par les facteurs
structurels dont, notamment, la faiblesse du marché financier, la
dépendance aux matières premières et les chocs externes
récurrents, l'instabilité du multiplicateur
monétaire1, l'inflation persistante et la faible transmission
de la politique monétaire étant donné que les chocs sur le
taux directeur n'ont pas eu des effets escomptés sur la croissance
économique.
En-dehors des facteurs qui influent sur la politique
monétaire et par ricochet sur la masse monétaire, nous voyons
aussi la question de la structure de la masse monétaire et de ces
contreparties. Pour rappel, en 2016 la structure de la masse monétaire
s'est quelque peu modifiée, avec la baisse de la part des «
dépôts à terme en monnaie nationale et en devises »,
laquelle est passée de 69,2 % à 67,8 %.
Ainsi, l'augmentation de la masse monétaire
observée a été principalement localisée au niveau
de la circulation fiduciaire et des dépôts en devises.
Par ailleurs, il faut relever un important ralentissement de
la croissance des dépôts à vue alors que ceux à
terme ont reculé au cours de cette année.
N 2 N
En 2018, la masse monétaire s'était accrue de
29,4 % contre une programmation de 14,1 %, s'établissant à 9
846,6 milliards de CDF. Cette croissance monétaire, consécutive
aussi bien à l'accroissement des AIN qu'à celui des AEN, est
restée inférieure à celle de 42,6 % enregistrée en
2017.
L'augmentation de la masse monétaire a
été principalement localisée au niveau des
dépôts en devises, lesquels se sont accrus de 33,1 %,
représentant 81,9 % de la croissance totale. Par ailleurs, les
accroissements de la circulation fiduciaire et des dépôts à
vue en monnaie nationale ont représenté respectivement 9,0 % et
9,1 % du total.
Quant à la structure de la masse monétaire, elle
est restée dominée par les dépôts en devises, dont
la part est passée de 72,9 % à 75,0 %, d'une année
à l'autre. En outre, le poids de la circulation fiduciaire a
légèrement baissé, passant de 17,8 % en 2017 à 15,8
%, une année après.
Cependant, il y a lieu de constater la hausse des
dépôts à vue de 32,6 % en 2018 contre 4,8 % l'année
précédente, alors que les dépôts à terme en
monnaie nationale n'ont progressé que de 0,5 % contre une baisse de 21,3
% en 2017. Cette situation est expliquée principalement par le retour de
la stabilité de la monnaie nationale.
Entre 2019 et 2021, il y a eu une hausse
accélérée de la masse monétaire, notamment en 2020
avec les injections de liquidité pour faire face à la
pandémie de COVID-19 ; mais c'est en 2024 que le pays a connu une
stabilisation progressive grâce à une coordination
renforcée entre politique budgétaire et monétaire. La BCC
a mis en oeuvre des mesures de ponction de liquidité et de
contrôle du crédit qui a abouti à l'amélioration de
la situation économique du pays avec une inflation ramenée
à 11,7 %, grâce à une meilleure gestion de la masse
monétaire et des réserves de change2 et une croissance
économique de 6,2 %, portée par le secteur extractif et une
politique monétaire plus disciplinée3.
De ce qui précède, nous formulons deux questions de
recherche qui sont :
· Quelles répercussions la masse monétaire
a-t-elle eu sur l'économie de la République Démocratique
du Congo durant la période de 2014 jusqu'en 2024 ?
2
https://acp.cd/economie/rdc-linflation-en-baisse-117-en-2024-par-rapport-a-2023-238/
consulté le 29/07/2025 à 11h38'
3
https://lepoint.cd/resume-economique-de-la-rdc-en-2024-une-croissance-de-62-face-a-une-inflation-de-218-et-un-deficit-budgetaire-de-21/
consulté le 29/07/2025 à 11h42'
~ 3 ~
· Quelles ont été les principales
contreparties à l'origine de la création monétaire pendant
la période sous étude ?
0.2. HYPOTHÈSES DU TRAVAIL
Dans le cadre de cette étude, les hypothèses
retenues sont :
· La masse monétaire aurait stimulé la
croissance économique pendant cet intervalle de temps tout en induisant
une inflation élevée,
· Les créances nettes sur l'Etat seraient les
principales contreparties à l'origine de la création
monétaire pendant la période sous étude.
0.3. OBJECTIFS
0.3.1. OBJECTIF GENERAL
L'objectif général de ce mémoire est
d'analyser l'évolution de la masse monétaire et de ressortir
clairement son influence sur l'économie de la République
Démocratique du Congo.
0.3.2. OBJECIFS SPÉCIFIQUES
De manière spécifique, cette étude
s'attèle à :
y' Fixer la base théorique et conceptuelle de la
relation entre les variables monétaires et les variables de
l'économie réelle,
y' Analyser les effets d'une variation de la masse
monétaire sur l'inflation et sur la croissance économique ;
y' Identifier les contreparties qui sont à l'origine de
la variation de la masse monétaire.
0.4. MÉTHODE ET TECHNIQUES
Dans le cadre de cette étude, nous avons recouru
à la méthode hypothéticodéductive utilisée
pour formuler et tester les hypothèses retenues dans ce travail,
conclure à partir des résultats obtenus après test
d'hypothèses, les généraliser et formuler des
recommandations et suggestions.
~ 4 ~
En ce qui est des techniques, nous avons fait recours aux
techniques suivantes :
· La technique documentaire en consultant des ouvrages, des
mémoires, documents officiels, et d'autres documents écrits ayant
trait avec cette étude ;
· La technique statistique qui nous a permis de faire une
analyse quantifiée de faits économiques.
0.5. CHOIX ET INTÉRÊT DU SUJET
Le choix du sujet est motivé par la passion que nous
avons pour les questions d'économie monétaire,
particulièrement celles liées à la création
monétaire du fait que sur le plan théorique la masse
monétaire influence directement l'inflation, le taux de change, et la
croissance économique. Et dans la quête de la stabilité
macroéconomique, l'utilisation de la masse monétaire comme
instrument de régulation est indispensable pour la Banque Centrale du
Congo.
L'intérêt du sujet est la compréhension de
la sensibilité de la masse monétaire face aux différents
chocs internes et externes conduisant ses mouvements à la hausse ou
à la baisse, la mise en évidence des contreparties les plus
prépondérantes de la création monétaire par la
Banque Centrale du Congo et la définition des mesures permettant de
contrôler cette création monétaire étant
donnés les facteurs connus.
Cette étude pourra aussi inspirer d'autres chercheurs
qui voudront travailler sur les questions monétaires,
particulièrement les répercussions des impulsions
monétaires sur l'économie réelle.
0.6. DELIMITATION SPATIO-TEMPORELLE
La partie concernée par cette étude
s'étend sur une période allant de 2013 à 2023 et porte sur
l'économie de la RD Congo.
~ 5 ~
0.7. CANEVAS DU TRAVAIL
Hormis l'introduction et la conclusion, notre travail comprend 3
chapitres :
· Chapitre 1 : Cadre théorique et conceptuel de
l'étude
· Chapitre 2 : Gestion de la masse monétaire par la
Banque Centrale du Congo
· Chapitre 3 : Analyse de la relation entre la masse
monétaire, l'inflation et la croissance économique en RDC
" 6 "
CHAPITRE PREMIER : CADRE CONCEPTUEL DE
L'ETUDE
Le présent chapitre comprend trois sections qui fixent les
contours de l'étude et donne la compréhension, au sens de la
présente étude, des concepts-clés ; à savoir: la
masse monétaire, l'inflation et le produit intérieur brut
(PIB).
Section 1 : La masse monétaire 1.1.1.
Définitions et Notions
La masse monétaire est la quantité totale de la
monnaie en circulation dans une économie. C'est aussi l'ensemble des
moyens de paiement disponible dans une économie
donnée.4
1.1.2. Les agrégats monétaires
Les agrégats monétaires sont des indicateurs
statistiques utilisés pour capter les crédits et la monnaie en
circulation.
Dans une économie moderne la masse monétaire est
captée par trois agrégats (M1,
M2, et M3).
L'agrégat M1 est le principal agrégat. Il
représente la quantité de la monnaie en circulation. M1 se
compose de la monnaie fiduciaire et de la monnaie scripturale. Il
représente aussi la valeur des pièces de monnaie, des billets de
banque et de la valeur de dépôts bancaires à vue.
L'agrégat M2 est capté en ajoutant à M1
la quasi-monnaie. La quasi-monnaie est moins liquide car elle ne constitue pas
un moyen de paiement aussi immédiat que M1.
M2= M1 + Quasi-monnaie
M2= M1+Dépôts à vue +Dépôts
d'épargne+ certificat de dépôt
L'agrégat M3 ajoute à M2 les obligations et
emprunt à plus d'un an : les épargnes projets d'investissement et
l'épargne logements.
4 Konde Konde jean Paul, Macroéconomie 1,
Presse universitaire, Kinshasa, 2023, p83
~ 7 ~
M3= M2+ Épargne logement+ Epargne projet et
investissement+ obligations et emprunts à plus d'un an.
En ce qui concerne la république démocratique du
Congo, on utilise l'agrégat M2.5
1.1.3. Importance de la masse monétaire
La masse monétaire a une grande importance dans une
économie. Comme répéter ci-haut dans l'introduction que
Milton Friedman affirme que la croissance de la masse monétaire est la
cause de l'inflation. Toute chose restante égale par ailleurs, si l'on
augmente l'offre de la monnaie et la demande reste intacte, il y aura comme
conséquence l'inflation.
La masse monétaire détermine le niveau de
l'inflation dans une économie pendant une période donnée.
Elle est aussi un instrument de la politique monétaire.
1.1.4. Régulation de la masse monétaire
En ce qui concerne la régulation de la masse
monétaire, la banque centrale utilise certains outils pour parvenir
à gérer ou à contrôler la masse monétaire en
circulation. Entre autre le taux directeur, le taux des réserves
obligatoires, le taux plancher, les opérations d'open market et
d'autres.
1.1.4.1. Taux directeur
Les taux directeur est le taux appliqué par la banque
centrale pour octroyer les crédits auprès des banques
commerciales. C'est taux est appelé aussi le taux de refinancement car
il permet aux banques commerciales de se refinancer.
Si la banque centrale augmente son taux directeur, les banques
commerciales auront plus de difficultés à trouver de
liquidité et elles seront à l'incapacité d'octroyer plus
de crédits aux particuliers parce que pour qu'elles accordent des
crédits, elles doivent en avoir au préalable de la monnaie banque
centrale. Cette situation permet à la banque centrale d'avoir un oeil
sur la quantité de la monnaie en circulation.
5 Konde Konde jean Paul, op. cit., p84
" 8 "
1.1.4.2. Taux des réserves obligatoires
Ici la banque centrale exige que toutes les banques
commerciales déposent une partie de leurs liquidités
auprès d'elle pour qu'elles n'aient pas trop de liquidités pour
accorder plus des crédits à la population. Cette situation permet
aussi à la banque centrale de contrôler la quantité de la
monnaie injectée à la circulation et sa vaut destruction
monétaire d'une autre part.
Exemple : si une banque recroit un dépôt de
1.000$ est le taux des réserves obligatoires est fixé à
2%, cette banque doit déposer 20$ à son compte auprès de
la banque centrale.
1.1.4.3. Taux plancher
Une banque commerciale qui a un excès de liquidité
peut placer ses liquidités auprès de la banque centrale et ces
liquidités sont donc rémunérées par la banque
centrale au taux plancher.
Si la banque centrale souhaite réduire la
quantité de la monnaie en circulation, elle peut utiliser augmenter
simplement son taux plancher, et toutes les banques détentrices des
liquidités seront motivée à déposer leurs liquides
auprès de la banque centrale pour bénéficier du taux
plancher.
1.1.4.4. Les opérations d'open market
Les opérations d'open market consistent à la
vente et à l'achat des obligations d'Etat par la banque centrale sur le
marché financier. Ces opérations ne sont faisables que dans des
économies ou le marché des capitaux est profond. Le principe de
la politique monétaire avec l'instrument est qu'à vendant sa
propre monnaie sur le marché en contrepartie des obligations d'Etat, la
banque centrale vise à accroitre la liquidité de
l'économie au travers de la base monétaire et donc de l'offre de
monnaie par cette nouvelle injection. 6
1.1.5. L'offre de la monnaie dans l'économie
Pour comprendre clairement l'offre de la monnaie, il est
important de parcourir les différentes formes que peuvent prendre la
monnaie dans une économie moderne et ses fonctions.7
6
https://www.bkam.ma/fr/politique-monétaire/outils-de-politique-monétaire,
Consulté le 16/06/2025 à 15h37'
7 Konde Konde jean Paul, op. cit., p81
~ 9 ~
1.1.5.1 Formes de la monnaie
De nos jours la monnaie se présente sous trois formes :
la monnaie fiduciaire, la monnaie scripturale et la monnaie
électronique
La monnaie fiduciaire : c'est un papier
monnaie et elle a aucune valeur intrinsèque. Sa valeur repose sur la
confiance que les agents ont envers l'autorité monétaire.
Elle désigne aussi ce qu'on appel de l'argent liquide,
c'est-à-dire les pièces et les billets de banque.
La monnaie scripturale : c'est un simple jeu
de compte à travers le débit et crédits dans le livre de
compte. Certes, lors d'un achat, le compte bancaire de l'acheteur est
diminué du montant de l'achat et le solde du compte bancaire du vendeur
est augmenté du même moment.
La monnaie électronique : cette
monnaie n'est rien d'autre qu'une variante de la monnaie scripturale. C'est un
instrument qui nous aide à faire circuler la monnaie scripturale. En
d'autre terme, elle représente la monnaie fiduciaire stockée dans
un dispositif électronique.
1.1.5.2 Les fonctions traditionnelles de la
monnaie
La monnaie remplit trois fonctions dans une économie :
unité de compte, intermédiaire dans les échanges et
réserve des valeurs.
1. En tant qu'unité de compte, la
monnaie nous sert à compter, à mesurer et à comparer les
biens et services produits.
2. En tant qu'intermédiaire dans les
échanges, la monnaie a pour rôle de faciliter toutes les
opérations d'achat des biens et services, de paiements et de
règlement de dettes. Elle est donc un instrument d'échange car
c'est un actif le plus liquide.
3. En tant que réserve de valeur, la
monnaie doit garder sa valeur entre deux transactions. Elle permet de
transférer le pouvoir d'achat du présent vers le futur.
8
8 Gerendawele Henry monnaie et finance, notes de cours
inédites, Université de Kinshasa, p13.
~ 10 ~
1.1.5.3. L'offre de monnaie
L'offre de monnaie est la quantité de monnaie ou stock de
monnaie disponible dans une économie à une période
donnée. Cette quantité au sein de l'économie est
déterminée exclusivement par la banque centrale.
Comme souligné précédemment que l'offre de
monnaie en république démocratique du Congo est égale
à M2.
Elle est créée par la Banque centrale, les banques
commerciales et le trésor
public.
L'offre de monnaie M0 est considérée
comme exogène. Elle traduit la quantité de monnaie disponible
dans une économie à une période donnée.
1.1.6. La demande de la monnaie
En ce qui concerne la demande de la monnaie, nous allons
étudier ça différemment entre les classiques et les
keynésien. Pour les classiques la monnaie est considérée
comme neutre dans toutes circonstances. Elle est demandée pour un seul
motif qui est d'assurer les transactions. Et conformément à la
théorie quantitative de la monnaie, ils disent que la monnaie est un
simple instrument d'échanges ou un moyen de paiement. Si pour les
classiques la monnaie est demandée pour régler les transactions
courantes, Keynes considère qu'il existe d'autres motifs pour lesquels
les agents économiques préfèrent demander la monnaie pour
elle-même.
Keynes retient trois motifs pour lesquels les agents
préfèrent détenir la monnaie pour elle-même.
1. Motif de transaction : l'encaisse de
transaction permet de financer les dépenses courantes. Et cette encaisse
est fonction croissante du revenu.
2. Motif de précaution : cette
encaisse sert à financer les dépenses imprévues qui
peuvent survenir dans le futur et ça dépend du revenu. La
constitution de cette encaisse dépend aussi de pays et de classe
sociale. Dans les pays développés l'encaisse de précaution
est moins faible, et contrairement aux pays en développement où
cette encaisse est plus forte.
" 11 "
3. Motif de spéculation : l'encaisse
de spéculation est constituée pour bénéficier du
taux d'intérêt sur le marché. Cette encaisse est une
encaisse excédentaire c'est-à-dire après avoir
effectué les dépenses, les agents peuvent se décider
à faire les placements enfin de réaliser les
bénéfices.9
Section 2 : le produit intérieur brut (PIB)
1.1 Définition et Notions
Le P113 est la valeur de marché de bien et service
finaux produit par un pays sur une période donnée. Le PIB inclut
tous les biens et services vendus légalement dans l'économie,
qu'ils soient tangibles (aliments, vêtements, voitures ...) ou intangible
(coupe de cheveux, visite chez le médecin ...).10
Le P113 inclut aussi la valeur de matché du service de
logement rendu par le stock immobilier de l'économie (loyer payé
par le locataire).
Le produit intérieur brut s'intéresse seulement
aux produits finaux parce que la valeur des produits intermédiaire est
déjà incluse dans celle du produit final.
Dans le calcul du produit intérieur brut, on tient
compte de la nationalité des agents économiques.
1.2 Les trois approches du PIB
1.2.1 Approche par le produit
Dans l'approche production, le produit intérieur brut
est calculé à partir de la valeur ajoutée,
c'est-à-dire de la différence entre la production et la
consommation intermédiaire. En effet, la production mesure la
création de richesse et la consommation intermédiaire sa
destruction au cours du processus de production. La valeur ajoutée
mesure donc la richesse effectivement mise à la disposition de
l'économie par le système productif.
Toutefois, pour calculer le produit intérieur brut, il
faut tenir compte des conventions de mesure de la production adoptées
par la comptabilité nationale. La production
9 Bolito Losembe Remy, macroéconomie 2, notes
de cours inédites, Université de Kinshasa, p62.
10 Gerendawele Henry, macroéconomie 1, notes de
cours inédites, Université de Kinshasa, p.27
~ 12 ~
est, en effet, mesurée aux prix de base,
c'est-à-dire à un prix qui exclut les impôts sur les
produits et inclut les subventions sur les produits.
Or, le produit intérieur doit être
évalué aux prix du marché, c'est-à-dire au prix
effectivement payé par l'acheteur.
Ainsi, le produit intérieur brut selon l'approche
production est calculé de la manière suivante : PIB = somme de
valeur ajoutée + impôts sur les produits -
subvention11
1.2.2 Approche par le revenu
La production est également l'occasion d'une
répartition de la richesse produite entre les salariés, les
entreprises et l'État. L'approche revenue met en évidence cette
répartition. Le calcul du produit intérieur brut selon cette
approche dérive directement de la précédente, il suffit
d'utiliser la décomposition de la valeur ajoutée provenant du
compte d'exploitation :
Valeur ajoutée = Rémunération des
salariés +
autres impôts sur la production
- autres subventions sur la
production + excédent
d'exploitation / revenu mixte
En constatant, d'une part, que la somme des impôts sur
les produits et des autres impôts sur la production correspond aux
impôts sur la production et les importations, d'autre part, que la somme
des subventions sur les produits et des autres subventions sur la production
correspond aux subventions, on obtient :
Produit intérieur brut =
Rémunération des salariés +
impôts sur la production et les importations - subventions
+ excédent d'exploitation / revenu mixte
11
www.comptanat.fr,produit-intérieur-brut,
Consulté le 16/06/2025 à 13h40'
~ 13 ~
1.2.3 Approche par les dépenses
L'approche dépenses, encore appelée approche
demande, montre comment la richesse créée a été
utilisée. Le calcul du produit intérieur brut qui lui correspond
peut se déduire du compte de biens et services. Celui-ci se
présente sous la forme suivante :
|
Production Impôts sur les produits Subvention sur les
produits Importations
|
Consommation intermédiaire
Consommation finale
Formation brute du capital fixe
Variation des stocks
Acquisitions moins cessions d'objets de
valeur
Exportation
Il suffit de faire passer les importations dans la colonne de
droite et la consommation intermédiaire dans la colonne de gauche pour
faire apparaître dans la colonne de gauche le PIB selon l'approche
production. Ainsi, le calcul du produit intérieur brut selon l'approche
dépenses se présente ainsi :12
ujugProduit intérieur brut = Consommation finale
+
Formation brute de capital fixe +
Variation des stocks +
Acquisitions moins cessions d'objets de valeur + Exportations -
Importations
1.3 La prise en compte de l'inflation dans le calcul du
PIB
L'inflation correspond à une augmentation
générale de prix. Les Etats visent généralement une
inflation faible et stable. Cela facilite, entre autres, la prise de
décision des consommations pour les travailleurs, d'investissement pour
les entreprises.
12
www.comptanat.fr,produit-intérieur-brut
Consulté le 16/06/2025 à 13h 40'
~ 14 ~
1.3.1. PIB réel et PIB nominal
Une augmentation du PIB d'une période à l'autre
peut provenir :
1. Soit à travers une augmentation de la production de
bien et service ;
2. Soit à cause d'une augmentation de prix de ces biens
et services.
Pour distinguer les deux effets, on calcule le P11B
réel qui mesure la valeur des biens et service produits cette
année, valorisés avec le prix en vigueur en une année de
référence appelée année de base. Dans le calcul du
P11B nominal, la production est valorisée au prix courant tandis que
dans le P11B réel la production est valorisée au prix
constant.
· P11B réel est la valeur en prix constants de la
production. Le P11B réel, appelé aussi P11B constant mesure le
revenu corrigé de l'effet de l'inflation (relatif à
l'augmentation du prix) noté indice du revenu des prix.
PIB nominal
PIB réel = indice du niveau
général des prix
· PIB nominal est la valeur en prix courants de la
production. Il s'agit de la valeur de tous les biens et les services qu'une
économie a produit durant une année. Il est aussi appelé
PIB courant du fait qu'il tient compte du niveau général des prix
atteint au cours de la période.
PIB nominale = ? Q???? ??????
??
??=1
1.4 Le déflateur du PIB
Le déflateur du P11B nous renseigne sur la part de la
variation du P11B qui est due à une variation de prix et non à
une variation de la production. 13
Déflateur du PIB = PIB nominal au temps
t
PIB réel au temps t × 100
1.5 Taux de croissance
Le taux de croissance mesure l'évolution de la
production dans le temps. Il permet de mesurer le pourcentage d'augmentation du
PIB entre deux périodes distincte et il est calculé en
année.
13 Henry Gerendawele, op. cit.,
p.36
~ 15 ~
Taux de croissance = PIB1 -
PIB0
PIB0
|
X 100
|
|
Le produit intérieur brut mesure la richesse
créée par les entreprises appartenant à l'économie
nationale, c'est-à-dire par les entreprises résidant à
l'intérieur du territoire national, ce qui explique le terme
intérieur.
L'agrégat qui mesure le revenu des résidents
issus de la production prend le nom de revenu national brut (RNB), il se
calcule de la manière suivante :
Revenu national brut = Produit intérieur brut +
Rémunération des
salariés reçue du reste du monde -
Rémunération des salariés payée au reste du monde -
Impôts sur la production et les importations versés aux reste du
monde + Subventions reçues du reste du monde + Revenus de la
propriété reçus du reste du monde - Revenus de la
propriété payés au reste du monde14
Section 3 : L'inflation
1.1 Définition et notion
Selon Beaujolais BOFOYA KOMBA, l'inflation est un
déséquilibre qui touche toutes les économies nationales.
En termes de symptôme, plutôt que de nature ou de causalité,
elle a pu être définie comme la hausse permanente et
accélérée du niveau général des
prix.15
Selon Milton Friedman 1969 : l'inflation est un
phénomène monétaire qui survient lorsque la
quantité de monnaie en circulation augmente plus rapidement que la
production des biens et services. En d'autre terme l'inflation se produit
lorsque la demande des biens et service augmente plus rapidement que l'offre,
ce qui entraine une hausse des prix.
14
www.comptanat.fr,produit-intérieur-brut,
Consulté le 16/06/2025 à 13h40'
15 Bofoya komba Beaujolais, économie
politique, l'harmattan, Kinshasa, mars 2018, p.237
Suivant l'évolution du rythme de croissance des prix,
l'inflation peut donner lieu à différents
phénomènes tels que :
" 16 "
Selon Irving Fisher 1911 : à contribuer à la
compréhension de l'inflation en proposant la théorie quantitative
de la monnaie, qui stipule que la hausse des prix est directement liée
à l'augmentation de la quantité de monnaie en circulation. Dans
cette théorie, l'inflation est définie comme l'augmentation de
quantité de monnaie en circulation par rapport à la
quantité des biens et service disponible.
1.2. Sources de l'inflation
Il existe plusieurs types d'inflations, qui peuvent
être classées selon leurs sources et leurs
caractéristiques. Voici les principaux types d'inflation et leurs
sources :
· Inflation par la demande : ce type d'inflation est
causé par une augmentation de la demande de biens et de service, qui
dépasse l'offre disponible sur le marché. Cela peut se produire
lorsque l'économie est en pleine croissance et que les consommateurs ont
davantage de revenus disponibles pour dépenser. L'augmentation de la
demande peut également être causée par une augmentation des
dépenses gouvernementales ou des investissements étrangers.
· Inflation par le coût : cette inflation est
causée par une augmentation des coûts de production, qui est
ensuite répercutée sur les prix des biens et services. Les
coûts de production peuvent augmenter en raison de l'augmentation des
prix des matières première, de l'augmentation des salaires ou des
coûts de l'énergie.
· Inflation importée : ce type d'inflation est
causé par l'augmentation des prix des biens et services importés.
Cela peut se produire lorsque la monnaie locale perd de sa valeur par rapport
aux monnaies étrangères, ce qui rend les produits importés
plus chers.
Ces sources de l'inflation peuvent se chevaucher et se
combiner pour créer des situations d'inflation complexes.
1.3. Quelques phénomènes liés
à l'inflation
" 17 "
· La stagflation : elle est caractérisée
par une stagnation de l'activité économique et une forte
inflation. Elle s'accompagne en général d'un taux de
chômage élevé. Deux raisons peuvent expliquer une
stagflation. D'une part, elle peut être causée par l'augmentation
du prix d'un produit stratégique importé comme le pétrole
ou autres matières premières. D'autre part, elle peut
résulter d'une offre excessive de monnaie, comme la monétisation
du déficit budgétaire. Ces phénomènes,
combinés à un ralentissement de l'activité
économique, engendrent la stagflation.
· La désinflation : désigne le
ralentissement du rythme de progression des prix. Tout en restant positif, le
taux peut évoluer à la baisse et constituer un objectif de
politique économique. Certains pays peuvent également mener des
politiques de désinflation compétitive afin de relancer
l'économie. En effet, en maintenant les prix à des niveaux
inférieurs par rapport à ceux des pays compétiteurs, les
autorités favorisent la compétitivité de la production
nationale, ce qui contribue à l'augmentation des exportations et par
ricochet à l'amélioration de la balance commerciale.
· La déflation : est caractérisée
par une baisse continue du niveau général des prix, ce qui freine
l'activité économique et augmente le taux de chômage. Pour
les ménages, elle inciterait à différer leur consommation
et leur investissement dans le futur puisque la valeur de la monnaie risque de
s'apprécier. Pour ce qui est des entreprises, cette situation leur
laisse peu de possibilité pour augmenter leurs marges puisque celles-ci
ne peuvent réduire leurs coûts aussi vite que la baisse de
l'activité économique. De ce fait, ces dernières peuvent
être portées à réduire leur niveau de production et
parfois à procéder au licenciement de leurs employés.
Conséquemment, la déflation peut entraîner une diminution
des salaires, un accroissement du chômage et dans certains cas, une
baisse de la consommation.16
16
www.comptanat.fr,produit-intérieur-brut
Consulté le 21/06/2025 à 02h : 15
" 18 "
CHAPITRE DEUXIEME : GESTION DE LA MASSE MONETAIRE PAR
LA BANQUE CENTRALE DU CONGO
2.1. Processus de création monétaire par la
Banque Centrale du Congo (BCC).
Dans sa fonction d'institut d'émission, la Banque
Centrale du Congo (BCC) a le pouvoir exclusif d'émettre les billets de
banque en franc congolais selon le besoin de l'économie nationale. Ces
émissions monétaires sont réalisées suivant une
programmation annuelle et mensuelle validée par le comité des
billets de banque et approuvée par la haute direction de la Banque
Centrale du Congo.
La Banque Centrale du Congo (BCC) émet principalement
sa monnaie par le canal des retraits des banques commerciales à ses
guichets et lors des approvisionnements de ses entités provinciales en
numéraire.17
Pour illustration, en 2016 la ventilation des paiements en
billets neufs, effectués aux guichets du Siège de la Banque
Centrale, révèle que les banques commerciales sont
demeurées le canal privilégié d'injection des coupures
neuves dans l'économie, les paiements effectués en leur faveur
ayant représenté 84,7 %.18
En 2020, les émissions monétaires se sont
établies à 830,6 milliards de CDF. Cette situation est
expliquée par l'importance des émissions au niveau des
entités Provinciales, sur fond d'un accroissement sensible des besoins
en numéraire desdites Entités, suite notamment à la crise
sanitaire liée à la pandémie de Covid-19. La part des
billets neufs destinée aux paiements au siège est passée
de 30,5 % à 26,0 %, d'une année à l'autre, tandis que
celle affectée aux envois en provinces a été de 74,0 %
contre 69,5 % en 2019.19
En terme de réalisations, 1.208,5 milliards de CDF ont
été émis au cours de l'année 2022, dont 238,6
milliards ont servi aux retraits au Siège et 970,0 milliards aux
paiements en provinces. Il en ressort que les banques demeurent le circuit
privilégié pour la mise en circulation des billets
neufs.20
17
https://www.bcc.cd/billets-de-banque/activites-fiduciaires
Consulté le 29/08/2025 à 11h50'
18 Banque centrale du Congo, Rapport annuel, 2016,
p.282
19 Banque centrale du Congo, Rapport annuel, 2020,
p.65 20Banque centrale du Congo, Rapport annuel, 2022, p.42
" 19 "
2.2. Refinancement des banques commerciales par la BCC
2.2.1. Processus de refinancement des banques commerciales
par la BCC
Le processus de refinancement des banques commerciales par la
Banque Centrale du Congo (BCC) est un mécanisme essentiel de politique
monétaire qui assure la liquidité du système bancaire. Ce
processus comprend la disposition des guichets pour le refinancement et les
conditions de refinancement.
a. Disposition des guichets pour le
refinancement
Le refinancement aux guichets de la Banque Centrale du Congo
repose sur le prescrit de l'article 1 de l'instruction N° 6 du 27 mai
2009, relative aux effets éligibles aux opérations de
refinancements par la Banque Centrale du Congo. La BCC exige que tous les
établissements de crédit soient tenus de fournir au
préalable, à la Direction de crédit et de marchés
financiers, les dossiers des agents économiques
bénéficiaires des concours bancaires et pour lesquels les effets
peuvent être présentés au nantissement des
opérations de refinancement à la banque centrale du Congo,
suivant la quotité fixée à l'annexe de l'instruction
évoquée.
L'article 5 alinéa 1 des effets éligibles aux
opérations de refinancements par la banque centrale du Congo (BCC),
stipule que sur base des états financiers des
bénéficiaires des concours bancaires, la banque centrale du Congo
procède notamment à l'analyse des risques des
établissements de crédit suivant l'annexe 1 et établit la
liste des agents économiques dont les effets sont éligibles au
refinancement.21
Et dans son Instruction N°4 aux Banques, signée
le 14 mars 2012, elle met à disposition des banques commerciales deux
types de guichets :
· Guichet de prêt à court terme : pour des
besoins ponctuels de liquidité, et
· Guichet de facilités permanentes : pour des
refinancements plus réguliers et structurés
21 Banque centrale du Congo, instruction n°6
relative aux effets éligibles aux opérations de refinancement,
2009, p.1
" 20 "
b. Conditions de refinancement
L'Instruction N°4 évoquée plus haut
renseigne que le refinancement est subordonné au nantissement d'effets
ou de titres, c'est-à-dire que les banques doivent fournir des garanties
:
1. Titres publics
· Titres de la dette du Trésor
· Billets de Trésorerie émis par la BCC
· Leur valeur en nantissement est réduite de 50 %
pour les titres du Trésor, mais conservée à 100 % pour
ceux de la BCC
2. Titres privés
· Lettres de change, billets à ordre, ou autres
effets garantis par l'État
· Doivent respecter des critères stricts :
être causés, normalisés, avoir une échéance
précise, et porter au moins trois signatures valables
2.2.2. Instruments de refinancement des banques
commerciales par la BCC a. Taux directeur
Etant le taux auquel la BCC prête aux banques
commerciales à court terme, il sert à réguler la
liquidité dans le système bancaire. Sa hausse rend le
refinancement plus coûteux pour les banques, ce qui peut freiner l'octroi
de crédits aux entreprises et aux ménages, et sa baisse stimule
le crédit.
Au cours de l'année 2019 par exemple, l'Autorité
monétaire avait procédé à une révision
à la baisse de son taux directeur, à l'instar de l'année
2018. Ainsi, le taux de base est passé de 14,0 % à 9,0 %, le 02
mai 2019. Cette baisse visait l'allègement des conditions d'octroi des
crédits, en vue de contribuer au financement de l'économie, dans
un contexte d'un niveau faible de l'inflation.
" 21 "
b. Bon BCC
Le bon BCC est un instrument monétaire émis par
la Banque Centrale du Congo. Il s'agit d'un titre de créance à
court terme, utilisé pour réguler la liquidité dans le
système bancaire congolais. Les établissements de crédit
peuvent présenter des effets (créances sur des clients) à
la BCC, qui les analyse selon des critères de solvabilité,
rentabilité et liquidité. Si ces effets sont jugés
éligibles selon les dispositions de l'instruction N°6 de la BCC,
ils peuvent être refinancés, souvent en contrepartie de bons
BCC.
c. Coefficient de réserve obligatoire
En imposant un taux de réserve obligatoire, la BCC
retire une partie de la liquidité des banques commerciales. Cela peut
créer un déficit de liquidité, poussant les banques
à se refinancer auprès de la BCC pour répondre à
leurs besoins. Les réserves obligatoires permettent de réguler
les taux d'intérêt et d'assurer la discipline bancaire, en
forçant les banques à maintenir une base de liquidité
minimale.
En 2014 par exemple, le coefficient de la réserve
obligatoire a permis de ponctionner 16,1 milliards de CDF contre un niveau
programmé de 26,7 milliards. Il sied de relever que le niveau
réalisé demeure inférieur à celui de 2013
situé à 61,1 milliards.
Cette évolution de la réserve obligatoire
révèle deux périodes marquées par une ponction de
22,2 milliards de CDF au premier semestre et une injection de 6,1 milliards au
deuxième semestre, liée à un ajustement à la baisse
des coefficients de réserve en monnaie nationale. En effet, à
partir du mois de juillet, le coefficient sur les dépôts en
monnaie nationale est passé de 7,0 % à 5,0 % pour les
dépôts à vue et de 3,0 % à 0 % pour ceux à
terme.
2.3. Contrepartie de la masse monétaire en ROC
Ce point nous présente les contreparties de la masse
monétaire et leur évolution pendant la période sous
analyse.
En effet, les contreparties de la masse monétaire
représentent les éléments qui expliquent sa
création ou son évolution. Elles sont généralement
regroupées en trois grandes catégories selon les normes de
comptabilité monétaire de la Banque Centrale du Congo (BCC):
~ 22 ~
a. Créances sur l'extérieur
Ce sont les avoirs en devises étrangères
détenus par la BCC et les banques commerciales. En ce compris :
· Réserves internationales (or, devises,
dépôts à l'étranger),
· Créances sur des institutions financières
non résidentes ;
· Résultat des opérations de balance des
paiements (exportations, transferts, etc.)
Figure 1:. Evolution des Créances sur
l'extérieur en ROC de 2013 à 2023
Créances sur l'extérieur
25000
20 890,85
20000
17 374,80
15 725,11
15000
9 801,90
10000
5 023,80
5000 2 644,80 3 414,50
1 552,20 1 321,40 1 119,20
0
0
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023
Source : Rapports Annuels de la BCC
En 2017, les avoirs extérieurs nets du système
bancaire ont enregistré une hausse de 147,4 % par rapport à 2016
pour s'établir à 2.644,8 milliards de CDF. Cette forte croissance
est justifiée notamment par l'amélioration de l'offre des devises
induite par le solde créditeur de la balance des paiements. En 2019 les
Avoirs extérieurs Nets, leur croissance a été
impulsée principalement par l'accroissement des avoirs en devises au
niveau des banques commerciales.22
22 Rapport annuel de la banque centrale du Congo
2017, p143 et 2019, p44
~ 23 ~
b. Créances sur l'économie
Cela inclut les financements accordés aux agents
économiques nationaux :
· Crédits aux entreprises publiques et
privées,
· Crédits aux ménages ;
· Titres publics détenus par les banques ;
· Bons du Trésor et autres instruments de dette
intérieure
Source
Figure 2:. Evolution des Créances sur
l'économie en ROC de 2013 à 2023
18 000,00
16 000,00
|
|
|
|
15 339,57
|
|
|
10 087,96
4 965,1 9 399,60
7 729,10
14 000,00 12 000,00 10 000,00 8 000,00 6 000,00
4 965,10
Créances sur l'économie
6 428,70
4 185,40
4 000,00
2 043,102 415,90
3 033,30
2 000,00
0,00

2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023
: Rapports Annuels de la BCC
Les créances sur l'économie se sont accrus de
16,3 % en 2017, s'établissant à 4.965,1 milliards de CDF. Cette
progression a été portée par l'augmentation des autres
postes nets et celle de la créance sur le secteur privé qui ont
enregistré des croissances respectives de 27,1 % et 11,4 %, d'une
année à l'autre. En 2020, les créances sur
l'économie, leur progression est principalement la résultante
d'une hausse des créances nettes sur l'Etat de 26,6 %.23
23 Banque Centrale du Congo, Rapport annuel, 2017,
2020, p45
Pour la période allant de 2013 à 2023,
l'évolution de la masse monétaire est décrite dans le
graphique suivant :
" 24 "
c. Les créances sur l'État
Ce sont les financements directs ou indirects accordés
au gouvernement. Nous y retrouvons :
· Avances de la BCC au Trésor public,
· Achat de titres émis par l'État ;
· Monétisation du déficit
budgétaire.
Figure 3: Evolution des Créances sur l'Etat en
RDC de 2013 à 2023
|
3500 3000 2500 2000 1500 1000 500 0 -500 -1000
|
|
|
|
|
Créances sur l'Etat
|
|
|
|
|
|
|
|
|
2
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
915,7
|
|
1 259,30
|
|
|
|
|
|
|
371,8
|
|
|
|
|
|
2,42
|
4,42
|
1,83
|
260,7
2,85
|
264,2
|
|
|
|
|
|
|
2013
|
2014
|
2015 -161
|
2016
|
2017
|
2018
|
2019
|
2020
|
|
-495,6
|
-398,7
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
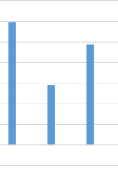
978,00
2 444,26
1 454,89
2021 2022 2023
0
Source : Rapports Annuels de la BCC
2.4. Description des donnés de la masse
monétaire, inflation et croissance économique en RDC
2.4.1. Evolution de la masse monétaire de 2013
à 2023
La masse monétaire est une grandeur de stock (et non de
flux). Lorsqu'on s'intéresse à l'évolution de la masse
monétaire au cours d'une année, on compare donc les stocks en fin
d'année.
~ 25 ~
Figure 4 Evolution de la masse monétaire en ROC de
2013 à 2023
|
40 35 30 25 20 15 10 5
|
000,00 000,00 000,00 000,00 000,00 000,00 000,00 000,00 3
0,00
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
36 230,42
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
26 774,40
|
|
25 813,08
|
|
|
|
|
|
|
|
|
|
|
19 255,60
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
9 486,60
|
|
12 752,90
|
|
|
|
|
|
|
|
|
493,40 3
|
968,10 4
|
354,80 5
|
304,60
|
|
7 609,90
|
|
|
|
|
|
|
|
|
|
|
|
|
2,42
|
4,42
|
1,8 3
|
2,85
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2013
|
2014
|
2015
|
2016
|
2017
|
2018
|
2019 2020
|
2021
|
2022 2023
|
Source : Rapports Annuels de la BCC
La croissance de la masse monétaire de la
période sous analyse est principalement expliquée par l'expansion
des crédits à l'économie et subsidiairement par celle du
crédit net à l'Etat et des avoirs extérieurs nets.
L'expansion de la masse monétaire entre 2013 et 2015
est essentiellement tirée par celle des avoirs extérieurs nets.
Ceux-ci se sont accrus de 25,7 %, sous l'impulsion des créances au
secteur privé et des créances nettes sur l'Etat.
En 2018, l'augmentation de la masse monétaire a
été principalement localisée au niveau des
dépôts en devises, lesquels se sont accrus de 33,1 %,
représentant 81,9 % de la croissance totale. Par ailleurs, les
accroissements de la circulation fiduciaire et des dépôts à
vue en monnaie nationale ont représenté respectivement 9,0 % et
9,1 % du total. En 2021 La dilatation des avoirs extérieurs nets a
représenté 100,7 % de la croissance de la masse monétaire
contre une contribution négative de 0,7 % pour les créances sur
l'économie.24
24 Banque centrale du Congo, Rapport annuel, 2018
p.146
" 26 "
En 2022, il s'est observé une forte
décélération de la croissance de l'offre de monnaie. En
effet, les passifs monétaires au sens large se sont fixés
à 25.813,1 milliards de CDF, représentant une croissance annuelle
de 3,4 % contre celle de 36,7 % enregistré une année auparavant.
Cette situation tient de la quasi-stagnation des dépôts en devises
des banques commerciales.25
A fin décembre 2023, les passifs monétaires au
sens large se sont situés à 36.230,4 milliards de CDF, affichant
une croissance de 40,3 % contre 3,5 % enregistrée une année
auparavant. Cette situation procède tant d'une hausse des actifs
extérieurs nets que de celle des actifs intérieurs
nets.26
2.4.2. Evolution de la croissance économique de 2013
à 2023
Dans ce point nous allons présenter l'évolution
de la croissance économique en République Démocratique du
Congo de 2013 à 2023. Nous allons chaque fois présenter les
données chiffrés dans un graphique, et nous allons
également interpréter les données que nous avons obtenues
lors de nos recherches.
La croissance économique est l'accroissement durable de
la production globale d'une économie. C'est donc un
phénomène quantitatif que l'on peut mesurer. C'est aussi un
phénomène de longue période.27
La croissance économique d'un pays est
appréciée par son Produit Intérieur Brut
(PIB).
25 Banque centrale du Congo, Rapport annuel, 2022,
p.40
26 Banque centrale du Congo, Rapport annuel, 2023,
p.46
27 Henri Denis, histoire de la pensée
économique, PUF, paris 1990, p.36
" 27 "
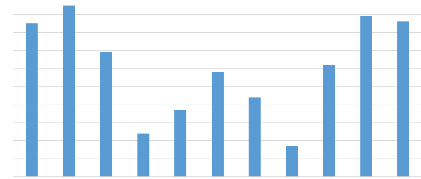
Graphique 5. Evolution du produit
intérieur brut (PIB) en RDC de 2013 à 2023
Taux de croissance en %
10
8,5
9,5
8,9 8,6
6,9
2,4
3,7
5,8
4,4
1,7
6,2
9
8
7
6
5
4
3
2
1
0
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023
Source : Rapports Annuels de la BCC
Après des années de croissance soutenue,
l'activité économique a fortement ralenti en République
Démocratique du Congo en 2016. En effet, le taux de croissance
économique a été estimé à 2,4 % contre 6,9 %
en 2015.28
Le rythme de progression de l'activité
économique a été affecté par la morosité de
l'environnement économique extérieur, essentiellement sous
l'effet du maintien à de niveaux bas des cours de principaux produits
exportés par le pays, conjuguée à une psychose liée
au contexte politique. Le ralentissement économique induit par les
effets de la pandémie de Covide-19 a maintenu le revenu réel par
habitant sur une trajectoire baissière observée depuis 2019.
Après une amélioration de 5,8 % en 2018 et un ralentissent
à 4,4 % en 2019, ce revenu a enregistré une décroissance
de 1,7 % en 2020.29
En 2023, le ralentissement de l'activité
économique en RDC s'est traduit à la
décélération de la croissance du PIB par habitant. Il
s'est accru de 8,9 %.
28 Banque centrale du Congo, Rapport annuel, 2016,
p.6
29 Banque centrale du Congo, Rapport annuel, 2020,
p.3
" 28 "
2.4.3. Evolution de l'inflation entre la période de
2013 à 2023
Le taux d'inflation est déterminé en calculant le
pourcentage de variation de l'indice des prix à la consommation (IPC).
Le taux d'inflation indique le pourcentage de variation du niveau de prix d'une
période à l'autre.30
Nous allons présenter l'évolution de l'inflation
pendant la période sous analyse dans le graphique suivant :
Graphique 6. Evolution de l'inflation en RDC de
2013 à 2023
Taux d'inflation annuelle %
|
60 50 40 30 20 10 0
|
|
|
|
|
|
|
|
|
|
54,71
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
25,04
|
|
|
|
|
|
|
|
|
|
7,...
|
|
|
1,08
|
1,26
|
1,6
|
|
|
|
4,59
|
|
2013
|
2014
|
2015
|
2016 2017 2018
|
2019
|
23,75

15,76
13,13

5,3
2020 2021 2022 2023
Source : Rapports Annuels de la BCC
L'indice des prix à la consommation des ménages
a affiché une forte hausse de 25,04 % en 2016, largement
supérieur à la cible de 4,20 %, contre 1,60 % en 2015. Cette
évolution a résulté de la dépréciation du
taux de change, dans un contexte de financement monétaire du
déficit public.31
La variation de l'indice des prix à la consommation
aussi bien de l'INS que de la BCC affiché une évolution quasi
synchrone avec le taux de change, de janvier à septembre 2017. Les
fortes pressions sur les prix au cours de l'année ont été
localisées principalement au niveau des
30
https://fr.khanacademy.org/economics-finace-domain/macroeconomics
Consulté le 16/08/2025 à 17h:50
31 Banque centrale du Congo, Rapport annuel, 2016,
p.24
" 29 "
fonctions « Produits alimentaires et boissons non
alcoolisées » qui ont contribué à concurrence de
57,02 %, suivi de « Logement, eau, gaz électricité et autres
combustibles » et « Articles d'habillement et chaussure » avec
des contributions respectives de 12,99 % et 7,51 %.32
2.5. Ventilation par coupure des émissions
Dans ce point nous allons démonter l'évolution
de la ventilation par coupure des émissions monétaires de billets
de banque en République Démocratique pendant la période
sous analyse. Nous présenter les données chiffrés dans un
tableau et nous allons également tenter d'interpréter les
données que nous avons obtenues lors de notre recherche.
Tableau 1. Evolution de la ventilation par
coupure des émissions monétaires (en millions de billets de
banque)
|
Coupure
s
|
2013
|
2014
|
2015
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
|
20 000
|
1,1
|
1,31
|
1,8
|
3,2
|
5,9
|
6,9
|
7,4
|
10,8
|
9,1
|
19,2
|
18,5
|
|
10 000
|
3,1
|
3,44
|
4,0
|
7,9
|
13,8
|
7,9
|
16,3
|
17,3
|
22,3
|
33,9
|
32,6
|
|
5 000
|
4,9
|
9,16
|
10,4
|
18,5
|
14,9
|
16,8
|
17,6
|
22
|
20,6
|
32,2
|
78,4
|
|
1 000
|
32,1
|
98,32
|
79,7
|
137,9
|
203,5
|
139,2
|
107,4
|
226,9
|
117,6
|
211,6
|
277,9
|
|
500
|
44,8
|
111,6
|
67,0
|
53,8
|
161,9
|
121,0
|
157,8
|
181,2
|
255,4
|
187,1
|
242,3
|
|
|
6
|
|
|
|
|
|
|
|
|
|
|
200
|
10,5
|
64,06
|
42,6
|
73,7
|
50,1
|
69,0
|
43,9
|
40,7
|
56,2
|
58,3
|
52,5
|
|
100
|
2,9
|
61,57
|
37,2
|
46,3
|
1,9
|
48,4
|
32,4
|
37
|
70,2
|
47,7
|
54
|
|
50
|
0,9
|
37,43
|
55,0
|
61,2
|
30,0
|
36,6
|
51,1
|
35,8
|
72,4
|
61,2
|
55,1
|
|
TOTAL
|
100,0
|
386,9
|
297,8
|
402,6
|
481,9
|
445,9
|
434,1
|
571,7
|
623,8
|
651,3
|
811,3
|
|
|
5
|
|
|
|
|
|
|
|
|
|
Source : Rapports Annuels de la BCC
Il a été observé que les quantités
émises en coupures de 20.000, 10.000 et 5.000 CDF ont été
faibles en 2013, comparées à leurs quantités de
l'année suivante.
32 Banque centrale du Congo, Rapport annuel, 2017,
p.22
" 30 "
En 2016 il s'est observé un accroissement significatif
des émissions en grosses coupures et en celle de 200 FC, à raison
de 97,1 % pour la coupure de 10.000 FC, 77,6 % pour celle de 5.000 FC, 73,4 %
pour celle de 20.000 FC, 73,0 % pour celle de 1.000 FC et 72,9 % pour le billet
de 200 FC.33
Les injections en 2018 des billets de 1.000 CDF et 20.000 CDF
ont représenté respectivement des parts de 26,7 % et 26,4 % des
émissions totales.34
En 2023 la variation des coupures de 20 000 CDF, 200 CDF et 10
000 CDF été négative et la variation de coupure de 1 000
CDF et 5 000 CDF été tellement élevée.
33 Banque centrale du Congo, Rapport annuel, 2016,
p.283
34 Banque centrale du Congo, Rapport annuel, 2018,
p.226
" 31 "
CHAPITRE TROISIEME : ANALYSE DE LA RELATION ENTRE LA
MASSE MONETAIRE, L'INFLATION ET LA CROISSANCE ECONOMIQUE EN RDC
Ce chapitre repose sur une analyse empirique de
l'évolution de la masse monétaire en République
Démocratique du Congo (RDC) et de son impact sur la croissance
économique et sur l'inflation au cours de la période allant de
2013 à 2023. Il vise à mettre en lumière les dynamiques
monétaires observées et à en évaluer les effets sur
les principaux indicateurs macroéconomiques.
Le chapitre est structuré en deux points
complémentaires : le premier point est consacré à la
méthode d'analyse et le second porte sur les résultats obtenus et
leur interprétation.
3.1. Méthode d'analyse
Afin d'analyser les effets de la masse monétaire sur la
croissance économique et l'inflation en République
Démocratique du Congo, nous adoptons le modèle ARDL
(Autoregressive Distributed Lag). Ce choix méthodologique se justifie
par la capacité du modèle ARDL à examiner les relations de
long terme et de court terme entre les variables, même lorsque celles-ci
sont intégrées à des ordres différents. Il permet
ainsi une estimation robuste et adaptée aux données
économiques de la RDC sur la période étudiée.
3.2. Résultats et discussions
3.2.1. Variables retenues pour l'analyse
Pour relever les effets des fluctuations de la masse
monétaire sur l'économie de la RDC, particulièrement leur
implication en termes de croissance économique et inflation, certaines
variables méritent d'être analysées.
Le choix est porté sur le taux de croissance
économique, le taux de dollarisation de l'économie, le taux de
croissance de la masse monétaire, le taux d'inflation et le taux
d'intérêt directeur.
~ 32 ~
3.2.2. Caractéristiques descriptives
|
Taux de croissance économique
|
Taux de
dollarisation de
l'économie
|
Taux de
croissance monétaire
|
Taux
d'inflation
|
Taux d'intérêt
|
|
Mean
|
0.056583
|
74.05833
|
0.250875
|
0.135050
|
-1.119167
|
|
Median
|
0.061656
|
75.06766
|
0.254469
|
0.094261
|
1.768750
|
|
Maximum
|
0.097125
|
83.63531
|
0.536375
|
0.571159
|
17.90625
|
|
Minimum
|
0.013594
|
66.26250
|
0.007781
|
-0.026653
|
-29.62656
|
|
Std. Dev.
|
0.025512
|
5.168730
|
0.141563
|
0.149897
|
10.59245
|
|
Skewness
|
-0.075440
|
0.009389
|
0.192798
|
1.562017
|
-1.251254
|
|
Kurtosis
|
1.790181
|
1.801780
|
2.223529
|
4.961009
|
4.232256
|
|
|
|
|
|
|
|
Jarque-Bera
|
2.972852
|
2.872167
|
1.503181
|
27.21028
|
15.56201
|
|
Probability
|
0.226180
|
0.237858
|
0.471616
|
0.000001
|
0.000418
|
|
|
|
|
|
|
|
Sum
|
2.716000
|
3554.800
|
12.04200
|
6.482400
|
-53.72000
|
|
Sum Sq. Dev.
|
0.030590
|
1255.641
|
0.941890
|
1.056046
|
5273.403
|
|
|
|
|
|
|
|
Observations
|
48
|
48
|
48
|
48
|
48
|
Interprétation du résultat
V' Taux de croissance économique
(TXCROISSANCE) La moyenne est d'environ 5,66 %, ce qui indique une
croissance modérée sur la période observée. La
médiane est légèrement supérieure à la
moyenne, suggérant une légère asymétrie vers les
valeurs plus faibles. L'écart-type est faible, montrant une certaine
stabilité. La distribution est presque symétrique (skewness
proche de zéro), mais légèrement aplatie (kurtosis <
3). Le test de Jarque-Bera indique que la distribution suit une loi normale (p
> 0,05). V' Taux de dollarisation (TAUXDOLLARISATION)
Avec une moyenne de 74 %, la dollarisation reste très
élevée en RDC, ce qui reflète une forte dépendance
au dollar américain. La variation est modérée
(écart-type de 5,17), et la distribution est presque symétrique.
Le test de normalité ne rejette pas l'hypothèse de
normalité (p > 0,05), ce
" 33 "
qui est cohérent avec les valeurs de skewness et
kurtosis proches de celles d'une distribution normale.
V' Taux monétaire (TXMONETAIRE)
La moyenne est de 25 %, avec une médiane très proche, ce
qui montre une distribution assez équilibrée. L'écart-type
est relativement élevé, ce qui indique une variabilité
importante dans la masse monétaire. La distribution est
légèrement asymétrique à droite (skewness
positive), mais reste dans des limites acceptables. Le test de Jarque-Bera
confirme une distribution normale (p > 0,05).
V' Taux d'inflation (TAUXINFLATION)
La moyenne est de 13,5 %, mais la médiane est bien plus basse
(9,4 %), ce qui suggère que quelques valeurs élevées ont
tiré la moyenne vers le haut. La distribution est fortement
asymétrique à droite (skewness > 1,5) et très pointue
(kurtosis > 4), ce qui indique des épisodes d'inflation très
marqués. Le test de Jarque-Bera rejette fortement la normalité (p
< 0,001), ce qui confirme la présence d'irrégularités
ou de chocs inflationnistes.
V' Taux d'intérêt (TAUXINTERET)
La moyenne est négative (-1,12 %), ce qui peut refléter
des taux réels négatifs ou des politiques monétaires
accommodantes. La médiane est positive (1,77 %), ce qui montre une forte
asymétrie vers les valeurs négatives. L'écart-type est
très élevé (10,59), indiquant une grande
volatilité. La distribution est fortement asymétrique à
gauche (skewness < -1) et très pointue (kurtosis > 4). Le test de
Jarque-Bera rejette la normalité (p < 0,001), ce qui confirme une
distribution atypique.
En résumé, la croissance, la dollarisation et la
masse monétaire présentent des distributions relativement
normales et stables. En revanche, l'inflation et les taux
d'intérêt montrent une forte volatilité et des
distributions non normales, ce qui pourrait indiquer des chocs
économiques ou des interventions monétaires significatives durant
la période étudiée.
F-statistic : 161.9408 (p-value = 0.000000)
Le test de Fisher permet de vérifier si l'ensemble des
variables explicatives ont un effet significatif sur la variable
dépendante. Ici, la statistique
~ 34 ~
3.2.2. Estimation du modèle ARDL
Variable Coefficient Std. Error t-Statistic Prob.*
TXCROISSANCE(-
1) 1.400316 0.105889 13.22433 0.0000 TXCROISSANCE(-
2) -0.400448 0.112490 -3.559856 0.0010 TAUXDOLLARIS
ATION 0.000299 0.000369 0.811316 0.4222
TXMONTAIRE -0.042411 0.012250 -3.462032 0.0013
TXMONTAIRE(-1) 0.062793 0.013766 4.561405 0.0001 TAUXINFLATION
-0.018479 0.018344 -1.007372 0.3201 TAUXINTERET -0.000378 0.000295 -1.281216
0.2079
C -0.025875 0.026934 -0.960673 0.3428
R-squared 0.967565 Mean dependent var 0.055652
Adjusted R-squared 0.961591 S.D. dependent var 0.025643
S.E. of regression 0.005026 Akaike info criterion -7.591778
Sum squared resid 0.000960 Schwarz criterion -7.273754
Log likelihood 182.6109 Hannan-Quinn criter. -7.472644
F-statistic 161.9408 Durbin-Watson stat 2.082508
Prob(F-statistic) 0.000000
Interprétation du résultat
R2 ajusté : 0.961591 Ce
coefficient indique que 96,16 % de la variation du taux de croissance
économique est expliquée par les variables
indépendantes incluses dans le modèle (taux de dollarisation,
masse monétaire, inflation, taux d'intérêt, et les retards
de la variable dépendante). C'est un niveau très
élevé, ce qui suggère que le modèle est
extrêmement performant pour expliquer les fluctuations
de la croissance économique sur la période étudiée.
Le R2 ajusté est particulièrement utile ici, car il
tient compte du nombre de variables utilisées et évite de
surévaluer la qualité du modèle.
~ 35 ~
F est très élevée et la p-value est quasi
nulle, ce qui signifie que le modèle est globalement
significatif. En d'autres termes, il existe une relation
statistiquement robuste entre les variables explicatives et le taux de
croissance économique. Cela valide la pertinence du modèle ARDL
choisi.
En résumé, le modèle ARDL(2, 0, 1, 0, 0)
est très bien ajusté et statistiquement
solide. Il offre une base fiable pour interpréter les effets
des variables monétaires sur la croissance économique en RDC.
3.2.3. Estimation des effets de long et court terme
Étant donné que la probabilité
associée au test de Fisher se situe dans une zone de forte
significativité, cela confirme la validité globale du
modèle. Toutefois, l'absence de preuve statistique d'une relation de
long terme entre les variables suggère que les effets observés
sont principalement de nature transitoire. Autrement dit, le modèle ARDL
révèle l'existence d'une relation significative à court
terme entre la masse monétaire et la croissance économique, mais
ne permet pas d'établir une dynamique stable à long terme.
ECM Regression
Case 2: Restricted Constant and No Trend
|
Variable
|
Coefficient Std. Error t-Statistic
|
Prob.
|
|
D(TXCROISSANCE(-
|
|
|
|
|
1))
|
0.400448
|
0.095811 4.179550
|
0.0002
|
|
D(TXMONTAIRE)
|
-0.042411
|
0.010494 -4.041464
|
0.0002
|
|
CointEq(-1)*
|
-0.000132
|
3.15E-05 -4.195287
|
0.0002
|
|
R-squared
|
0.662267
|
Mean dependent var -0.000445
|
|
Adjusted R-squared
|
0.646559
|
S.D. dependent var 0.007947
|
|
|
Akaike info
|
|
|
S.E. of regression
|
0.004724
|
criterion
|
-7.809170
|
|
Sum squared resid
|
0.000960
|
Schwarz criterion
|
-7.689910
|
|
|
Hannan-Quinn
|
|
|
Log likelihood
|
182.6109
|
criter.
|
-7.764494
|
|
Durbin-Watson stat
|
2.082508
|
|
|
" 36 "
Interprétation du résultat
Le modèle ARDL sélectionné est de forme
(2, 0, 1, 0, 0), ce qui signifie que la variable dépendante (la
croissance économique) est influencée par ses deux retards,
tandis que les variables explicatives (masse monétaire, dollarisation,
inflation, taux d'intérêt) sont intégrées avec un
nombre de retards variable. L'analyse porte sur 46 observations trimestrielles,
couvrant la période de 2013 à 2024.
v Interprétation des coefficients dynamiques :
Le coefficient de la variation retardée de la croissance
économique est positif et significatif, ce qui indique une inertie dans
le processus de croissance : les performances passées influencent
fortement les évolutions actuelles.
La variation de la masse monétaire a un effet
négatif et significatif sur la croissance à court terme.
Cela suggère que, dans le contexte congolais, une augmentation soudaine
de la masse monétaire pourrait avoir un effet récessif
immédiat, peut-être en raison de
déséquilibres ou de pressions inflationnistes.
v Composante d'ajustement à long terme
(CointEq(-1)) Le coefficient de l'équation d'erreur est
négatif et très significatif. Cela indique que le modèle
corrige bien les déséquilibres à court terme
pour revenir vers un équilibre de long terme. Autrement dit,
lorsqu'un écart se produit entre la croissance observée et celle
attendue par le modèle, il est progressivement corrigé au fil du
temps.
Cependant, la valeur du coefficient est extrêmement
faible (proche de zéro), ce qui signifie que l'ajustement vers
l'équilibre est très lent. Cela peut refléter une
économie où les mécanismes de régulation prennent
du temps à se manifester, ou où les chocs ont des effets
persistants.
v Qualité du modèle Le
R2 ajusté est de 64,6 %, ce qui montre que le modèle
explique une bonne part de la variation de la croissance
économique, sans être excessivement surajusté.
" 37 "
Le modèle est donc statistiquement
solide, mais laisse encore place à des facteurs non
capturés.
v Test de relation de long terme (F-Bounds Test)
Le test de Bounds donne une statistique F de 2,59. Ce résultat
se situe entre les bornes critiques à 10 %, mais
en dessous des seuils plus stricts (5 %, 2,5 %, 1 %).
Cela signifie que l'on ne peut pas confirmer
l'existence d'une relation de long terme entre les variables. En
d'autres termes, les effets observés dans le modèle sont
principalement de nature transitoire, et aucune
dynamique stable de long terme n'est statistiquement
établie.
Conclusion analytique Le modèle ARDL
révèle des interactions significatives à court
terme, notamment entre la masse monétaire et la croissance
économique. Il montre également une capacité d'ajustement
vers l'équilibre, bien que lente. Toutefois, l'analyse ne permet pas de
conclure à une relation stable de long terme entre les variables
monétaires et la croissance en RDC sur la période
étudiée.
3.3. Vérification des hypothèses
Après réalisation de l'analyse de la relation
entre la masse monétaire et l'inflation en RDC de 2013 à 2023
nous passons à la vérification des hypothèses suivantes
:
Hypothèse 1 : « La masse monétaire
aurait stimulé la croissance économique pendant cet intervalle de
temps tout en induisant une inflation élevée ».
Les résultats de l'estimation du modèle ARDL ont
révélé l'existence d'une relation significative à
court terme entre la masse monétaire et la croissance
économique.
De ce fait, l'hypothèse 1 est
confirmée
Hypothèse 2 : « Les avoirs
extérieurs nets, les créances nettes sur l'Etat et les
crédits à l'économie seraient les principales
contreparties à l'origine de la création monétaire pendant
la période sous étude ».
Après analyse statistique et graphique des facteurs
ayant concouru à la création monétaire par la BCC, il
ressort que pendant la période sous analyse la croissance de la masse
monétaire était principalement expliquée par l'expansion
des crédits à l'économie et subsidiairement par celle du
crédit net à l'Etat et des avoirs extérieurs nets.
De ce fait, l'hypothèse 2 est
confirmée
" 38 "
CONCLUSION
Notre étude a porté sur l'évolution de la
masse monétaire et son influence sur l'économie en
République démocratique du Congo de 2013 à 2023. Il a eu
pour objectif d'analyser l'évolution de la masse monétaire et de
ressortir clairement son influence sur l'économie de la
République Démocratique du Congo.
Pour y parvenir, notre problématique de recherche
était axée sur les questions suivantes :
- Quelles répercussions la masse monétaire
a-t-elle eu sur l'économie de la République Démocratique
du Congo durant la période de 2013 jusqu'en 2023 ?
- Quelles ont été les principales contreparties
à l'origine de la création monétaire pendant la
période sous étude ?
Ainsi, nous avons proposé les hypothèses ci
-après :
- La masse monétaire aurait stimulé la
croissance économique pendant cet intervalle de temps tout en induisant
une inflation élevée,
- Les avoirs extérieurs nets, les créances
nettes sur l'Etat et les crédits à l'économie seraient les
principales contreparties à l'origine de la création
monétaire pendant la période sous étude.
Pour vérifier ces hypothèses, nous avons fait
recours à la méthode hypothéticodéductive.
Cette méthode a été
complétée par la technique documentaire et statistique ; ce qui a
conduit à subdiviser notre travail en trois grands chapitres :
- dans le premier chapitre nous avons passé en revue
les différentes considérations théoriques sur la masse
monétaire, l'inflation et la croissance économique ;
- dans le deuxième chapitre nous avons fait un
aperçu sur la gestion de la masse monétaire par la banque
centrale du Congo de 2013 à 2023 ;
BCC.
~ 39 ~
- le troisième chapitre était consacré
à l'analyse de la relation entre la masse monétaire, l'inflation
et la croissance économique en RDC : vérification des
hypothèses.
Après analyse et interprétation des
résultats, il s'observe que nos hypothèses ont été
confirmées.
En effet, nous sommes partis de l'hypothèse selon
laquelle la masse monétaire aurait stimulé la croissance
économique pendant cet intervalle de temps tout en induisant une
inflation élevée ; les résultats effectués par le
modèle ARDL montre que les variables indépendantes telles que la
masse monétaire, le taux de dollarisation, inflation, taux
d'intérêt, et les retards de la variable dépendante ont un
impact positif, soit 96,16 % de la variation du taux de croissance
économique.
Nous finissons donc en disant que nous ne visons pas à
l'esprit d'avoir balayé tous les contours de l'évolution de la
masse monétaire et son influence sur l'économie en RDC de 2013
à 2023. Nous laissons donc ouvert cette modeste oeuvre à des
remarques et dignes corrections que peuvent apporter les différents
lecteurs.
RECOMMANDATIONS
Pour répondre à ce problème,
l'étude recommande au gouvernement et à la Banque centrale du
Congo comme autorité monétaire, ce qui suit :
Au gouvernement :
· Encourager l'usage du franc congolais dans les
transactions courantes par des incitations fiscales ou
réglementaires,
· Offrir des instruments d'épargne et de
crédit attractifs en franc congolais pour réduire la
dépendance au dollar ;
· Augmenter l'inclusion financière pour que les
décisions de la BCC aient un impact réel sur l'économie
;
· Éviter les déficits publics excessifs
qui obligent à une création monétaire non
maîtrisée ;
· Privilégier les financements par emprunts sur
les marchés plutôt que par avances de la
~ 40 ~
A la Banque Centrale du Congo :
· Continuer à articuler le taux directeur pour
influencer le coût du crédit et la demande globale,
· Revoir à la hausse les coefficients de
réserve obligatoire pour limiter l'expansion excessive du crédit
bancaire ;
· Intensifier l'émission de Bons BCC pour
absorber l'excès de liquidité et stabiliser la masse
monétaire.
" 41 "
BIBLIOGRAPHIE
I. OUVRAGES ET ARTICLES
1. Henri Denis, histoire de la pensée économique,
PUF, paris 1990
2. Bofoya komba Beaujolais, économie politique,
l'harmattan, Kinshasa, mars 2018
3. Konde Konde jean Paul, Macroéconomie 1, Presse
universitaire, Kinshasa, 2023
II. NOTE DES COURS INEDITES
1. Bolito Losembe Remy, macroéconomie 2, notes de cours
inédites, Université de Kinshasa, 2020
2. Gerendawele Henry, macroéconomie 1, notes de cours
inédites, Université de Kinshasa, 2019
3. Gerendawele Henry, monnaie et finance, notes de cours
inédites, Université de Kinshasa, 2019
III. MEMOIRES ET TRAVAUX DE FIN DE CYCLE
1. Muanza Katuala Hénock, Politique monétaire,
stabilité monétaire et croissance économique en
République Démocratique du Congo, 2020,
2. Reagan KIBABELA POLO, Incidence de la politique
monétaire sur le niveau général de prix en RDC de 1998
à 2009, mémoire licence, faculté des sciences
économiques, Université libre de Kinshasa
IV. DOCUMENTS OFFICIELS
1. Banque centrale du Congo, Rapport annuel de 2013 à
2023
2. Banque centrale du Congo, instruction n°6 relative aux
effets éligibles aux opérations de refinancement, 2009
3. Banque centrale du Congo, instruction n°4 aux banques,
2012
" 42 "
V. SITES INTERNET
1.
https://acp.cd/economie/rdc-linflation-en-baisse-117-en-2024-par-rapport-a-2023-238/
2.
https://lepoint.cd/resume-economique-de-la-rdc-en-2024-une-croissance-de-62-face-a-une-inflation-de-218-et-un-deficit-budgetaire-de-21/
3.
https://www.bkam.ma/fr/politique-monétaire/outils-de-politique-monétaire,
4.
www.comptanat.fr,produit-intérieur-brut,
5.
https://www.bcc.cd/billets-de-banque/activites-fiduciaires
6.
https://fr.khanacademy.org/economics-finace-domain/macroeconomics
" 43 "
TABLE DES MATIERES
EPIGRAPHE ii
DEDICACE iii
REMERCIEMENTS iv
ACRONYMES ET SIGLES v
LISTE DES FIGURES vi
LISTE DE TABLEAU vii
INTRODUCTION 1
0.4. MÉTHODE ET TECHNIQUES 3
0.5. CHOIX ET INTÉRÊT DU SUJET 4
0.6. DELIMITATION SPATIO-TEMPORELLE 4
0.7. CANEVAS DU TRAVAIL 5
CHAPITRE PREMIER : CADRE CONCEPTUEL DE L'ETUDE 6
Section 1 : La masse monétaire 6
1.1.1. Définitions et Notions 6
1.1.2. Les agrégats monétaires 6
1.1.3. Importance de la masse monétaire 7
1.1.4. Régulation de la masse monétaire 7
1.1.4.1. Taux directeur 7
1.1.4.2. Taux des réserves obligatoires 8
1.1.4.3. Taux plancher 8
1.1.4.4. Les opérations d'open market 8
1.1.5. L'offre de la monnaie dans l'économie 8
1.1.5.1 Formes de la monnaie 9
1.1.5.2 Les fonctions traditionnelles de la monnaie 9
1.1.5.3. L'offre de monnaie 10
1.1.6. La demande de la monnaie 10
Section 2 : le produit intérieur brut (PIB) 11
1.1 Définition et Notions 11
1.2 Les trois approches du PIB 11
1.2.1 Approche par le produit 11
1.2.2 Approche par le revenu 12
1.2.3 Approche par les dépenses 13
1.3 La prise en compte de l'inflation dans le calcul du PIB 13
~ 44 ~
1.3.1. PIB réel et PIB nominal 14
1.4 Le déflateur du PIB 14
1.5 Taux de croissance 14
Section 3 : L'inflation 15
1.1 Définition et notion 15
1.2. Sources de l'inflation 16
1.3. Quelques phénomènes liés à
l'inflation 16
CHAPITRE DEUXIEME : GESTION DE LA MASSE MONETAIRE PAR
LA BANQUE
CENTRALE DU CONGO 18
2.1. Processus de création monétaire par la Banque
Centrale du Congo (BCC). 18
2.2. Refinancement des banques commerciales par la BCC 19
2.2.1. Processus de refinancement des banques commerciales par la
BCC 19
2.4. Description des donnés de la masse
monétaire, inflation et croissance économique
en RDC 24
2.4.1. Evolution de la masse monétaire de 2013 à
2023 24
2.4.2. Evolution de la croissance économique de 2013
à 2023 26
2.4.3. Evolution de l'inflation entre la période de 2013
à 2023 28
2.5. Ventilation par coupure des émissions 29
CHAPITRE TROISIEME : ANALYSE DE LA RELATION ENTRE LA
MASSE
MONETAIRE, L'INFLATION ET LA CROISSANCE ECONOMIQUE EN RDC 31
3.1. Méthode d'analyse 31
3.2. Résultats et discussions 31
3.2.1. Variables retenues pour l'analyse 31
3.2.2. Caractéristiques descriptives 32
3.2.2. Estimation du modèle ARDL 34
3.2.3. Estimation des effets de long et court terme 35
BIBLIOGRAPHIE 41
TABLE DES MATIERES 43
| 


