Section 3 : Présentation des résultats et
validations des hypothèses
Dans cette section, il sera question de présenter les
résultats et de valider les hypothèses formulées au
niveau de l'introduction. Pour ce faire, nous
présenterons d'abord l'analyse des soldes intermédiaires de
gestion, pour ensuite présenter l'analyse de la rentabilité et de
la profitabilité avant de poursuivre par l'analyse de la structure
financière, pour atterrir avec l'analyse de la liquidité.
Après présentation des résultats, nous procéderons
à la validation des hypothèses de recherche.
3.1. Présentation des résultats
3.1.1. Présentation de l'analyse des soldes
intermédiaires de gestion (SIG)
34
Tableau 2:Soldes intermédiaires de gestion (En
millions de FC)
|
Libellés
|
2021
|
2022
|
2023
|
2024
|
|
Marge commerciale
|
-867
|
-10 640
|
-14 964
|
- 21 147
|
|
Chiffre d'affaires
|
824 726
|
994 913
|
1 349 534
|
1 678 127
|
|
Valeur ajoutée
|
549 012
|
516 477
|
97 402
|
881 587
|
|
Excédent brut d'exploitation
|
493 677
|
463 648
|
30 601
|
792 337
|
|
Résultat d'exploitation
|
393 731
|
348 482
|
-121 683
|
614 488
|
|
Résultat financier
|
-257 680
|
-192 395
|
-286 136
|
-589 373
|
|
Résultat des AO
|
-161 165
|
136 654
|
156 087
|
-407 819
|
|
Résultat HAO
|
99 221
|
-
|
11 367
|
22 053
|
|
Résultat net
|
226 631
|
146 074
|
-413 514
|
30 004
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Le tableau ci-dessus illustre
l'ensemble des richesses créées par la société
Airtel RDC SA sur la période d'étude. En effet, il montre avec
précisions l'ensemble des opérations effectuées par la
firme pour générer sa richesse.
Tableau 3:Indicateurs clés de la performance
opérationnelle (en Millions de FC)
|
Libellé
|
2021
|
2022
|
2023
|
2024
|
|
Chiffres d'Affaires
|
824 726
|
994 913
|
1 349 534
|
1 678 127
|
|
Taux de variation (CA)
|
32,56%
|
20,64%
|
35,64%
|
24,35%
|
|
Valeur ajoutée (VA)
|
549 012
|
516 477
|
97 402
|
881 587
|
|
Taux de variation (VA)
|
333,95%
|
-5,93%
|
-81,14%
|
805,10%
|
|
VA % du CA
|
66,57%
|
51,91%
|
7,22%
|
52,53%
|
|
EBE
|
493 677
|
463 648
|
30 601
|
792 337
|
|
Taux de variation (EBE)
|
531,74%
|
-6,08%
|
-93,40%
|
2489,25%
|
35
EBE % CA
|
59,86%
|
46,60%
|
2,27%
|
47,22%
|
|
RE
|
393 731
|
348 482
|
-121 683
|
614 488
|
|
Taux de variation (RE)
|
-1138,65%
|
-11,49%
|
-134,92%
|
604,99%
|
|
RE % CA
|
47,74%
|
35,03%
|
-9,02%
|
36,62%
|
|
RN
|
226 631
|
146 074
|
-413 514
|
30 004
|
|
Taux de variation (RN)
|
234,87%
|
-35,55%
|
-383,09%
|
107,26%
|
Source : Elaboré par l'auteur à partir des
états financiers
Figure 4 : Evolution du Chiffres d'Affaires
d'Airtel RDC SA (en Millions de FC)
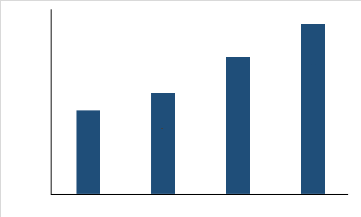
1 800 000
994 913
1 349 534
1 678 127
824 726
2021 2022 2023
1 600 000
1 400 000
1 200 000
1 000 000
800 000
600 000
400 000
200 000
0
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : La figure ci-dessus illustre
l'évolution du Chiffre d'Affaires sur la période
étudiée. Il convient de remarquer qu'entre 2021 et 2024, le
Chiffre d'affaires de la société des
télécommunications Airtel RDC SA a pratiquement doublé. Ce
résultat montre la capacité de la société à
générer des bénéfices à ses ventes.
36
Figure 5: Evolution de la valeur ajoutée
d'Airtel RDC SA (en Millions de FC)
|
1 000
|
000
|
|
|
|
|
|
|
|
881 587
|
|
900
|
000
|
|
|
|
|
800
|
000
|
|
|
|
|
|
|
700
|
000
|
|
|
|
|
|
|
600
|
000
|
549 012
|
|
|
|
|
|
|
516 477
|
|
|
|
|
|
500
|
000
|
|
|
|
|
|
|
|
|
|
|
|
400
|
000
|
|
|
|
|
|
|
|
|
|
|
300
|
000
|
|
|
|
|
|
|
|
|
|
|
200
|
000
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
97
|
402
|
|
|
|
|
100
|
000
|
|
|
|
|
|
|
|
|
|
|
0
|
|
|
|
|
|
|
|
|
|
|
|
|
2021 2022 2023 2024
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Le graphique illustre
l'évolution de la valeur ajoutée, celle-ci décroit
légèrement de 5,93% ; on suppose que les charges ont
augmenté à l'année suivante. En 2023, cette
décroissance s'accentue et la valeur ajoutée chute d'environ
81,14% ramenant celle-ci à 97 402 Millions de Francs Congolais.
L'année 2024 a été marquée par une croissance
explosive de la valeur ajoutée qui connait une ascension fulgurante
d'environ 881 587 Millions de Francs congolais, ce phénomène
traduit une croissance d'environ 805,10%.
Figure 6 : Evolution de l'EBE et du Résultat
d'Exploitation (En Millions de FC)
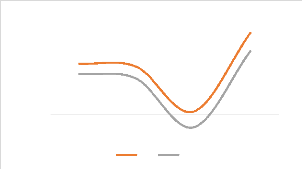
1 000 000
800 000
600 000
400 000
200 000
0
2020,5 2021 2021,5 2022 2022,5 2023 2023,5 2024 2024,5
-200 000
EBE RE
Source : Elaboré par l'auteur à partir des
états financiers
37
Commentaire : Nous pouvons voir à
l'aide du graphique ci-dessus que l'EBE et le RE suivent une tendance assez
similaire. La situation de ces indicateurs pour l'année 2021 montre que
la firme a réalisés des résultats positifs après la
COVID. Une légère décroissance observée en 2022 qui
s'est suivie d'une profonde dégradation de ces indicateurs en 2023,
amenant le résultat d'exploitation à un solde négatif.
Ensuite, viens la période de reconstruction et d'ascension en 2024 pour
ces deux indicateurs.
Figure 7: Evolution du Résultat Net d'Airtel
RDC SA (En Millions de FC)
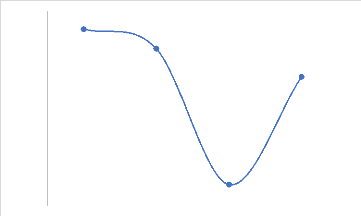
0
2020,5 2021 2021,5 2022 2022,5 2023 2023,5 2024
2024,5
-100 000
-200 000
-300 000
-413 514
-400 000
-500 000
226 631
146 074
30 004
300 000
200 000
100 000
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Ce graphique illustre
l'évolution du Résultat net sur la période
étudiée d'Airtel RDC qui décroit tout au long de la
période d'étude. En 2022, le résultat net qui était
autrefois 226 631 millions à l'année N-1, connait une
décroissance d'environ 35,55%. Cette décroissance s'amplifie en
2023 où le RN passe de 146 074 millions à - 413 514 millions soit
une décroissance de 383,09%, un résultat extrêmement
négatif. En 2024, la société relève son
résultat net qui, par rapport au dernier enregistrement connait une
croissance de 107,26% soit 30 004 Millions de Francs congolais.
3.1.2. Analyse de l'autofinancement (CAF)
38
Tableau 4:Calcul de l'autofinancement sur la
période d'étude (en Millions de FC)
|
2021
|
|
2022
|
|
2023
|
|
2024
|
|
|
Capacité d'autofinancement (CAF)
|
227
|
356
|
261
|
977
|
-259
|
812
|
177
|
751
|
|
Dividendes distribuées
|
|
0
|
|
0
|
|
0
|
|
0
|
|
Autofinancement = CAF- D
|
227
|
356
|
261
|
977
|
-259
|
812
|
177
|
751
|
Source : Elaboré par l'auteur à partir des
états financiers
Figure 8 : Evolution de l'autofinancement sur la
période donnée
|
300 000
|
|
200 000
|
|
|
|
|
|
|
|
|
|
|
|
100 000
|
|
|
|
|
|
|
|
|
|
|
|
0
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2021 2022
|
|
2023
|
|
2024
|
|
-100 000
|
|
|
|
|
|
-200 000
|
|
|
|
|
|
-300 000
|
Capacité d'autofinancement (CAF) Dividendes
distribuées
Autofinacement = CAF- D
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : Ce graphique montre
l'évolution de l'autofinancement de la société des
télécommunications Airtel RDC SA sur une période poste
COVID. La capacité d'autofinancement et l'autofinancement de la
société étaient situé aux environs de 227 356
millions de francs congolais, ce résultat était
bénéfique pour la société, qui se voyait en mesure
de financer ses investissements ainsi que de dégager des
bénéfices. Cette situation s'améliore en 2022, où
l'on remarque que l'autofinancement est passé de 227 356 à 261
977 millions de francs congolais ; cette situation se renverse en 2023
où l'autofinancement décroit de 199%, passant de 261 977 à
-259 812 millions de francs. Cependant, l'année 2024 a été
marquée par une restauration de l'autofinancement d'Airtel qui
39
redevient positif. Durant la période d'étude, la
capacité d'autofinancement et l'autofinancement suivent une même
tendance avec des fluctuations similaires ; cela est dû à la non
distribution des dividendes auprès des actionnaires tout au long de la
période étudiée.
3.1.3. Analyse des indicateurs de la performance
financières
Tableau 5 : Les indicateurs de la performance
financière (en millions de FC)
|
2021
|
2022
|
2023
|
2024
|
|
Rentabilité financière
|
-22%
|
-17%
|
36%
|
-3%
|
|
Rentabilité économique
|
-47%
|
-82%
|
28%
|
200%
|
|
Effet de levier
|
25%
|
65%
|
8%
|
-203%
|
|
Taux de profitabilité
|
27%
|
15%
|
-31%
|
2%
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· La rentabilité financière (des capitaux
propres) a connu des mouvements variés. Entre 2021, cette
rentabilité était de -22% pour passer à -17% en 2022 ;
durant cette période, la rentabilité subissait une
amélioration qui était principalement causée par la
réduction des pertes. L'année 2023 pour Airtel a
été une année de croissance de la rentabilité
financière. En effet, celle-ci s'est fortement accrue atteignant le
seuil de 36%, ce qui souligne la capacité des capitaux propres à
générer un bénéfice (Ce résultat est
principalement issu du rapport des signes entre le résultat net et les
capitaux propres. Economiquement, ce résultat ne reflète pas une
performance des capitaux propres à générer des
bénéfices pour les associés). L'année 2024 a
été marquée par une chute violente de la
rentabilité financière de 39%. Ce résultat de -3% est
dû à une dégradation des capitaux propres causées
par les reports à nouveau. Cependant, ce résultat reste du point
de vue mathématique et peut signifier une amélioration de la
rentabilité des capitaux propres, car ceux-ci tendent vers le sens
positif.
· La rentabilité économique en 2021
était de - 47%, elle se dégrade en 2022 de 35%. Cette
dégradation de la rentabilité économique est
principalement due au solde négatif des capitaux investis. En 2023, elle
s'envole de manière positive pour atteindre 28% (ce résultat est
principalement dû au rapport des signes entre le résultat
d'exploitation et les capitaux investis, il ne représente pas la
réalité économique et n'interprète pas une
amélioration de l'exploitation). En 2024, Airtel réalise
40
une croissance exponentielle de sa rentabilité
économique due à l'augmentation du résultat net et des
capitaux investis, elle est de 200% en 2024. L'activité
économique d'Airtel RDC lui a fortement été
bénéfique. Ce bénéfice a principalement
été causé par l'amélioration des ressources
stables, qui est due à l'augmentation de la dette par rapport aux
capitaux propres.
· L'effet de levier passe de 25% en 2021 à 65% en
2022 puis redescend à 8% en 2023. Durant cette période,
l'endettement contribue à l'augmentation de la rentabilité
financière. En 2024, l'endettement a eu un effet négatif sur la
rentabilité financière, étant donné que l'effet de
levier était de - 203%.
· Sur la période étudiée, le taux
de profitabilité d'Airtel RDC s'est dégradé de
manière progressive à l'année 2021, 2022 quittant de 27%
à 15%. La dégradation s'est accentuée en 2023 où le
taux baisse jusqu'à -31%. L'on observe en 2024, une amélioration
de la capacité d'Airtel à générer du profit au
moyen de ses ventes, cela s'est produit par l'évolution positive du taux
de profitabilité qui est de 2% sur l'année. Cette augmentation
est due à l'amélioration du résultat net en 2024.
3.1.4. Analyse de la structure
financière
Tableau 6 : Ratios de structure financière
(en millions de FC)
|
2021
|
2022
|
2023
|
2024
|
Ratio de solvabilité Générale
|
0,3890347
|
0,483897019
|
0,4322306
|
0,5394406
|
Ratio d'autonomie financière
|
-0,677625
|
-0,55843735
|
-0,52954
|
-0,547167
|
Ratio de capacité de remboursement
|
0,7849829
|
1,302097712
|
32,698376
|
1,9461908
|
Ratio d'endettement
|
-0,174562
|
-0,503763365
|
-0,613965
|
-1,291582
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· Le ratio de solvabilité générale
présente un léger accroissement de 2021 à 2022 où
il passe de 0,38 à 0,48. Il s'en est en 2023, d'une baisse de ce ratio
qui passe à 0,43 et qui vient remonter en 2024 pour atteindre 0,54.
Qu'à cela ne tienne, Airtel RDC demeure sur une ligne rouge car son
ratio de
41
solvabilité reste inférieur à 1, ce qui
signifie que la société ne parvient pas à couvrir ses
dettes par ses actifs. Airtel RDC a donc été insolvable sur toute
la période d'étude.
· Le ratio d'autonomie financière demeure
fortement négatif sur la période étudiée. En 2021,
il est de -0,68% puis passe à -0,56% en 2022. En 2023, il est de -0,53%
puis de -0,55% en 2024. Sur la période étudiée, ce ratio
demeure négatif, ce qui signifie qu'Airtel RDC est dans un état
critique ; elle dépend du financement externe pour maintenir son
activité. Elle ne possède aucune autonomie financière. Ces
résultats peuvent représenter un risque de faillite ou de
restructuration.
· Le ratio de la capacité de remboursement donne
pour 2021 un délai de 7 mois pour qu'Airtel rembourse ses dettes. En
2022, le délai de remboursement obtenu après calcul est de 1 an
et 3 mois. En 2023, on constate l'augmentation du délai de
remboursement. En effet, Airtel a besoin de 32 ans et 6 mois pour rembourser
ses dettes. Pour ce qui est de 2024, le délai de remboursement est
estimé à 1 an et 9 mois.
· Pour ce qui est du ratio d'endettement, il se
décroit de manière progressive et intensive sur la période
d'étude, cela est dû à la dégradation des capitaux
propres causée par les reports à nouveau (les pertes
cumulées). Cette décroissance nous montre que la situation de
l'entreprise est dans un état critique, donc en
déséquilibre financier.
Tableau 7 : Equilibre financier
|
|
2021
|
2022
|
2023
|
2024
|
Fonds de Roulement
|
-1
|
579 621
|
-1 257
|
652
|
-1 480
|
423
|
-844
|
842
|
Besoin en Fonds de Roulement
|
|
-75336
|
-1 083
|
626
|
-1 182
|
755
|
-664
|
557
|
Trésorerie Nette (FR-BFR)
|
-1
|
504 285
|
-174
|
026
|
-297
|
668
|
-180
|
285
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire : On constate dans ce tableau
que le principe de l'équilibre financier minimum n'est pas
respecté, ce résultat s'accompagne d'une trésorerie
déficitaire sur la période étudiée. Les besoins
de
financement surpassent les ressources et poussent la
société à faire aux concours bancaires pour financer ses
investissements soit aux dettes fournisseurs.
3.1.5. Analyse de la liquidité
42
Tableau 8 : Les ratios de
liquidité
|
2021
|
2022
|
2023
|
2024
|
Ratio de liquidité générale
|
0,10314586
|
0,163437682
|
0,15875388
|
0,31393166
|
Ratio de liquidité réduite
|
0,10174278
|
0,154136555
|
0,15162322
|
0,30312907
|
|
Source : Elaboré par l'auteur à partir des
états financiers
Commentaire :
· En 2021, le Ratio de liquidité
générale était 0,10 ; il s'accroit
légèrement de 0,06 en 2022 pour être à 0,16 ; ce
ratio baisse en 2023 pour une valeur de 0, 158 et remonte en 2024 pour
atteindre la valeur de 0,31. Il sied de noter que sur l'ensemble de
résultats obtenus durant la période d'étude, le ratio de
liquidité générale reste inférieur à 1, ce
qui représente un danger de la trésorerie ; les actifs circulants
ne couvrent pas les passifs circulants.
· Le RLR évolue entre 2021 et 2022, passant de 0,
10 à 0,15 ; il est ensuite suivi d'une dégradation en 2023,
où sa valeur est de 0,15 et remonte en 2024 pour une valeur de 0,30. Ces
résultats traduisent un risque de trésorerie sur l'ensemble de la
période d'étude.
3.2. Validation des hypothèses
empiriques
Après avoir analysé nos données
collectées via les états financiers, nous avons utilisé
certains indicateurs financiers tels que les indicateurs de la performance
financière, les ratios de structure financière et les ratios de
liquidité pour parvenir aux résultats qui confirmeront ou
infirmeront les hypothèses formulées. De ce fait, nous tenterons
de valider ou d'invalider nos hypothèses de recherches aux vus des
résultats obtenus :
H1 : Les indicateurs de la performance
financière ont évolué favorablement sur la période
d'étude.
Pour ce qui est des indicateurs de la performance
financière, nous avons utilisé le ratio de la rentabilité
économique, la rentabilité financière, l'effet de levier
ainsi que le ratio de profitabilité. Ces ratios nous permettent de
vérifier la validité de nos hypothèses au travers des
résultats :
- Le ratio de la rentabilité économique :
Celle-ci est restée négative durant les années 2021, 2022
et 2023 ; bien que le résultat constaté en 2023 soit positif,
cela ne reflète une amélioration de l'exploitation et Airtel
reste sur une perte. En 2024, l'on constate une croissance spectaculaire de
la
43
rentabilité économique où elle atteint 200%.
L'évolution de la rentabilité économique n'est donc pas
globalement positive ;
- Le ratio de rentabilité financière : La
rentabilité financière a connu une tendance négative entre
2021 et 2023 ; elle connait un redressement en 2024 où elle passe
à 3%. Cependant, ce redressement ne montre pas une évolution
globalement positive de la rentabilité financière d'Airtel RDC
sur la période d'analyse ;
- L'effet de levier : demeure constamment négative du
point de vue économique sur la période d'étude, qui veut
dire que les dettes ont un effet négatif sur la rentabilité des
capitaux propres de la société, et ne contribue pas à son
augmentation ;
- Le taux de profitabilité : est profondément
marqué par une dépréciation continuelle, suivi d'une
appréciation en 2024. Qu'à cela ne tienne, le pourcentage des
bénéfices net réalisé par Airtel a plus
été marqué par une décroissance plutôt qu'une
croissance sur la période d'étude.
Conclusion de H1 : Nous infirmons
l'hypothèse selon laquelle les indicateurs de la performance
financière d'Airtel RDC auraient évolué de manière
favorable sur la période 2021-2024, car leur évolution n'est pas
pleinement positive et demeure négative entre 2021 et 2023.
H2 : La structure financière d'Airtel RDC
est relativement stable et équilibrée entre 2021 et 2024.
Pour mesurer la stabilité de la structure
financière et son équilibre durant la période
d'étude, nous avons utilisé les ratios de structure
financière et le principe de l'équilibre financier minimum, pour
accepter ou rejeter l'hypothèse formulée. Voici les principaux
résultats :
- Le ratio de solvabilité générale : Sur la
période d'étude, ce ratio reste constamment inférieur
à 1,
ce qui traduit une ligne rouge pour l'entreprise, car ses actifs
ne seront pas en mesure de couvrir ses dettes en cas de liquidation. Airtel RDC
est donc insolvable sur la période étudiée.
- Le ratio d'autonomie financière : ce ratio demeure
constamment négatif sur 2021-2024, ce qui veut dire que la
société ne dispose d'une autonomie financière et
dépend fortement des dettes
pour ses activités ;
- La capacité de remboursement : montre que le
remboursement des dettes de la société a des délais
variés qui tendent à augmenter de manière
significative.
- Le ratio d'endettement : Ce ratio demeure fortement
négatif sur la période d'analyse, ce qui traduit également
la dépendance de la société vis-à-vis des tiers,
cela est dû à la dégradation des capitaux propres ;
44
- L'équilibre financier : Le principe de
l'équilibre financier minimum n'étant pas respecté, la
société
fait face au risque de trésorerie car cette
dernière reste négative tout au long de l'étude.
Conclusion de H2 : Au vu des résultats
obtenus, nous rejetons l'hypothèse selon laquelle la structure
financière d'Airtel était relativement stable et
équilibrée sur la période d'étude. En effet, les
résultats nous montrent que notre cadre d'étude présente
une structure financière fragile et
déséquilibrée.
H3 : Airtel RDC dispose d'une bonne
liquidité pour faire face à ses engagements à court
terme.
Pour vérifier le degré de liquidité de la
firme étudiée, nous avons utilisé les ratios de
liquidité qui nous ont permis de confirmer ou d'infirmer notre
hypothèse. Les résultats se présentent comme ceux-ci :
- Le ratio de liquidité générale (RLG) :
sur la période d'étude, ce ratio demeure constamment
inférieur à 1, ce qui traduit un danger et un risque de
trésorerie ;
- Le ratio de liquidité réduite (RLR) :
présente également les mêmes comportements du RLG, il
demeure inférieur à 1 sur la période 2021-2024, ce qui
traduit un risque de trésorerie.
Conclusion de H3 : Les résultats
obtenus après analyse, nous montre qu'Airtel RDC ne dispose pas d'une
trésorerie suffisante pour faire face à ses engagements à
court terme. Ces résultats rejettent l'hypothèse 3.
| 


