|
Analyse de la performance financière d'une société des télécommunications en RDC : cas d'Airtel RDC SApar Rubis Boyau Université Protestante au Congo - Master en gestion financière 2026 |

CHAPITRE 1 : REVUE DE LA LITTERATURECe chapitre sera consacré en un premier temps à revoir les notions de la performance globale qui est en lien avec la performance financière, puis nous passerons à une compréhension plus approfondie de la performance financière. En effet, les articles et revues publiés par différents auteurs, nous permettront d'avoir une connaissance particulière au sujet de la performance financière, tout découvrant son importance et son apport dans la vie d'une entreprisse, nous relèverons également les outils qui permettent de la mesurer. L'analyse critique des travaux récents sera utile pour établir une différence entre la littérature existante et notre étude sur le plan contextuel. Section 1 : Cadre théorique sur la performance financièreDans cette section, parlerons de la performance financière, nous évoquerons les notions qui la concernent ainsi que son rôle dans une organisation. La performance financière est l'un des éléments fondamentaux qui permet d'apprécier la performance globale, c'est celle qui attire l'attention des actionnaires et des investisseurs tout en permettant à l'entreprise de disposer des moyens pour faire face à la concurrence et à la conjoncture économique d'un environnement. 1.1. Généralités sur la performance 1.1.1. Définition de la performance La performance de l'entreprise se définit comme le degré d'accomplissement des objectifs préalablement établis par l'organisation. Une entreprise performante est tout d'abord efficace, c'est-à-dire qu'elle doit être en mesure d'atteindre les objectifs fixés au début de l'exercice. Une entreprise performante peut également être efficiente. En d'autres termes, elle doit etre en mesure d'allouer ses ressources de la manière la plus optimale que possible afin d'atteindre ses objectifs. Ces ressources peuvent être d'ordre humaines, financières, etc..1 Le concept de performance est couramment utilisé tant dans la littérature que dans les milieux organisationnels pour désigner un certain niveau d'excellence. Il reste, cependant, relativement ambigu dans la mesure où il est très utilisé. Toutefois, il n'existe pas une définition parfaite qui pourrait expliquer en profondeur la performance.2 1 www.digischool.com ; www.maxicours.com ; shs.cairn.info 2 M.Louiza & M.Lahna « Evaluation de la performance financière de l'entreprise par l'étude analytique des indicateurs de gestion », 2023 ; 8 Etymologiquement, performance vient de l'ancien français parformer qui signifiait « accomplir, exécuter » au XIIIe siècle. Le verbe anglais to perform apparait au XVe siècle avec une signification plus large. Dans le domaine de la gestion, la performance a toujours été une notion ambiguë, rarement définie explicitement. Elle n'est utilisée en contrôle de gestion que par transposition de son sens en anglais. Selon P.Lorino (1997), une entreprise est dite performante lorsqu'elle est en mesure d'utiliser divers moyens pour atteindre ses objectifs stratégiques. J-B Carriere (1999) renchérit en disant que la performance ne désigne rien d'autre que l'évolution de l'entreprise ou son agrandissement. Cette notion de performance se résume à l'idée de réussite ou de succès de l'entreprise ne pouvant être obtenue un marché qui tourne en sa faveur. A.Bourguignon (1998) qualifie cette notion de réussite de réalité subjective et dépendante des représentations internes de la réussite dans l'entreprise. Quant à W.Azan (2007), il réduit la notion de la performance à l'idée de développement. Selon LEBAS et EUSKE, le mot performance est largement utilisé dans tous les domaines du contrôle de gestion. On trouve dans le domaine contrôle de gestion des termes tel que la gestion de la performance, Les mesures de la performance et l'estimation de la performance. Une entreprise performante est également efficiente. En d'autres termes, elle peut allouer les ressources disponibles de la manière la plus rigoureuse et la plus optimale possible, dans le but d'atteindre les objectifs fixés. Les ressources en question regroupent le temps, l'argent, les ressources humaines et les activités utiles au développement de l'entreprise. 1.1.2. Les types de performance La performance est une notion complexe qui peut être appréhendée de divers manières. En effet, dans sa qualité de gestion et l'atteinte des objectifs, l'entreprise dispose des moyens pour compléter les différentes facettes de la performance en science de gestion. 3 Nous distinguons : A. La performance organisationnelleElle fait référence au degré d'organisation de l'entreprise, ainsi une entreprise est considérée performante du point de vue organisationnel, lorsqu'elle arrive à mener des processus judicieux, lui permettant de réaliser 3 Shs.cairn.info. 9 ses opérationnels et stratégiques. Par processus, on comprend qu'il est question d'un ensemble de mesures, mises en place par l'entreprise de nature à identifier et ordonner ses activités.4
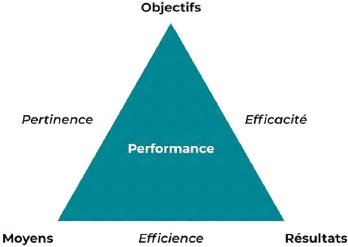
Le concept de la performance économique fait référence à la capacité qu'a une entreprise de disposer des produits compétitifs, cela veut dire que les produits créés par l'entreprise ont un potentiel dans un marché en concurrence pure et parfaite, ils ont la capacité d'attirer des clients, ce qui a pour effet d'augmenter le chiffre d'affaires de la firme 1.1.3. Les critères de la performance Bartoli considère que la performance est la résultante de trois notions : les résultats, les moyens et les objectifs. Ces trois éléments sont représentés de la manière suivante : 4 Revue Français d'Economie et de Gestion : www.revuefreg.fr 5 Revue internationale du chercheur, volumes 4 et 5 : numéro 3 et 11. 10 Figure 1 : Le triangle de la performance
Source : Openclassroom.com La performance d'une entreprise est une notion qui englobe plusieurs aspects de son fonctionnement. C'est celle qui se trouve au centre du triangle, qui résulte de la combinaison entre l'efficience, l'efficacité et la pertinence. En observant le triangle, on comprend que plusieurs facteurs entrent en jeu afin de parler de performance. Pour que l'on parle d'efficacité, on doit voir la capacité qu'a l'entreprise d'atteindre ses objectifs, il existe donc une relation entre les objectifs et l'efficacité. Nous voyons que le segment qui part des résultats à l'efficience mesure la capacité de l'entreprise à atteindre ses objectifs en minimisant les couts. Le segment qui relie les moyens aux objectifs mesure la pertinence et évalue l'aptitude de l'entreprise à choisir les bonnes stratégies qui facilitent l'atteinte de ses objectifs. Performance= Efficacité + Efficience D'après ce qui précède, les principaux critères de la performance :6 6 LAIDI Ferie « L'évaluation de la Performance Financière de l'entreprise », 2023 ; NSENGIYUMA Edison « L'impact du contrôle de gestion sur la rentabilité et l'efficacité des entreprises au RWANDA. », 2007 ; www.Openclassroom.com 11 1.1.3.1. Efficacité : - Une action est efficace si les objectifs sont atteints. Phillipe CAMUS (2000 : 379). - L'efficace est définie comme l'atteinte des objectifs par l'entreprise. Isable CALME et als (2003 :298). - L'efficacité correspond au degré de
réalisation des objectifs de l'entreprise. L'efficacité est donc
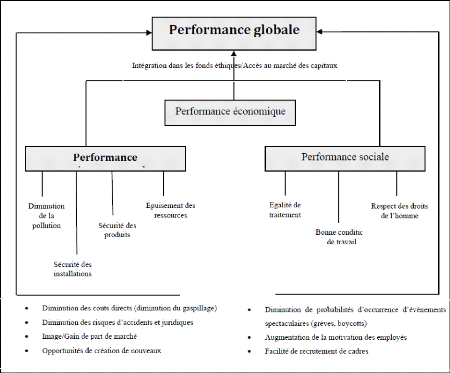
le Ainsi donc, voici comment se présente la formule de l'efficacité : Efficacité = Résultat réalisé/ Objectif fixé 1.1.3.2. Efficience La notion d'efficience fait partie intégrante du concept de la performance, cela renvoie à dire que les moyens utilisés pour mener une action doivent être exploités avec un souci d'économie. Une action est donc considérée efficiente, lorsqu'elle permet d'obtenir des résultats à moindre couts. BOUQUIN (2008) définit L'efficience comme le fait de maximiser la quantité obtenue de produit ou de service à partir d'une quantité donnée de ressources. MARTINET et SILEM (2003) propose de voir la notion d'efficience à un double niveau. Selon l'auteur il aurait une efficience allocutive qui implique que les entreprises dans le choix de leurs sections d'activités ou même des domaines d'activités stratégiques, puisse se diriger vers des secteurs ou activités qui représentent une rentabilité supérieure. Tandis que l'efficience informationnelle pour lui traduit l'inégalité de l'information pertinente à l'évaluation des actifs financiers et du marché boursier. VOYER (1999) souligne que l'efficience est une relation englobant les concepts de productivité et de rendement. La productivité mesure plus particulièrement le rapport entre la quantité de produits ou de service et les facteurs de production. Le ratio de l'efficience présente comme suit : Efficience = Résultat réalisé / Ressources utilisées 1.1.3.3. Pertinence La pertinence relie les objectifs ou les moyens avec les contraintes de l'environnement. La pertinence évalue la performance d'une entreprise en tenant compte du domaine stratégique, c'est-à-dire l'avantage concurrentiel sur base d'un jugement entre l'adéquation des éléments de l'offre (créateur de valeur) et les attentes du marché. 7 1.1.3.4. Economie des ressources 7 M.Louiza & M.Lahna « Evaluation de la performance financière de l'entreprise par l'étude analytique des indicateurs de gestion », 2023 ; TOUICHER Ouardia & EL IDRISSI RIOUI Samia « Performance globale : de l'évaluation financière à une approche intégrative » 12 L'économie est fondée sur le principe d'acquérir des ressources nécessaires, que ce soit des ressources financières, humaines ou matérielles, au moment, au lieu et au coût les plus avantageux possible. D'après VOYER (1999), l'économie se repose sur le principe d'acquisition de ressources financières, humaines et matérielles appropriées, qui tiennent compte de la quantité, de la qualité, du lieu et du niveau de cout. Ainsi une entreprise peut faire des économies en évitant les dépenses jugées inutiles ou excessives. 1.1.4. Performance globale La notion de la performance globale provient du développement des concepts de la RSE et du développement durable aux Etats unis. Le développement de ces concepts a donné lieu à l'ascension d'une vision globale de la performance qui repose sur les principaux objectifs du modèle développement durable, en l'occurrence l'aspect économique, sociétale et l'aspect relatif à la protection de l'environnement. La question de la RSE n'est pas un concept récent, elle est une notion qui a longtemps été abordée au même titre que les sciences de gestion. (Ilmen ,2020) Plusieurs études se sont concentrées sur la définition du concept de performance en tenant compte de la vision globale (Kaplan & Norton, 1992). La performance est issue de la somme dela performance économique, sociale et environnementale. (Baret, 2006). La performance globale est la rencontre ou la combinaison de la performance financière avec la performance sociale et sociétale (Germain 8& Trébucq, 2004). La mesure de la performance ne tient pas compte d'un critère unique (qualité des services rendus et produits proposés, satisfaction des clients, rendement des salariés...), elle se mesure au moyen d'une multitude de dimensions et d'indicateurs qui la composent. La performance a évolué, celle-ci n'étant plus abordée dans un sens strict, tend vers une notion globale qui relie les aspects économiques, sociétales et environnementales. A ce niveau, il convient de prendre compte les données qualitatives et non financières en plus des informations quantitatives. Plusieurs recherches se sont intéressées sur la restructuration des outils classiques de mesure de la performance dans le but d'évaluer la performance dans une vision plus large. 13 Figure 2 : Schéma de la performance Globale
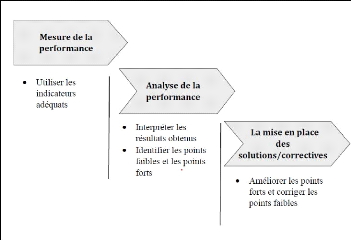
Source : baret (2006) 1.1.5. Les dimensions de la performance La performance d'une entreprise dépend de l'appréciation et des objectifs de ceux qui la regardent. Les intérêts des uns diffèrent des autres, les acteurs qui font de la vie de l'entreprise ont des visions buts différents en fonction de leur rôle au sein d'une firme. Les dirigeants sont plus concernés sur la croissance et la pérennité de l'entreprise, cet intérêt diffère des actionnaires et investisseurs qui, pour eux la performance de l'entreprise dépend des dividendes que cette dernière leur versera, ainsi que du retour sur investissement. On distingue généralement deux dimensions de la performance :9 9 LAIDI Feriel « L'évaluation de la Performance Financière de l'entreprise », 2023 14 1.1.5.1. La performance interne La performance interne se concentre principalement sur les membres internes d'une organisation. Les gestionnaires de l'organisation, qui sont chargés de la performance, sont plus préoccupés par le processus permettant d'atteindre les résultats. Leur objectif est de prendre, organiser et mettre en oeuvre toutes les décisions visant à maximiser l'utilisation des ressources internes et externes afin d'atteindre les objectifs de l'entreprise. 1.1.5.2. La performance externe La performance externe, quant à elle, est généralement destinée aux parties prenantes ayant des relations contractuelles avec l'organisation. Elle est principalement axée sur les actionnaires et les institutions financières, et se concentre sur les résultats actuels et futur. 1.1.6. L'évaluation de la performance L'évaluation de la performance nécessite un ensemble des méthodes ou d'outils permettant à l'entreprise d'obtenir des résultats précis tout en 10mesurant l'écart entre les prévisions et les réalisations, pour ensuite trouver des palliatifs. Figure 3 : Démarche de l'évaluation de la performance
Source : LAIDI Feriel « L'évaluation de la Performance Financière de l'entreprise », 2023 15 1.2. Concepts sur la performance financière 1.2.1. Définitions du concept11 Joseph GAIDE (2023) définit la performance financière comme une mesure de l'efficacité d'une entreprise dans la gestion de ses ressources financières. Elle permet d'évaluer la rentabilité de l'entreprise, sa capacité à générer des bénéfices et à créer de la valeur pour ses actionnaires. La performance financière est mesurée à travers différents indicateurs tels que le CA (chiffre d'affaires), la marge bénéficiaire, le retour sur investissement, le ratio d'endettement, etc. Elisabeth Robinson (2024) aborde la performance financière comme la capacité à gérer toutes ses ressources financières. C'est un indicateur global sur la santé financière de votre entreprise. Avec une évaluation de la performance financière, il est possible de mettre en place des stratégies adaptées pour développer une société, générer des bénéfices, ou bien la remettre en santé. Les performances financières des sociétés sont prioritaires pour les investisseurs, les actionnaires et les banques. Elles leur servent une explication sur la capacité des entreprises à respecter leurs engagements vis-à-vis des prêts ou encore la possibilité de réaliser un retour sur investissement. Grace à plusieurs indicateurs, il est possible de calculer la performance d'une entreprise. Regroupés ensembles, ils favorisent une bonne gestion et peuvent être utilisés auprès de la direction administrative pour définir des objectifs. 1.2.1. Objectifs de la performance financière La réalisation d'une enquête de performance financière peut fournir des informations cruciales sur la santé financière d'une entreprise et aider à définir de nouveaux objectifs. Ce KPI permet une prise de décision rapide et efficace. Grace aux performances financières, les entreprises peuvent se comparer à leurs concurrents directs pour savoir où elles se situent. Cela offre la possibilité d'avoir une gestion des risques cohérentes par rapport à ses concurrents et en fonction de sa propre santé financière. Définir des objectifs financiers à la suite d'une étude permet de remettre son entreprise sur la bonne voie pour les prochains résultats. 1.2.2. Les déterminants de la performance financière Il existe une multitude de facteurs qui ont une influence positive sur la performance financière, parmi cette multitude de facteurs, nous citons : La politique financière et la création de la valeur. 11 LAIDI Feriel « L'évaluation de la Performance Financière de l'entreprise », 2023 ; www.agicap.com ; / finom.co/fr-fr/blog/performance-financiere/ 16 1.2.2.1. Politique financière La politique financière concerne le choix et la prise des décisions qui ont un impact sur la structure des ressources (les financements) et des emplois (les investissements et l'exploitation), dans le but de maximiser la valeur de l'entreprise c'est-à-dire maximiser sa rentabilité financière. 12 Cependant, la rentabilité est étroitement liée à la notion du risque, l'entreprise qui souhaite augmenter sa rentabilité financière doit accepter un certain niveau de risque, le couple rentabilité-risque est donc au coeur de la politique financière. Cette dernière relève de la direction générale de l'entreprise qui doit faire des décisions d'arbitrage entre les sources de financements possibles ainsi que leur affectation aux bons emplois tout en choisissant le couple rentabilité-risque adéquat. Les principales composantes de la politique financière se présentent de la manière suivante :
La création de la valeur est la capacité de l'entreprise à rechercher une croissance durable afin d'atteindre la rentabilité. Concrètement il s'agit d'un processus à travers lequel un ensemble de leviers qui, mises en place et actionnés correctement, contribuent à créer cette valeur. D'un point de vue théorique, de la valeur est créée lorsque la rentabilité des capitaux investis par les actionnaires excède le coût de ces capitaux. Dans la théorie financière moderne, la création de valeur financière reste l'un des principaux objectifs recherchés par les propriétaires d'entreprise (dirigeants d'entreprise, actionnaires, etc.) et les investisseurs pour évaluer la performance de celle-ci. Plusieurs sont les indicateurs qui permettent de la mesurer, les principaux d'entre eux : l'EVA, ROI, ROE, TSR, MVA, etc La comparaison de la rentabilité des capitaux propres (ROE) avec la rentabilité espérée par les actionnaires. Cette mesure permet donc de fournir une indication précise sur l'enrichissement (ou l'appauvrissement) des actionnaires, et donc sur la performance financière de l'entreprise. 12 LAIDI Feriel « L'évaluation de la Performance Financière de l'entreprise », 2023 ; www.agicap.com ; / finom.co/fr-fr/blog/performance-financière/ ; ADJAL Aymen « Les déterminants de la performance financière de l'entreprise Cas des qPME Algériennes », 2024. 17 La création de la valeur doit susciter un authentique mécanisme de gestion par la valeur gouvernant la totalité des procédures de toute entreprise par exemple le plan budgétaire et la répartition des actifs. Elle est alors utilisée au niveau stratégique pour orienter tout le personnel vers l'optimisation de la performance financière. 1.2.3. Indicateurs financiers Un indicateur financier est une donnée chiffrée qui permet de mesurer la performance d'une entreprise. Il permet de vérifier la viabilité d'un projet ou de s'assurer de la bonne santé financière à un instant T. C'est aussi un outil de comparaison avec des structures équivalentes ou avec les prévisions financières. 1.2.3.1. Indicateurs de la performance financière Un indicateur est un outil statistique qui sert à d'observer et d'évaluer un phénomène. C'est un outil du contrôle de gestion permettant de mesurer le seuil de performance atteint selon des normes d'appréciation établies. Parmi les indicateurs de performance financière, nous retenons : 1.2.3.1.1. Rentabilité La rentabilité peut être définie comme étant le niveau de résultat dégagé par rapport aux ressources employées pour l'obtenir. Elle mesure donc la capacité de l'entreprise à produire un bénéfice à partir de ses investissements. L'estimation de la rentabilité est un bon indicateur pour mesurer l'efficacité de l'entreprise dans le cadre de son activité de production. Pour Alain Beiton et Ali (2001), la rentabilité correspond au rapport entre les bénéfices réalisés et les capitaux investis. Elle évalue la capacité d'une activité économique à générer un flux de recettes actualisées supérieures aux dépenses effectuées. Elle s'exprime, d'une part, par un taux de rentabilité économique qui est une évaluation de la rentabilité qui ne tient pas compte de l'origine des ressources financières mobilisées dans l'activité et d'autre part, par le taux de rentabilité tenant compte seulement des fonds propres de la firme. En ce qui concerne la rentabilité, nous distinguons : La rentabilité économique et la rentabilité financière. |
|