MÉMOIRE DE FIN D'ÉTUDES
|
BURKINA FASO
La Patrie ou la Mort, nous Vaincrons
Année scolaire 2025 - 2026
|
|
|
Pour l'obtention du Diplôme du cycle A de
l'Institut des Finances Publiques duBurkina
Option : Fiscalité
THÈME : Analyse de la mise en oeuvre des
téléprocédures à la Direction des Grandes
Entreprises
Présenté et soutenu publiquement par :
SIMPORE Pierre
Directeur de mémoire :
Issouf KINTINGA
DIRECTEUR DE L'INFORMATIQUE /
DGI
Septembre 2026
DÉDICACE
Je dédie ce mémoire à :
* L'Éternel Dieu, à qui je rends grâce
à chaque instant de ma vie ;
* Mon père et ma défunte mère pour
leurs bénédictions ;
* Mon épouse et nos enfants pour leurs prières et
leur soutien multiforme.
REMERCIEMENTS
La réalisation de ce mémoire a été
possible grâce au soutien et aux contributions de nombreuses personnes,
à qui nous exprimons notre profonde gratitude. Nous adressons
particulièrement nos remerciements :
* à notre Directeur de mémoire, le Camarade
Issouf KINTINGA, Inspecteur des Impôts, Directeur de l'Informatique de la
DGI, qui, malgré ses multiples occupations, n'a ménagé
aucun effort pour nous guider dans l'élaboration de ce
mémoire ;
* au Camarade Jean-Baptiste KABORÉ, Inspecteur des
Impôts, Directeur des Grandes Entreprises (DGE) et ses Chefs de Services
pour l'encadrement durant le stage ;
* au Camarade D. Gilbert PEHAN, Inspecteur des Impôts,
Chef du Service de Contrôle sur Pièces N°2 de la
DGE ;
* au Camarade Alassane OUEDRAOGO, Inspecteur des Impôts,
Inspecteur des Finances ;
* au Camarade P. Théodore SONDO, Chef du Service
Qualité et Sécurité à la Direction de
l'Informatique (DI) ;
* au Camarade Samuel YAMÉOGO, Chef du Service
Équipement et Support à la DI ;
* au Camarade Z. C. Auguste KSOMDA, informaticien à la
DI ;
* à tous les Chefs de Services et informaticiens de la
DI ;
* à l'ensemble des Points Focaux SINTAX et
Correspondants Informatiques de la DGI ;
* au Camarade Yacouba SOW, Inspecteur des Impôts en
service à laDirection des grandes entreprises (DGE) ;
* au Camarade Koualama SANOU, Inspecteur des Impôts en
service à la Direction des Moyennes Entreprises du Centre
N°1(DME-C1) ;
* à l'ensemble du personnel de la DGE ;
* à l'ensemble du corps enseignant et du personnel de
l'Institut des Finances Publiques du Burkina (IFPB) ;
* aux entreprises ayant pris part au sondage en
ligne ;
* à l'ensemble des collègues, camarades de
promotion et amis qui, par leurs appuis, de manière directe ou
indirecte, nous ont accompagnés dans la rédaction de ce
mémoire ;
* à tous ceux dont les noms n'ont pu être
cités, mais qui, d'une manière ou d'une autre, ont
contribué à la réalisation de ce mémoire.
AVERTISSEMENT
Le présent mémoire est constitué des
travaux de nos recherches. L'Institut des Finances Publiques du Burkina (IFPB)
n'entend ni approuver ni désapprouver aucune information, analyse et
conclusion qui y sont contenues. Par conséquent, celles-ci doivent
être considérées comme propres à leurs auteurs.
LISTE DES SIGLES ET ABRÉVIATIONS
La liste ci-dessous recense, par ordre alphabétique,
l'ensemble des sigles et abréviations utilisés dans le
présent mémoire.
|
SIGLES
|
SIGNIFICATIONS
|
|
AFRITAC Ouest
|
Centre régional d'assistance technique du FMI pour
l'Afrique de l'Ouest (Africa Regional Technical Assistance Center)
|
|
AMD
|
Avis de mise en demeure
|
|
AMR
|
Avis de mise en recouvrement
|
|
AN
|
Assemblée nationale (référence dans la
numérotation des lois : n°061-2019/AN)
|
|
ANPTIC
|
Agence nationale de promotion des technologies de
l'information et de la communication
|
|
ANSSI-BF
|
Agence nationale de sécurité des systèmes
d'information (Burkina Faso)
|
|
API
|
Interface de programmation applicative (Application
Programming Interface)
|
|
ARCOD
|
Autorité de régulation de la communication et du
traitement des données à caractère personnel
|
|
ASF
|
Attestation de situation fiscale
|
|
ATAF
|
African Tax Administration Forum
|
|
BCEAO
|
Banque centrale des États de l'Afrique de l'Ouest
|
|
BEPS
|
Érosion de la base d'imposition et transfert de
bénéfices (Base Erosion and Profit Shifting)
|
|
BF
|
Burkina Faso
|
|
BTP
|
Bâtiment et travaux publics
|
|
BV
|
Brigades de vérification
|
|
CbCR
|
Country by Country Reporting
|
|
CGI
|
Code général des impôts
|
|
CHF
|
Franc suisse
|
|
CI
|
Correspondant informatique
|
|
CID
|
Circuit intégré de la dépense
|
|
CIL
|
Commission de l'informatique et des libertés
|
|
CSC
|
Conseil supérieur de la communication
|
|
DCF
|
Direction du contrôle fiscal
|
|
DCI
|
Directions du centre des impôts
|
|
DDoS
|
Distributed Denial of Service
|
|
DGD
|
Direction générale des douanes
|
|
DGE
|
Direction des grandes entreprises
|
|
DGI
|
Direction générale des impôts
|
|
DGID
|
Direction générale des impôts et des
domaines (Sénégal)
|
|
DGSI
|
Direction générale des systèmes
d'information
|
|
DGTCP
|
Direction générale du trésor et de la
comptabilité publique
|
|
DGTTM
|
Direction générale des transports terrestres et
maritimes
|
|
DI
|
Direction de l'Informatique
|
|
DIBE
|
Déclaration de l'identité du
bénéficiaire effectif
|
|
DLC
|
Direction de la législation et du contentieux
|
|
DME
|
Directions des moyennes entreprises
|
|
DPI
|
Directions provinciales des impôts
|
|
DSF
|
Direction des services fiscaux
|
|
EDI
|
Échange de données informatisées
|
|
eSINTAX
|
Version en ligne de SINTAX
|
|
FAFOA
|
Forum des administrations fiscales ouest-africaines
|
|
FAQ
|
Foire aux questions
|
|
FCFA
|
Franc de la Communauté Financière d'Afrique
|
|
FEC
|
Facture électronique certifiée
|
|
FMI
|
Fonds monétaire international
|
|
GAFI
|
Groupe d'action financière
|
|
IA
|
Intelligence artificielle
|
|
IBICA
|
Impôt sur les bénéfices industriels,
commerciaux et agricoles
|
|
ICTD
|
International Centre for Tax and Development
|
|
IFU
|
Identifiant financier unique
|
|
INSD
|
Institut national de la statistique et de la
démographie
|
|
IS
|
Impôt sur les sociétés
|
|
MCF
|
Module de contrôle de facturation
|
|
MEF
|
Ministère de l'économie et des finances
|
|
MEFP
|
Ministère de l'économie, des finances et de la
Prospective
|
|
MINEFID
|
Ministère de l'économie, des finances et du
développement
|
|
MPO
|
Manuel de procédures opérationnel
|
|
MTDPCE
|
Ministère de la transition digitale, des postes et des
communications électroniques
|
|
NAFOLO
|
SI N@folo = Système
intégré de gestion des finances publiques (logiciel
burkinabè de gestion budgétaire et comptable de l'État)
|
|
NES
|
Numéro eSINTAX
|
|
NPM
|
Nouvelle gestion publique (New Public Management)
|
|
OCDE
|
Organisation de coopération et de développement
économiques
|
|
OHADA
|
Organisation pour l'harmonisation en Afrique du droit des
affaires
|
|
OTP
|
Code à usage unique (One-Time Password)
|
|
PAP
|
Plan d'actions prioritaires
|
|
PATF
|
Programme d'assistance technique et financière
|
|
PF
|
Point focal
|
|
PGEPC
|
Projet de gouvernance économique et de participation
citoyenne
|
|
PIB
|
Produit intérieur brut
|
|
PME
|
Petites et moyennes entreprises
|
|
QR (code)
|
Quick Response
|
|
RAR
|
Restes à recouvrer
|
|
RCCM
|
Registre du commerce et du crédit mobilier
|
|
RESINA
|
Réseau intranet de l'administration
|
|
RI
|
Recette des impôts
|
|
SCP
|
Services de contrôle sur pièces
|
|
SE
|
Service des études
|
|
SECeF
|
Système électronique certifié de
facturation
|
|
SFE
|
Système de facturation d'entreprise
|
|
SG
|
Secrétariat général
|
|
SGC
|
Service de gestion des contribuables
|
|
SGM
|
Service de gestion des moyens
|
|
SINTAX
|
Système intégré de taxation
|
|
SMS
|
Service de messages courts (Short Message Service)
|
|
SSO
|
Authentification unique (Single Sign-On)
|
|
SYSCOHADA
|
Système comptable OHADA
|
|
TAM
|
Technology Acceptance Model
|
|
TIC
|
Technologies de l'information et de la communication
|
|
TTC
|
Toutes taxes comprises
|
|
TVA
|
Taxe sur la valeur ajoutée
|
|
TVM
|
Taxe sur les véhicules à moteur
|
|
UBA
|
United Bank for Africa
|
|
UF
|
Unité de facturation
|
|
USB
|
Universal Serial Bus
|
|
UEMOA
|
Union économique et monétaire ouest-africaine
|
|
UTAUT
|
Unified Theory of Acceptance and Use of Technology
|
|
XML
|
Extensible Markup Language
|
SOMMAIRE
DÉDICACE
i
REMERCIEMENTS
ii
AVERTISSEMENT
iii
LISTE DES SIGLES ET ABRÉVIATIONS
iv
SOMMAIRE
x
RÉSUMÉ
xii
ABSTRACT
xiii
LISTE DES TABLEAUX ET DES GRAPHIQUES
xiv
INTRODUCTION
1
PREMIÈRE PARTIE : APPROCHE CONCEPTUELLE ET
CADRE D'ANALYSE
5
CHAPITRE I - FONDEMENTS THÉORIQUES ET CADRE
JURIDIQUE, INSTITUTIONNEL ET ORGANISATIONNEL
6
SECTION 1 : FONDEMENTS THÉORIQUES
6
SECTION 2 : CADRE JURIDIQUE ET INSTITUTIONNEL
12
CHAPITRE II - LES OUTILS NUMÉRIQUES DE LA
DGE ET ANALYSE DE LEUR ADOPTION
17
SECTION 1 : LES OUTILS NUMÉRIQUES DE
TÉLÉPROCÉDURE À LA DGE
17
SECTION 2 : ANALYSE DE L'ADOPTION ET DE
L'UTILISATION DES OUTILS NUMÉRIQUES
23
DEUXIÈME PARTIE : ÉVALUATION,
DÉFIS ET PERSPECTIVES DE LA MISE EN OEUVRE DES
TÉLÉPROCEDURES À LA DGE
28
CHAPITRE III - IMPACTS, DÉFIS ET
CONTRAINTES
29
SECTION 1 : IMPACTS
29
SECTION 2 : LES DÉFIS, CONTRAINTES ET
CONSÉQUENCES TRANSVERSALES
33
CHAPITRE IV - BONNES PRATIQUES COMPARÉES,
RECOMMANDATIONS ET FEUILLE DE ROUTE
40
SECTION 1 : ENSEIGNEMENTS, RECOMMANDATIONS ET
INNOVATIONS PROPOSÉES
40
SECTION 2 : FEUILLE DE ROUTE ET CONDITIONS DE MISE
EN OEUVRE
46
CONCLUSION
51
BIBLIOGRAPHIE
I
ANNEXES
IV
TABLE DES MATIÈRES
XXX
RÉSUMÉ
Ce mémoire analyse la mise en oeuvre des
téléprocédures à la Direction des grandes
entreprises, de l'introduction de la plateforme eSINTAX en 2018 jusqu'aux
développements les plus récents du premier semestre 2026. Il
dresse le bilan, analyse les expériences des utilisateurs et fait des
propositions. Dans un contexte où la mobilisation des ressources
internes est un impératif stratégique pour le pays, la DGE
constitue un terrain d'analyse privilégié en raison de
l'importance de son portefeuille et du caractère pionnier de sa
digitalisation.
Le mémoire dresse un bilan des outils numériques
déployés (eSINTAX, eDocument, eTimbre, Facture
Électronique Certifiée), analyse les conditions de leur adoption,
évalue leurs impacts sur la performance de la mobilisation des recettes
et la satisfaction des contribuables, et identifie les contraintes qui en
limitent la pleine efficacité.
S'appuyant sur une méthodologie combinant analyse
documentaire, entretiens et enquêtes par questionnaire, la recherche met
en évidence que si la DGE affiche un taux d'adhésion de 100 % aux
téléprocédures, l'utilisation effective de certaines
fonctionnalités reste hétérogène. Les principaux
freins identifiés sont les insuffisances d'infrastructures, les
déficits de formation et de documentation, et les enjeux de
cybersécurité.
Sur la base de ces résultats, le mémoire formule
des propositions concrètes d'innovations à savoir : le
renforcement des infrastructures numériques, le développement de
programmes de formation continue, la simplification et l'harmonisation des
logiciels, voire leur fusion,le renforcement de la sécurité et
l'extension progressive des téléprocédures à de
nouveaux actes fiscaux.
Mots-clés :
Téléprocédures / Direction des grandes entreprises /
eSINTAX / eDocument / eTimbre / Facture électronique certifiée /
Mobilisation des recettes fiscales / Satisfaction des contribuables.
ABSTRACT
Thismaster's thesis analyzes the implementation of digital tax
procedures (téléprocédures) at the Directorate of Large
Enterprises, from the introduction of the eSINTAX platform in 2018 to the most
recent developments of the first half of 2026. It takes stock of the situation,
analyzes users' experiences, and puts forward proposals. In a context where
mobilizing domestic resources is a strategic imperative for the country, the
DGE constitutes a privileged field of analysis given the size of its portfolio
and the pioneering nature of its digitalization.
The master's thesis assesses the digital tools deployed
(eSINTAX, eDocument, eTimbre, Certified Electronic Invoice), analyzes the
conditions of their adoption, evaluates their impact on revenue mobilization
performance and taxpayer satisfaction, and identifies the constraints limiting
their full effectiveness.
Drawing on a methodology combining documentary analysis,
interviews, and questionnaire surveys, the research shows that while the DGE
has a 100% adoption rate for digital tax procedures, the effective use of
certain features remains uneven. The main obstacles identified are
infrastructural shortcomings, gaps in training and documentation, and
cybersecurity concerns.
Based on these findings, the thesis puts forward concrete
innovation proposals, namely: strengthening digital infrastructure, developing
continuous training programs, merging, simplifying, and harmonizing software
systems, reinforcing security, and progressively extending digital tax
procedures to new fiscal acts.
Keywords: E-procedures / Directorate of Large
Enterprises / eSINTAX / eDocument / eTimbre / Certified Electronic Invoice /
Tax revenue mobilization / Taxpayer satisfaction.
LISTE DES TABLEAUX ET DES GRAPHIQUES
I. Tableaux
Tableau 1 : Synthèse des outils numériques
déployés par la DGE
2
Tableau 2 : Feuille de route proposée
(2026-2030)
2
Tableau 3 : Ratio recouvrement DGE / recouvrement DGI
(2018-2025)
IIII
Tableau 4 : Liste des formulaires disponibles sur la
plateforme eSINTAX
IIII
Tableau 5 : Taux d'adoption des
téléprocédures à la DGE X
II
Tableau 6 : Écart entre adhésion eSINTAX
et les modules délaissés
IIII
Tableau 7 : Actes délivrés par eDocument
(28 mai - 31 décembre 2025)
III
Tableau 8 : Actes délivrés par eDocument
(1er janvier - 30 juin 2026)
IIV
Tableau 9 : Évolution du portefeuille de
contribuables et le personnel de la DGE
III
Tableau 10 : Liste des actes délivrables via
eDocument
III
Tableau 11 : Marchés enregistrés par IKA
Conseil dans SINTAX
IIII
Tableau 12 : Questionnaires
IIIX
II. Graphiques
Graphique 1 : Part du recouvrement de la DGE dans les
recettes fiscales de la DGI
2
Graphique 2 : Taux d'adhésion, de
télédéclaration et de télépaiement
(2018-2025)
2
Graphique 3 : Écart entre
l'adhésion à eSINTAX et les modules délaissés
2
Graphique 4 : Taux d'adhésion, de
télédéclaration et Recouvrements DGE (2018-2025)
2
Graphique 5 :Taux de saisie des déclarations TVA
à la DGE (2016-2025)
2
'
Graphique 6 : Évolution du
portefeuille de contribuables de la DGE
21
Graphique 7 : Notation de l'impact global des
téléprocédures sur l'efficacité du service fiscal
2
Graphique 8 : Principales barrières
organisationnelles perçues par les contribuables
2
Graphique 9 : Principales barrières
organisationnelles perçues par les agents
2
Graphique 10 : Taux de pression fiscale
2021 au Burkina Faso et dans le monde
IIVI
INTRODUCTION
Au Burkina Faso, comme dans de nombreux pays subsahariens, la
mobilisation des ressources fiscales internes constitue un enjeu central pour
l'autonomie budgétaire et le financement du développement. Dans
un contexte particulièrement difficile, marqué par des
défis sécuritaires, économiques et sociaux sans
précédent, la Direction générale des impôts
(DGI), première régie de recettes1(*), joue un rôle stratégique dans la
collecte des recettes de l'État. Sa capacité à moderniser
ses outils, à améliorer l'efficacité de ses
procédures et à renforcer la confiance des contribuables est
déterminante pour l'atteinte des ambitieux objectifs fixés par
les lois de finances.
Depuis plusieurs années, la DGI s'est engagée
dans une dynamique soutenue de modernisation et de digitalisation de ses
interactions avec les contribuables, notamment à travers l'introduction
et la généralisation des téléprocédures. Les
téléprocédures désignent l'ensemble des
démarches administratives dématérialisées
effectuées par un usager, un citoyen, une entreprise, une association ou
autre entité juridique vis-à-vis de l'administration fiscale, via
un portail ou un service en ligne. Elles englobent la
télédéclaration, le télépaiement, la
délivrance électronique d'actes et documents fiscaux, ainsi que
l'ensemble des interactions numériques entre l'administration et le
contribuable.2(*)
La Direction des grandes entreprises (DGE), structure
spécialisée et stratégique de la DGI, se situe au coeur de
cette transformation depuis le lancement de la plateforme eSINTAX en avril
2018. Elle gère un portefeuille de contribuables de premier plan, dont
la contribution représente une part prépondérante des
recouvrementsde la DGI. À ce titre, la DGE a été la
première structure de la DGI à bénéficier des
outils numériques les plus avancés et à servir de
laboratoire pour l'innovation fiscale numérique.
Cette transformation numérique s'est
considérablement accélérée entre 2022 et 2026 avec
l'avènement de nouveaux services : eLiasse pour la déclaration
dématérialisée des états financiers,
eEnregistrement pour les actes d'enregistrement, eTimbre pour les timbres
fiscaux électroniques, eDocument pour la délivrance en ligne
d'actes fiscaux, et plus récemment la Facture électronique
certifiée (FEC), officiellement lancée en janvier 2026 et dont
l'obligation pour les entreprises relevant du régime du Réel
normal d'imposition était prévue à compter de juillet
2026. Cette succession d'innovations technologiques, qui se sont faites non
sans difficultés et avec des impacts mesurables, illustre la
volonté du gouvernement burkinabè de bâtir une
administration pleinement numérique, performante et
résiliente.
Le choix d'étudier les
téléprocédures à la DGE se justifie par plusieurs
facteurs convergents. D'abord, la digitalisation des interactions avec les
contribuables représente une innovation majeure dans l'administration
publique burkinabè, avec des impacts potentiellement significatifs sur
la performance de la collecte fiscale, la transparence des opérations et
la qualité de la relation administration-contribuable. Ce sujet est donc
à la fois d'actualité et d'une portée stratégique
directe pour les finances publiques.
Ensuite, la DGE, en tant que cible prioritaire et
première structure à être soumise aux
téléprocédures, offre un terrain d'analyse
particulièrement riche et instructif. En effet, la concentration de
grandes entreprises dans son portefeuille et la diversité des outils
numériques que celles-ci doivent maîtriser font d'elle un
observatoire idéal pour évaluer les avancées, les
contraintes et les effets réels de la digitalisation fiscale. Les
résultats obtenus à la DGE constituent également une
référence pour les autres structures de la DGI telles que les
Directions des moyennes entreprises (DME), les Directions du centre des
impôts (DCI) et les Directionsprovinciales des impôts (DPI) qui,
elles, ont été introduites dans les
téléprocédures après la DGE.
Enfin, ce thème revêt une importance
particulière à l'heure où la DGI place la digitalisation
au centre de son plan stratégique 2023-2027 et où des outils
innovants comme eSINTAX, eDocument, eTimbre et la FEC sont
déployés ou en cours de déploiement à grande
échelle. L'enjeu est de taille, car réussir cette transition
numérique conditionne la capacité du Burkina Faso à
améliorer durablement ses performances fiscales et à bâtir
une administration au service des contribuables.
Malgré les avancées notables dans les
téléprocédures et un taux d'adhésion à
eSINTAX de 100 % formellement atteint à la DGE, la question de
l'utilisation effective, efficiente et sécurisée des
téléprocédures reste posée. Les données de
terrainet les statistiques des revues de performances mensuelles de la DGI
révèlent un écart significatif entre l'adhésion
formelle et l'utilisation effective de certaines fonctionnalités (Cf.
Annexe 6).
La question centrale de notre recherche est la suivante :
Dans quelle mesure la mise en oeuvre des
téléprocédures à la DGE contribue-t-elle à
l'amélioration de la performance fiscale et à la modernisation
des relations avec les contribuables ?
De cette question centrale découlent les questions
spécifiques que sont :
1. Quel est l'impact de l'adoption des
téléprocédures à la DGE sur l'efficacité de
la mobilisation des recettes fiscales et la transparence des opérations
?
2. Quels sont les obstacles qui freinent l'utilisation
optimale et effective des téléprocédures par les
entreprises ?
3. Dans quelle mesure la simplicité, la
fiabilité et l'accompagnement offerts par l'administration fiscale
influencent-ils le niveau de satisfaction des contribuables usagers du
numérique ?
L'objectif général de ce mémoire est
d'analyser les impacts, les contraintes et les enjeux des
téléprocédures à la DGE de 2018 à 2026, en
mettantl'accent sur leur adoption et leur utilisation, leur effet sur la
mobilisation des recettes, la satisfaction des contribuables ainsi que les
perspectives d'innovations.
De manière spécifique, la recherche vise
à :
ï analyser les modalités d'adoption et
d'utilisation des principaux outils numériques (eSINTAX, eDocument,
eTimbre, FEC) par les contribuables de la DGE ;
ï identifier les facteurs facilitants ou freinants
l'appropriation des téléprocédures par les contribuables
et les agents ;
ï évaluer les effets des
téléprocédures sur la performance de la mobilisation des
recettes, la transparence et la satisfaction des usagers ;
ï formuler des recommandations et des propositions
d'innovations pour améliorer l'efficacité, la
sécurité et la portée des
téléprocédures à la DGE.
Trois hypothèses principales orientent notre recherche,
à savoir :
·
Hypothèse1 : L'adoption des
téléprocédures à la DGE améliore
significativement la performance de la mobilisation des recettes fiscales et la
transparence des opérations.
· Hypothèse2 : Les
principales contraintes à l'utilisation effective des
téléprocédures sont d'ordre technique (infrastructures,
sécurité), organisationnel (complexité des
procédures, multiplicité des plateformes) et humain
(méconnaissance, résistance au changement).
· Hypothèse3 : La
satisfaction des contribuables vis-à-vis des services fiscaux
numériques dépend de la simplicité d'utilisation, de la
fiabilité des plateformes et de la qualité de l'accompagnement
offert par l'administration fiscale.
Cette étude adopte une approche méthodologique
mixte, combinant des méthodes qualitatives et quantitatives pour croiser
les perspectives et renforcer la validité des résultats. La
collecte des données s'appuie sur quatre sources complémentaires
que sont : l'analyse documentaire des rapports officiels, les statistiques
administratives de la DGI sur l'utilisation des
téléprocédures, des entretiens avec des agents de la DGE,
des responsables fiscaux d'entreprises et des experts-comptables, ainsi que la
conduite d'enquêtes par questionnaire auprès d'un
échantillon de quatre-vingt-quatorze (94) entreprises relevant du
portefeuille de la DGE, de trente-cinq (35) agents de la DGE ou PF/CI et de
quatre (04) informaticiens de la DI.
Dans l'exploitation des données, nous mobilisons des
outils statistiques descriptifs, une analyse thématique des entretiens
et du contenu des textes règlementaires, et une triangulation
systématique des résultats issus des différentes
sources.
Ce mémoire s'articule en deux grandes parties
comprenant chacune deux chapitres. La première partie pose les
fondements théoriques, juridiques et techniques de la recherche.Le
Chapitre I examine les fondements théoriques et le cadre juridique,
institutionnel et organisationnel encadrant les
téléprocédures. Le Chapitre II quant à lui
présente les outils numériques déployés par la DGE
et leur fonctionnement, puis analyse les modalités d'adoption et
d'utilisation de ces dispositifs par les contribuables. La deuxième
partie est consacrée à l'évaluation, aux défis et
aux perspectives de la transformation numérique et, en ce sens, le
Chapitre III mesure les impacts des téléprocédures sur la
performance fiscale et la relation administration-contribuable, et identifie
les contraintes et obstacles à leur généralisation tandis
que le Chapitre IV tire les enseignements de bonnes pratiques comparées
à l'international, et formule des propositions d'innovations assorties
d'une feuille de route pour l'amélioration continue du système.
PREMIÈRE PARTIE : APPROCHE
CONCEPTUELLE ET CADRE D'ANALYSE
Cette première partie pose les bases conceptuelles et
institutionnelles nécessaires à la compréhension du
processus de digitalisation des procédures fiscales à la
Direction des grandes entreprises (DGE). Elle s'articule autour de deux
chapitres complémentaires. Le premier chapitre examine les fondements
théoriques de la digitalisation de l'administration fiscale ainsi que le
cadre juridique, institutionnel et organisationnel qui encadre cette
transformation au Burkina Faso. Le second chapitre présente les
différents outils numériques déployés par la DGE,
au premier rang desquels la plateforme eSINTAX, et propose une analyse de leur
adoption par les contribuables.
CHAPITRE I - FONDEMENTS
THÉORIQUES ET CADRE JURIDIQUE, INSTITUTIONNEL ET ORGANISATIONNEL
Il s'agira d'examiner, dans une première section, les
fondements théoriques de la digitalisation fiscale, puis, dans une
seconde section, le cadre juridique, qui encadre la mise en oeuvre des
téléprocédures au Burkina Faso.
SECTION 1 : FONDEMENTS THÉORIQUES
1.1.1. La digitalisation de l'administration fiscale :
Fondements théoriques
1.1.1.1. Le courant de la modernisation de l'action
publique
La digitalisation de l'administration fiscale s'inscrit dans
le mouvement plus large de la modernisation de l'action publique, souvent
théorisée sous le vocable de la Nouvelle Gestion Publique (New
Public Management (NPM)). Initiée dans les pays développés
dès les années 19803(*), cette approche préconise l'introduction de
méthodes et d'outils issus du secteur privé dans la gestion des
services publics, avec pour objectifs l'efficience, la qualité du
service et la réduction des coûts administratifs.
Dans le domaine fiscal, la digitalisation s'est imposée
comme un levier central de modernisation. Elle repose sur l'idée que les
technologies de l'information et de la communication (TIC) permettent de
simplifier et d'accélérer les procédures, de
réduire les asymétries d'information entre l'administration et
les contribuables, de renforcer les mécanismes de contrôle et de
transparence, et d'améliorer l'équité du système
fiscal en limitant les risques de fraude et d'évasion.
Les travaux de Hood (1991) sur le NPM et ceux de Dunleavy et
coll. (2006) sur la « gouvernance à l'ère numérique
» ont notamment mis en évidence comment la révolution
numérique transforme profondément les modes d'organisation et
d'interaction au sein des administrations publiques. La digitalisation fiscale
s'inscrit dans cette trajectoire de transformation, avec des enjeux
spécifiques liés au contexte des pays en développement.
1.1.1.2. Les théories de l'acceptation
technologique
Pour analyser l'adoption des
téléprocédures par les contribuables et les agents, la
littérature mobilise principalement deux cadres théoriques
complémentaires : le « Technology Acceptance Model »
(TAM) de Davis (1989) et la « Unified Theory of Acceptance and Use of
Technology » (UTAUT) de Venkatesh et coll. (2003).
Le modèle TAM postule que l'adoption d'une technologie
dépend de deux perceptions fondamentales que sont l'utilité
perçue, c'est-à-dire la conviction que l'utilisation du
système améliorera les performances, et la facilité
d'utilisation perçue, qui est la conviction que son utilisation ne
demandera pas d'effort excessif. Ces deux dimensions influencent l'attitude de
l'utilisateur, qui détermine à son tour son intention
comportementale et son usage effectif.
L'UTAUT enrichit ce modèle en intégrant quatre
déterminants principaux : l'espérance de performance (performance
expectancy), l'espérance d'effort (effort expectancy), l'influence
sociale (social influence) et les conditions facilitantes (facilitating
conditions). Ces variables sont modulées par des facteurs contextuels
comme le genre, l'âge, l'expérience et le caractère
volontaire ou non de l'usage. Appliqué aux
téléprocédures en Afrique de l'Ouest, ce cadre
révèle l'importance des conditions infrastructurelles, de la
formation et de la confiance institutionnelle comme facteurs
déterminants de l'adoption.
Au Maroc, Ahmimid, Hattabou et Loubnani (2019) ont
montré que l'acceptation des Technologies de l'information de
l'e-gouvernement dans le domaine fiscal dépend largement de la
fiabilité perçue des systèmes, de la qualité de
l'accompagnement et de l'influence des pairs dans les réseaux
professionnels des contribuables. Ces résultats trouvent un écho
direct dans le contexte burkinabè.
1.1.1.3. Digitalisation fiscale et
mobilisation des ressources internes
La littérature économique4(*) souligne de manière
convergente que la digitalisation des procédures fiscales est un levier
puissant pour améliorer la mobilisation des ressources internes, en
particulier dans les pays en développement où les ratios
impôts/Produit intérieur brut (PIB) restent structurellement
faibles. Plusieurs mécanismes de transmission ont été
identifiés.
En premier lieu, la digitalisation réduit les
coûts pour les contribuables, en éliminant les déplacements
physiques, en simplifiant les formalités, en raccourcissant les
délais de traitement et en limitant certaines erreurs
matérielles. Cette réduction des coûts de transaction
favorise une meilleure adhésion volontaire aux obligations fiscales. En
second lieu, la traçabilité numérique des transactions
réduit les risques de corruption et de manipulation des données,
améliorant ainsi la confiance dans le système fiscal et
renforçant l'équité horizontale5(*). En troisième lieu, les
systèmes numériques permettent un meilleur recoupement des
informations et facilitent la détection des incohérences
fiscales, renforçant les capacités de contrôle de
l'administration.
1.1.2. L'économie
numérique et la fiscalité des flux
dématérialisés
L'essor du commerce électronique et des services
numériques modifie profondément la cartographie des flux
économiques et les bases d'imposition traditionnelles. Des plateformes
internationales de streaming, de publicité en ligne ou de vente à
distance génèrent des revenus substantiels sur le marché
burkinabè sans nécessairement y contribuer fiscalement.
Le projet BEPS de l'OCDE a déclenché une
réflexion profonde sur l'adaptation de la fiscalité
internationale à la globalisation et à la numérisation en
2013, aboutissant en 2021 à un accord en deux piliers, le premier visant
à accroître les compétences d'imposition des juridictions
de marché et le second contenant des règles globales contre
l'érosion fiscale.6(*)
Lors du 7e Master Class annuel de leadership de l'ATAF, les
officiels ont explicitement relié digitalisation et
télédéclaration à l'imposition des entreprises du
numérique, soulignant que les systèmes de
télédéclaration électronique, la gestion des
risques fondée sur les données, les outils de conformité
automatisés et les systèmes de surveillance numérique
peuvent réduire les fuites de recettes, améliorer la transparence
et renforcer la discipline fiscale.7(*)
L'UEMOA a adopté en 2025 un ensemble de directives
révisées qui introduisent des dispositions inédites en
matière de fiscalité numérique.8(*) La
télédéclaration y trouve toute sa pertinenceen permettant
d'accomplir les obligations fiscales de manière
dématérialisée. Elle s'adapte aumode de fonctionnement des
entreprises du numérique et lève les obstacles pratiques à
leur mise en conformité.
1.1.3. La littérature sur la digitalisation en Afrique
subsaharienne et en Afrique de l'Ouest
1.1.3.1. Le Rwanda : modèle de
référence
Le Rwanda est souvent cité comme un modèle de
référence en matière de digitalisation fiscale en Afrique
subsaharienne. L'introduction du système de déclaration en ligne
et de la facturation électronique a permis d'élargir
significativement l'assiette de la Taxe sur la valeur ajoutée (TVA), de
réduire les délais de remboursement des crédits de TVA aux
exportateurs et d'améliorer la conformité fiscale des
entreprises. Les travaux de l'International Centre for Tax and Development
(ICTD) (2022) documentent une augmentation des recettes de TVA de plus de 20 %
dans les deux ans suivant l'introduction des systèmes de facturation
électronique, grâce à une meilleure
traçabilité des transactions.
La clé du succès rwandais réside dans une
combinaison de facteurs : une stratégie nationale de digitalisation
cohérente, des investissements massifs dans les infrastructures
numériques, une formation intensive des agents de l'administration et
des contribuables, et un cadre juridique adapté ayant
évolué en amont du déploiement technologique.
1.1.3.2. Le Sénégal et le Nigeria : des
trajectoires nuancées
Au Sénégal, la Direction générale
des impôts et des domaines (DGID) a engagé depuis 2013 une
transformation numérique progressive, avec l'introduction de
télédéclarations pour les grandes entreprises et
l'extension progressive au secteur des moyennes entreprises. Les études
de l'ATAF (2024) soulignent que si les grandes entreprises ont globalement bien
adopté les outils numériques, les moyennes entreprises font face
à des difficultés persistantes liées aux déficits
de compétences informatiques et à l'instabilité des
connexions Internet.
Au Nigeria, malgré des ressources plus importantes, la
digitalisation fiscale s'est heurtée à des obstacles structurels
considérables : fragmentation des systèmes entre les
différents niveaux de gouvernement (fédéral,
étatique, local), problèmes d'interopérabilité des
plateformes et résistances institutionnelles liées aux
intérêts établis dans le système fiscal
traditionnel.
1.1.3.3. L'expérience burkinabè dans son
contexte régional
Au Burkina Faso, l'introduction de la plateforme eSINTAX en
2018 a marqué une étape décisive dans la modernisation des
services fiscaux. Selon l'étude de l'ICTD (2024) portant sur l'adoption
des services électroniques par les Petites et Moyennes Entreprises (PME)
et les grandes entreprises, la digitalisation a significativement
augmenté la conformité fiscale, la transparence des
opérations et la perception de l'équité du système
parmi les contribuables du régime du Réel normal d'imposition.
La même étude identifie cependant des
défis persistants : des difficultés techniques liées
à la qualité des connexions Internet, un manque de formation de
certains utilisateurs, et une résistance au changement de la part d'une
minorité d'agents et de contribuables attachés aux pratiques
traditionnelles. Ces résultats sont corroborés par les travaux de
Blegne (2020) sur les déterminants de l'adoption des services financiers
digitaux au Burkina Faso, qui soulignent le rôle crucial de la confiance
institutionnelle et de la perception de la sécurité dans
l'adoption des outils numériques.
Les expériences du Maroc avec le système
"SIMPL", et du Ghana avec le "Ghana.gov portal" offrent également des
enseignements précieux : la généralisation des
téléprocédures s'accompagne invariablement de défis
techniques, organisationnels et humains, notamment pour les entreprises qui
disposent de ressources limitées pour s'adapter aux nouvelles exigences
numériques. Dans tous les cas, la formation, l'accompagnement et la
confiance dans la gouvernance des plateformes se révèlent des
facteurs critiques de succès.
1.1.4. Synthèse des facteurs clés de
succès
La revue de littérature permet d'identifier six
facteurs clés de succès communs aux expériences de
digitalisation fiscale réussies en Afrique :
ï l'existence d'une stratégie nationale de
digitalisation cohérente et partagée par tous les acteurs ;
ï des investissements adéquats dans les
infrastructures numériques (connectivité, data centers (centres
de données), sécurité) ;
ï un cadre juridique clair et adapté,
évoluant en parallèle du déploiement technologique ;
ï des programmes intensifs de formation et
d'accompagnement des agents et des contribuables ;
ï une communication transparente sur les objectifs, les
bénéfices et les modalités pratiques des nouvelles
procédures ;
ï des mécanismes robustes de
cybersécurité et de protection des données, garants de la
confiance des usagers.
1.1.5. Les contributions des
organismes internationaux à la digitalisation fiscale
burkinabè
La transformation numérique de l'administration fiscale
burkinabè, bien que financée en grande partie par l'État
burkinabè, ne s'est pas accomplie en vase clos. Elle a
bénéficié du soutien technique et financier de plusieurs
organisations et partenaires au développement, dont l'apport a
été déterminant dans la conception et la mise en oeuvre du
dispositif.
Dès les premières heures, la Coopération
danoise a accompagné la mise en place de eSINTAX en finançant la
formation des informaticiens en France. Elle a aussi financé la mise en
place de bornes d'accès à la plateforme, lancées le 28
juillet 2020 et destinées aux contribuables ne disposant pas de
connexion Internet.
Parmi les partenaires, la Coopération suisse occupe une
place de premier plan. La Suisse fournit à la Direction
générale des impôts une assistance technique et
financière depuis 2009, à travers le Programme d'assistance
technique et financière à la DGI (PATF-DGI), dont l'objectif
central est d'accroître la mobilisation des ressources intérieures
nécessaires à la stabilité financière de
l'État burkinabè. Ce programme s'est déployé en
trois phases successives. La deuxième phase, d'un montant total d'un
milliard neuf cent soixante-douze millions (1 972 000 000) FCFA9(*), a été
engagée par la signature d'un protocole d'accord en mai 2016, avec pour
objectif d'améliorer la qualité et la sécurité du
circuit de collecte des recettes fiscales sur la période 2016-2020. La
troisième phase (2021-2025), dotée d'un budget de quatre millions
huit cent mille (4 800 000) CHF10(*), a poursuivi et approfondi cette dynamique. Les trois
(03) phases du PATF ont permis à la DGI d'engranger de nombreux acquis,
notamment l'acquisition d'importants équipements informatiques et la
digitalisation des procédures. Le lien entre ce partenariat et les
plateformes SINTAX et eSINTAX est direct : la mise en place de eSINTAX, dont le
coût est estimé à plus de deux milliards (2 000 000
000)11(*) de francs CFA
TTC, a été rendue possible grâce à tous ces
financements.
La Banque mondiale est précisément intervenue
à travers son Projet de gouvernance économique et de
participation citoyenne (PGEPC). La 2e version du portail eSINTAX,
qui a permis la télédéclaration et le
télépaiement pour jusqu'à 33 impôts et taxes via
virement bancaire, a été réalisée avec son soutien
financier.12(*)
Le Centre régional d'assistance technique du Fonds
monétaire international (FMI) pour l'Afrique de l'Ouest (AFRITAC Ouest)
a pour sa part fourni une assistance technique substantielle à la DGI,
notamment dans les domaines de la modernisation des procédures fiscales,
du renforcement des capacités des agents et de l'amélioration des
systèmes d'information. La généralisation des
téléprocédures et du télépaiement a
été comprise par nos autorités comme un instrument crucial
pour rendre plus efficace l'administration fiscale, notamment dans la lutte
contre la fraude et l'élargissement de l'assiette fiscale, en
libérant la DGI des lourdes tâches administratives de saisie et de
vérification des données fiscales, pour lui permettre de se
consacrer pleinement aux missions de contrôle et de
recouvrement.13(*)
L'African Tax Administration Forum (ATAF) et l'Organisation de
coopération et de développement économiques (OCDE),
à travers leur programme d'assistance à la gestion des finances
publiques en Afrique, ont apporté des appuis méthodologiques
précieux, notamment sur les standards d'échange de renseignements
fiscaux, la conformité aux normes BEPS et les meilleures pratiques en
matière de facturation électronique. Ces efforts ont
également inclus la conception du nouvel Identifiant financier unique
(IFU) et le déploiement d'un infocentre, dans le cadre d'une
modernisation globale des procédures. Ces partenariats ont permis
à la DGI de bénéficier d'expériences
internationales éprouvées et d'éviter certains
écueils dans la conception de ses plateformes numériques.
SECTION 2 : CADRE JURIDIQUE ET INSTITUTIONNEL
1.2.1. Le cadre institutionnel
de la sécurité des systèmes d'information fiscaux
La sécurisation des systèmes d'information de
l'État est encadrée par un dispositif institutionnel
articulé autour de plusieurs acteurs. La Direction
générale des systèmes d'information (DGSI)14(*) du Ministère de
l'économie et des finances assure la supervision de l'infrastructure
informatique du ministère, dont les plateformes de la DGI constituent un
segment critique. L'Agence nationale de sécurité des
systèmes d'information (ANSSI-BF) du Ministère de la transition
digitale, des postes et des communications électroniques (MTDPCE),
définit les normes de sécurité applicables aux
administrations publiques et coordonne la réponse aux incidents cyber.
Ces institutions s'appuient sur un cadre législatif en
construction : la loi n°2024-0842/ALT du 9 juillet 2024 relative
à la cybercriminalité et les décrets d'application du code
du numérique pour poser les fondements juridiques de la protection des
systèmes d'information.
Pour la DGI, ces dispositions se traduisent par des
obligations concrètes détaillées dans son manuel de
procédures15(*) à savoir: la réalisation d'audits
de sécurité périodiques, la mise en place de plans de
continuité d'activité, le chiffrement des données
sensibles, et la notification des incidents de sécurité aux
autorités compétentes. La conformité à ces
exigences est un préalable à la confiance des contribuables dans
les plateformes numériques fiscales et conditionne la
crédibilité institutionnelle du dispositif de
téléprocédures.
1.2.2. La protection des
données personnelles des contribuables
La digitalisation des procédures fiscales implique la
collecte, le traitement et le stockage de volumes croissants de données
à caractère personnel et financier. Au Burkina Faso, les lois
n°001-2021/AN du 30 mars 2021 et n°010-2004/AN du 20 avril 2004
portant protection des données à caractère personnel et la
Commission de l'Informatique et des Libertés (CIL)16(*) constituent les piliers
institutionnels de la protection de la vie privée dans le traitement
numérique des données. Ces dispositions s'appliquent pleinement
aux plateformes de la DGI, qui traitent des informations
particulièrement sensibles : chiffres d'affaires,
bénéfices, structures capitalistiques, et flux de
trésorerie des grandes entreprises.
La tension entre la légitimité de la collecte
des données fiscales à des fins de contrôle et le droit des
contribuables à la confidentialité de leurs informations
financières constitue un enjeu éthique et juridique fondamental.
Cette tension est d'autant plus aiguë que la FEC et l'interconnexion
progressive des systèmes d'information administratifs ouvrent la voie
à un accès croisé aux données qui dépasse le
cadre strict de la relation fiscale. La DGI doit donc concilier
l'efficacité du contrôle fiscal et le respect des droits
fondamentaux des contribuables, en garantissant la sécurité des
données collectées, en limitant leur utilisation aux
finalités fiscales explicitement définies, et en assurant la
transparence des traitements automatisés.
1.2.3. Le cadre juridique des
téléprocédures au Burkina Faso
1.2.3.1. Les textes fondateurs
Le cadre juridique des téléprocédures au
Burkina Faso s'est progressivement renforcé au cours de la
dernière décennie. Le Code général des impôts
(CGI) a été adapté pour intégrer les dispositions
relatives aux obligations fiscales numériques, en particulier en ce qui
concerne la télédéclaration, le télépaiement
et la facturation électronique.17(*)
Les lois de finances successives de 2019 à 2026 ont
systématiquement introduit des dispositions renforçant le cadre
légal des téléprocédures, notamment en
élargissant les catégories de contribuables soumis aux
obligations de télédéclaration et de
télépaiement, en instaurant des sanctions spécifiques pour
le non-respect des obligations numériques, et en accordant des
habilitations règlementaires pour le déploiement de nouveaux
services numériques.
1.2.3.2. Les textes règlementaires
spécifiques
L'arrêté n°2021-366/MINEFID/SG/DGI du 8
juillet 2021 constitue le principal texte règlementaire de la
télédéclaration et du télépaiement au
Burkina Faso. Il fixe les conditions de mise en oeuvre de ces deux
procédures, définit les obligations des contribuables
concernés, précise les modalités techniques d'utilisation
des plateformes et établit les sanctions applicables en cas de
non-conformité. Cet arrêté est ainsi venu apporter un cadre
juridique consolidé et explicite aux téléprocédures
fiscales déjà engagées depuis 2018, comblant les lacunes
règlementaires qui avaient marqué les premières
années de leur déploiement sur la plateforme eSINTAX.
Deux arrêtés ministériels
représentent les dernières étapes règlementaires
majeures de cette évolution. L'arrêté ministériel
n°2025?001/MEF/SG/DGI du 30 janvier 2025 sur la commercialisation des
systèmes électroniques certifiés de facturation (SECeF)
définit le cadre d'homologation des systèmes de facturation
électronique, les obligations des opérateurs agréés
et les caractéristiques techniques des Unités de Facturation
(UF). L'arrêté n°2025?0049/MEF/SG/DGI du 05 février
2025 fixe, quant à lui, les conditions et modalités
d'émission des FEC.
1.2.3.3. Le Plan stratégique 2023-2027 de la DGI
Le Plan stratégique 2023-2027 de la DGI consacre la
digitalisation comme axe prioritaire18(*) de sa modernisation. Il fixe des objectifs ambitieux en
matière de digitalisation des procédures, de renforcement des
capacités techniques, d'amélioration de la satisfaction des
contribuables et de sécurisation des systèmes d'information. Ce
plan constitue la feuille de route opérationnelle qui guide les
transformations en cours à la DGE et dans l'ensemble de la DGI.
Parmi les objectifs stratégiques les plus structurants
figurent : le renforcement de la disponibilité des services
numériques de la DGI, la numérisation des processus de gestion
fiscale, domaniale, foncière et cadastrale, et le renforcement du
sentiment d'empathie à l'égard des usagers/clients. Ces objectifs
se déclinent en actions concrètes parmi lesquelles nous pouvons
citer l'atteinte d'un taux de télédéclaration de 100 %
pour l'ensemble des contribuables immatriculés à l'IFU, la
digitalisation complète des procédures de paiement, le
développement d'un système de facturation électronique, le
renforcement du système décisionnel, et le renforcement de la
gouvernance et de la sécurité du système d'information
face aux risques de cybercriminalité.
1.2.4. La Direction générale des
impôts
La Direction générale des impôts (DGI) est
l'administration chargée de la détermination, du contrôle
et du recouvrement des impôts, droits et taxes dans le cadre de la
législation fiscale intérieure. Elle relève du
Ministère de l'économie et des finances.
Son organisation interne comprend plusieurs directions
spécialisées, parmi lesquelles la Direction des grandes
entreprises (DGE) ainsi que d'autres directions fonctionnelles
stratégiques et opérationnelles.
1.2.5. La Direction des grandes entreprises
1.2.5.1. Historique et missions
Opérationnalisée en 2004 par
l'arrêté n°0163/MFB/SG/DGI du 9 avril 2004 portant
organisation et fonctionnement de la DGI sous l'appellation Division des
grandes entreprises puis érigée en direction dans les
organigrammes suivants de la DGI, la Direction des grandes entreprises
répond au besoin de spécialisation dans la gestion des
contribuables à fort enjeu fiscal. Ses missions sont multiples et
complémentaires à savoir : la gestion des dossiers fiscaux
des grandes entreprises (enregistrement, télédéclaration,
recouvrement, contrôle fiscal) à l'exclusion du volet foncier, le
service aux contribuables (accueil physique et numérique, information
fiscale, délivrance d'actes), la lutte contre la fraude et
l'évasion, et la production de statistiques et d'analyses sur la
performance fiscale du portefeuille. La DGE est également le laboratoire
d'innovation de la DGI, testant en premier lieu de nombreux nouveaux outils
numériques avant leur généralisation aux autres structures
fiscales.
Au 31 décembre 2025, la DGE comptait 98 agents dont 62
Inspecteurs des Impôts, 19 contrôleurs des Impôts, 05
Adjoints des Impôts, 06 Secrétaires,02 Chauffeurs et04 agents de
liaison (cf. Tableau 9).
1.2.5.2. Portefeuille et critères d'appartenance
Le portefeuille de la DGE comprend les entreprises dont le
chiffre d'affaires réel annuel hors taxes atteint le seuil d'un milliard
(1 000 000 000) de FCFA, à l'exclusion des caves et autres grossistes en
boissons ainsi que des gérants de stations-service. Ce portefeuille,
bien que limité en nombre de contribuables, représente une part
très significative, de l'ordre de 80 % des recettes fiscales totales
recouvrées par la DGI.
Graphique 1 : Part du recouvrement
de la DGE dans les recettes fiscales de la DGI (2018-2025)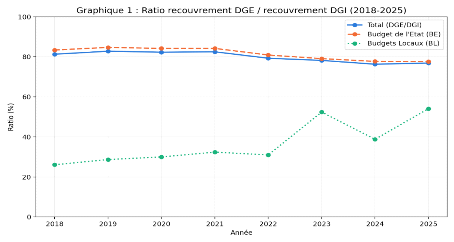
1.2.5.3. Organisation interne et ressources humaines
La DGE est organisée en plusieurs services
spécialisés que sont : un Service de gestion des
contribuables (SGC), une Recette des impôts (RI), deux Services de
contrôle sur pièces (SCP), trois Brigades de vérification
(BV), un Service des études (SE) et un Service de gestion des moyens
(SGM). Un Point focal SINTAX / Correspondant Informatique et des membres des
Cellules eSINTAX apportent un soutien de proximité aux agents et aux
contribuables. Ce réseau de référents numériques
constitue un facteur organisationnel important dans le succès de la
transition numérique.
Après avoir établi les fondements
théoriques ainsi que le cadre juridique, institutionnel et
organisationnel qui régissent la digitalisation fiscale au Burkina Faso,
il convient à présent d'examiner concrètement les outils
numériques déployés à la DGE. Le Chapitre II
présentera les différentes plateformes mises en oeuvre à
la DGE, avant d'analyser les modalités et le niveau réel de leur
adoption.
CHAPITRE II - LES OUTILS NUMÉRIQUES DE LA DGE ET
ANALYSE DE LEUR ADOPTION
Ce chapitre présente, dans une première section,
les principaux outils numériques déployés à la DGE,
avant d'analyser, dans une seconde section, leur niveau d'adoption et
d'utilisation effective.
SECTION 1 : LES OUTILS NUMÉRIQUES DE
TÉLÉPROCÉDURE À LA DGE
2.1.1. eSINTAX : La plateforme pivot
2.1.1.1. Genèse et évolution
Lancée en 2018, eSINTAX (www.esintax.bf) est la
plateforme officielle de télédéclaration et de
télépaiement des impôts et taxes de la DGI. Sa mise en
service a marqué une rupture fondamentale avec les procédures
manuelles et papier qui caractérisaient jusque-là
l'administration fiscale burkinabè puisqu'avant eSINTAX, les
contribuables devaient se déplacer physiquement aux guichets de la DGE
pour déposer leurs déclarations sur support physique, effectuer
leurs paiements et obtenir leurs attestations fiscales, générant
des files d'attente considérables et des risques d'erreurs de saisie.
La plateforme a d'abord été
déployée exclusivement pour les contribuables de la DGE et des
trois DME d'alors19(*)
à partir de mars 2018 et lancée officiellement le 12 avril 2018.
L'obligation de télédéclaration pour les contribuables de
la DGE a été instituée pour compter du 1er janvier 2019
par la loi n°042-2018/AN du 18 décembre 2018 portant loi de
finances 2019. Leur obligation de télépaiement a, quant à
elle, été instaurée pour compter du 1er janvier 2020 par
la loi n°051-2019/AN portant loi de finances pour l'exécution du
budget de l'État, exercice 2020. La généralisation des
téléprocédures (possibilité pour tous les
contribuables du Burkina Faso, quel que soit leur régime fiscal et leur
direction de rattachement, d'utiliser la plateforme eSINTAX) est intervenue en
février 2020. Lancée avec la possibilité de
télédéclaration de 15 impôts et taxes, eSINTAX prend
en charge de nos jours 43 formulaires de
télédéclarations.20(*)
Deux choix techniques particulièrement avisés
ont été retenus dès l'origine. Premièrement, le
développement en responsive web design21(*). Ce choix a
considérablement réduit les freins à l'adoption
liés à l'équipement informatique. Deuxièmement,
l'une des fonctionnalités de départ les plus significatives de
eSINTAX est l'acquisition automatisée dans SINTAX22(*) des détails de TVA
déductible et des marchés issus des déclarations de TVA.
Cette fonctionnalité permet aux contribuables de renseigner l'ensemble
de leurs données de TVA déductible et les détails de leurs
marchés dans un fichier structuré au format Excel conforme aux
spécifications EDI (Échange de données
informatisées) définies par la DGI. Ce fichier est ensuite
converti en fichier XML -- format standard d'échange de données
reconnu par la plateforme -- puis importé directement sur eSINTAX. Cette
procédure d'import déclenche un déversement
détaillé et structuré des données dans SINTAX,
offrant à l'administration fiscale une granularité d'information
inédite et instantanée sur les opérations commerciales. Ce
mécanisme, étendu aux formulaires d'autres impôts et taxes,
présente un double avantage : d'une part, il allège
considérablement la charge de saisie manuelle pour les contribuables
dont le volume de transactions est important, en leur permettant de
générer les fichiers d'import directement depuis leurs propres
systèmes comptables (logiciels de gestion) ; d'autre part, il supprime
la saisie post-déclaration des détails des déclarations
TVA par les agents et fournit donc à la DGE des données fiscales
structurées et exploitables en temps réel. Cela facilite et
fiabilise les recoupements en excluant les erreurs de saisie qui étaient
monnaie courante lors des re-saisies manuelles par les agents.
2.1.1.2. Fonctionnalités
principales
eSINTAX offre aujourd'hui un large éventail de
fonctionnalités que sont :
ï la télédéclaration qui permet le
dépôt en ligne de quarante-trois (43) formulaires de
déclaration fiscale (TVA, Impôt sur les sociétés
(IS), Impôt sur les bénéfices industriels, commerciaux et
agricoles (IBICA), retenues à la source sur salaires et sur honoraires,
taxe patronale et d'apprentissage, etc.) ;
ï le télépaiement pour les
règlements via ePAYMENT (virement bancaire automatique), mPAYMENT
(Orange Money, Moov Money), DGI Cash (UBA), Faso Arzêka ;
ï eLiasse pour le dépôt
dématérialisé des états financiers (bilan, compte
de résultat, tableau des flux de trésorerie, annexes) conformes
aux normes SYSCOHADA révisé ;
ï eEnregistrement pour la formalité
d'enregistrement électronique des marchés publics ;
ï la génération automatique d'attestations
et de certifications fiscales : attestation de situation fiscale (ASF),
attestation de retenues à la source subies ; certifications de chiffre
d'affaires ;
ï le suivi en temps réel des restes à
recouvrer (RAR) et la consultation du solde du compte fiscal;
ï eAuthenticité pour la vérification de
l'authenticité des documents fiscaux via codes QR ;
ï Remboursement TVA pour le traitement en ligne des
demandes de remboursement des crédits de TVA.
2.1.1.3. Architecture technique et sécurité
La plateforme eSINTAX repose sur une architecture web,
accessible via tout navigateur Internet standard à jour.
L'authentification (forte) s'effectue par une adresse email, un numéro
eSINTAX (NES) et un mot de passe, complétés par un code à
usage unique (OTP). Les communications sont chiffrées. La plateforme est
hébergée sur des serveurs dédiés de la DGI et du
Ministère de l'économie et des finances (MEF),
interconnectés au réseau intranet de l'administration (RESINA) et
à Internet, avec des mécanismes de sauvegarde
journalière.
2.1.2. eTimbre : La dématérialisation des
timbres fiscaux
La plateforme eTimbre (www.etimbre.bf) est un système
de timbre fiscal électronique mis en place par la DGI le 20 novembre
2023 pour remplacer les timbres physiques traditionnels. Accessible via une
plateforme en ligne, il permet aux contribuables d'acheter, de vérifier
et d'utiliser des timbres fiscaux de manière entièrement
dématérialisée, garantissant ainsi la
traçabilité et l'authenticité des transactions.
Ce service présente plusieurs avantages pratiques :
élimination des files d'attente aux guichets physiques de vente de
timbres, disponibilité permanente du service, réduction des
risques de falsification des timbres, et simplification des démarches
pour les entreprises qui ont des besoins récurrents en timbres fiscaux
(contrats, procurations, actes notariés, etc.).
Pour la DGE, dont les entreprises du portefeuille ont des
besoins importants et réguliers en timbres fiscaux pour leurs actes
commerciaux et juridiques, eTimbre représente un gain
d'efficacité opérationnelle substantiel.
2.1.3. eDocument : la digitalisation d'actes fiscaux
Lancée le 28 mai 2025,la plateforme eDocument, fruit de
la capacité de développement en interne de la DGI,
représente une avancée majeure dans la
dématérialisation des interactions entre l'administration fiscale
et les contribuables. Elle permet la délivrance entièrement en
ligne de nombreux actes fiscaux tels que le quitus fiscal, le certificat de
non-imposition, le certificat d'imposition, l'attestation de domiciliation
fiscale, l'attestation de revenu, le certificat de paiement et d'autres
documents requis dans le cadre des démarches administratives et
commerciales des contribuables.
La valeur ajoutée de eDocument réside dans
plusieurs dimensions : la réduction drastique des délais de
délivrance des actes (de plusieurs jours à quelques heures, voire
quelques minutes) ; l'élimination des déplacements physiques au
guichet de la DGE ; la traçabilité complète des demandes
et des délivrances ; l'authenticité garantie des documents par
signature électronique et code QR vérifiable ; et la
disponibilité 24h/24 et 7j/7 du service.
Pour les grandes entreprises, qui ont fréquemment
besoin d'attestations fiscales, eDocument représente un gain de temps et
d'efficacité considérable.
2.1.4. La Facture électronique certifiée
2.1.4.1. Contexte et objectifs
La Facture électronique certifiée (FEC)
constitue la réforme fiscale numérique la plus ambitieuse et la
plus structurante de ces dernières années au Burkina Faso.
Officiellement lancée en janvier 2026 et dont l'obligation pour les
entreprises du régime du Réel normal d'imposition était
prévue pour compter de juillet 2026, la FEC vise à
révolutionner le système de facturation commerciale en
introduisant une traçabilité totale et une certification
systématique de toutes les transactions.
Les objectifs de la FEC sont multiples : garantir
l'intégrité et la fiabilité des factures commerciales ;
lutter contre la fraude à la TVA et l'économie souterraine ;
élargir l'assiette fiscale en capturant des transactions jusqu'alors non
déclarées ; améliorer la qualité des données
fiscales disponibles pour les contrôles ; et simplifier à terme
les obligations déclaratives des entreprises en permettant le
pré-remplissage automatique des déclarations TVA.
2.1.4.2. Architecture et fonctionnement
La FEC repose sur un écosystème technologique
composé de plusieurs équipements. Au coeur du dispositif se
trouve le Système électronique certifié de facturation
(SECeF), qui assure l'horodatage, la signature électronique et la
transmission en temps réel des données de facturation vers les
serveurs de la DGI. Selon le contexte technique de l'entreprise, le SECeF
physique peut prendre deux formes (deux types d'équipements
matériels déployables sur site). D'une part, l'Unité de
facturation (UF) est un dispositif physique regroupant un système de
facturation et un module de contrôle de facturation, fonctionnant
à la manière d'une caisse enregistreuse connectée. D'autre
part, le Module de contrôle de facturation (MCF) est quant à lui
un équipement matériel compact qui se connecte directement au
Système de facturation d'entreprise (SFE) via un port USB pour assurer
la certification fiscale des transactions.
Des codes QR apposés sur chaque facture permettent aux
clients et aux agents de la DGI de vérifier instantanément
l'authenticité et l'enregistrement de la facture.
2.1.5. Le canal numérique de communication :
dge@impots.gov.bf
Parallèlement aux plateformes transactionnelles, la DGE
a opérationnalisé un canal de communication électronique
direct avec les contribuables à travers l'adresse email institutionnelle
dge@impots.gov.bf, opérationnelle depuis 2020. Ce canal
représente une avancée supplémentaire dans la
dématérialisation des échanges administratifs, car il
permet aux contribuables de répondre à des requêtes de la
DGE sans se déplacer.
En pratique, ce canal est utilisé de manière
bidirectionnelle et pour une grande variété d'échanges. Du
côté de l'administration, la DGE y adresse des sondages et des
informations d'ordre général destinés à son
portefeuille de contribuables. Du côté des contribuables, ce canal
est devenu un vecteur important de réponses aux demandes de
renseignement de la DGE, de transmission de pièces justificatives dans
le cadre de contrôles sur pièces, d'exercice du droit de
réponse lors de vérifications de comptabilité sur place,
et de demandes d'information diverses. Cette pratique a des effets
bénéfiques documentés : réduction des délais
de traitement des correspondances (de plusieurs semaines à quelques
jours ou quelques heures), traçabilité complète des
échanges, réduction des déplacements physiques et
création d'une archive numérique des échanges. Ce canal
illustre une forme de digitalisation pragmatique et peu coûteuse qui a
contribué à instaurer une culture de l'échange
numérique.
2.1.6. Le site web de la
DGI
Le site web de la DGI (
www.dgi.bf), lancé le 13 novembre
2023, constitue un outil de services en ligne à part entière. Il
offre aux contribuables et aux partenaires de la DGE un accès en ligne
à plusieurs services essentiels. Il permet notamment le
téléchargement des quittances de la Taxe sur les véhicules
à moteur (TVM) et autres, facilitant ainsi, après un paiement en
ligne, de télécharger la quittance sans déplacement
physique. Par ailleurs, le site offre la possibilité de vérifier
l'authenticité des quittances délivrées aux guichets et de
contrôler l'authenticité des stickers apposés sur les
factures normalisées, renforçant ainsi la lutte contre la fraude
documentaire. Enfin, les usagers peuvent également y contrôler le
statut de l'Identifiant financier unique (IFU) d'un contribuable ainsi que sa
direction de rattachement, ce qui facilite les transactions commerciales et les
vérifications administratives entre opérateurs
économiques. Ces différentes fonctionnalités font du site
web de la DGI un levier important de la modernisation fiscale et de la
digitalisation des procédures au Burkina Faso.
2.1.7. Tableau de synthèse des outils
numériques
Tableau 1 : Synthèse des
outils numériques déployés par la DGE
|
Outil
|
Lancement
|
Fonctions principales
|
Population cible
|
|
eSINTAX
|
12 avril 2018
|
Télédéclaration,
télépaiement, eLiasse, eEnregistrement, attestations
|
Contribuables
|
|
eTimbre
|
20 novembre 2023
|
Achat et utilisation de timbres fiscaux
électroniques
|
Contribuables et particuliers
|
|
eDocument
|
28 mai 2025
|
Délivrance en ligne d'actes fiscaux (quitus,
attestations)
|
Contribuableset particuliers
|
|
FEC
|
06 janvier 2026
|
Facturation électronique certifiée et temps
réel
|
Entreprises durégime du Réel normal d'imposition
(obligatoire juil. 2026)
|
|
Canal email institutionnel
dge@impots.gov.bf
|
2020
|
Communication bidirectionnelle, réponses aux
requêtes de la DGE, transmission de pièces justificatives,
exercice du droit de réponse lors de vérifications, envoi de
sondages et informations générales
|
Contribuablesdu portefeuille DGE et particuliers
|
|
Site web DGI
|
13 novembre 2023
|
Téléchargement des quittances TVM,
vérification de l'authenticité des quittances manuelles,
consultation du statut de l'IFU et de la direction de rattachement,
vérification des stickers factures normalisées
|
Contribuableset particuliers
|
SECTION 2 : ANALYSE DE L'ADOPTION
ET DE L'UTILISATION DES OUTILS NUMÉRIQUES
2.2.1. L'adhésion
formelle : Un bilan positif
2.2.1.1. Le taux d'adhésion
à eSINTAX
L'un des résultats les plus remarquables de la
politique de digitalisation de la DGI est l'atteinte d'un taux
d'adhésion de 100 % à la plateforme eSINTAX parmi les
contribuables relevant du portefeuille de la DGE. Cette performance, atteinte
progressivement entre 2019 et 202323(*), constitue en elle-même un accomplissement
significatif. Elle témoigne de la capacité de la DGE à
mobiliser son Service de gestion des contribuables, ses dispositifs de
sensibilisation et ses mécanismes incitatifs et coercitifs pour
généraliser l'adoption formelle des
téléprocédures.
Cet objectif a été facilité par plusieurs
facteurs favorables : la taille relativement réduite du portefeuille de
la DGE (comparée à celle des DME ou des DCI/DPI), qui permet un
suivi plus individualisé de chaque contribuable, la simplicité
des premiers modules eSINTAX qui les rend ergonomiques ainsi que le choix du
modèle de développement responsive web design qui permet
un accès à moindre coût, car adapté à une
utilisation même sur smartphones.
2.2.1.2. L'évolution du nombre de
télédéclarations et des montants
télépayés
Les statistiques de la DGE révèlent une
progression constante du nombre de télédéclarations
enregistrées sur eSINTAX depuis 2018. Cette progression quantitative
s'est accompagnée d'une amélioration qualitative :
amélioration de la complétude des déclarations,
réduction des erreurs formelles, et diminution des délais de
dépôt.
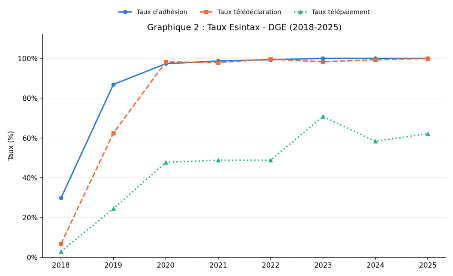
Les montants télépayés via les modules
ePAYMENT et mPAYMENT ont également connu une progression significative.
Les données disponibles indiquent qu'actuellement, plus de la
moitié des paiements fiscaux des entreprises du portefeuille DGE
transitent désormais par les canaux numériques, réduisant
drastiquement les recours aux paiements manuels aux guichets.
Graphique 2 : Taux
d'adhésion, de télédéclaration et de
télépaiement (2018-2025)
2.2.2. L'utilisation effective de l'ensemble des modules : Une
réalité plus nuancée
2.2.2.1. L'écart entre adhésion formelle et
utilisation effective
Si l'adhésion formelle est universelle à la DGE
depuis 2023, l'utilisation effective de certaines fonctionnalités de
eSINTAX présente une réalité bien plus nuancée. Les
statistiques eSINTAX disponibles24(*) révèlent que si la
télédéclaration des principaux impôts est
massivement pratiquée, le recours à certaines
fonctionnalités de la plateforme demeure très limité,
voire inexistant pour certaines d'entre elles.
Ainsi, le télépaiement en ligne, bien que
disponible depuis les premières années du déploiement de
eSINTAX, reste moins vulgarisé qu'attendu, une partie des contribuables
continuant à privilégier les modes de règlement
traditionnels. Plus significatif encore, trois modules pourtant
stratégiques souffrent d'une sous-utilisation structurelle.
Le module eLiasse, dédié au dépôt
dématérialisé des états financiers, est
confronté à des dysfonctionnements techniques récurrents
qui en perturbent le bon fonctionnement et découragent son adoption.
Les modules eEnregistrement et Remboursement TVA, quant
à eux, n'ont pas atteint leur pleine maturité fonctionnelle et
sont impraticables dans les conditions opérationnelles réelles
des grandes entreprises.
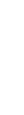

Graphique 3 : Écart entre l'adhésion
à eSINTAX et les modules délaissés Source : IFU/ eSINTAX
2.2.2.2. Profils des utilisateurs
et comportements d'adoption
L'analyse des comportements d'adoption révèle
des profils types des utilisateurs. Les utilisateurs avancés,
généralement des grandes entreprises du secteur bancaire, des
télécommunications et des mines, maîtrisent le mieux
l'ensemble des fonctionnalités de eSINTAX, utilisent activement
eDocument pour certaines attestations fiscales et sont déjà en
phase de préparation pour la FEC. Les utilisateurs
intermédiaires des secteurs industriels, bâtiments et travaux
publics (BTP) et de la distribution délèguent souvent les
opérations complexes à des cabinets de conseil fiscal. Les
utilisateurs basiques constitués d'entreprises récemment
intégrées au portefeuille DGE ou d'entreprises à structure
comptable faible (exemple : celles du commerce général) se
limitent souvent à la télédéclaration obligatoire
et ont besoin d'un accompagnement renforcé.
2.2.2.3. L'adoption de eDocument, eTimbre et la montée
en puissance de la FEC
L'utilisation de eDocument est en pleine croissance depuis son
lancement en 2025. Les obstacles identifiés sont principalement la
méconnaissance du service par certaines entreprises. Les
difficultés liées au format de certaines attestations telles que
les Attestations d'exonérations du Prélèvement et de la
Retenue à la source sont désormais levées. Les
données disponibles25(*) pour le premier semestre 2026 indiquent une
augmentation des demandes en ligne par rapport à la même
période de 2025, signe d'une adoption progressive.
Le eTimbre est largement utilisé depuis son lancement
en novembre 2023. Des problèmes de téléchargement ont
affecté son usage au cours de l'année 2024, mais ils sont
désormais résolus.
Concernant la FEC, le déploiement est encore en phase
initiale, mais les perspectives sont encourageantes. Plusieurs grandes
entreprises pionnières et/ou fournisseurs de SFE ont déjà
homologué leurs systèmes de facturation26(*). L'échéance de
juillet 2026 est perçue par les entreprises comme une contrainte, mais
aussi comme une opportunité de modernisation de leurs processus
comptables.
2.2.3. Les facteurs explicatifs de l'adoption
2.2.3.1. Les facteurs
facilitants
L'analyse des données collectées permet
d'identifier plusieurs facteurs ayant facilité l'adoption des
téléprocédures à la DGE que sont :
ï la simplicité d'utilisation des premiers modules
eSINTAX, de eTimbre et de eDocument ;
ï les qualités des interfaces : en effet, les
plateformes eSINTAX, eTimbre et eDocument sont jugées relativement
ergonomiques et intuitives par une majorité d'utilisateurs ;
ï la taille des entreprises car les grandes entreprises
disposent le plus souvent de services comptables et informatiques
structurés, capables d'assimiler et d'utiliser les outils
numériques ;
ï l'existence d'obligations légales claires qui
ont consacré le caractère obligatoire des
téléprocédures a constitué un puissant facteur
d'adoption ;
ï l'accompagnement personnalisé auprès du
Service de gestion des contribuables de la DGE qui a joué un rôle
crucial d'interface et d'accompagnement auprès des contribuables ;
ï les avantages perçus : la réduction
des délais, l'élimination des déplacements, la
disponibilité permanente du service et l'accès à
l'historique fiscal sont des bénéfices concrets
appréciés des contribuables.
2.2.3.2. Les facteurs freinants
À l'opposé, plusieurs facteurs constituent des
freins persistants à la pleine adoption des
téléprocédures à savoir :
ï l'impossibilité pour les contribuables et les
agents de télécharger les documents et les attestations de
retenues constitue la principale source de frustration, qui force des
déplacements à la DGE pour des documents qui devraient être
disponibles en ligne ;
ï les problèmes de connectivité, notamment
les interruptions ou lenteurs du réseau Internet restent une source de
mécontentement des utilisateurs, en particulier lors des pics
d'activité notamment aux dates limites de déclaration ;
ï la complexité de la multiplicité des
plateformes créée par la coexistence de eSINTAX, eDocument,
eTimbre et de la FEC génère de la confusion et des risques
d'erreur ;
ï le déficit de formation de certains agents et de
nombreux responsables fiscaux d'entreprises qui n'ont pas reçu de
formation formelle sur l'ensemble des fonctionnalités disponibles ;
ï les enjeux de cybersécurité que sont les
craintes relatives à la sécurité des données et
à la confidentialité des informations constituent un frein
psychologique pour certains utilisateurs.
À travers cette première partie, il ressort que
les téléprocédures sont mises en oeuvre à la DGE en
conformité avec la politique nationale de digitalisation des
procédures administratives au Burkina Faso. Elles font l'objet d'un
encadrement juridique rigoureux au regard des enjeux que leur utilisation
comporte. À ce jour, elles concernent plusieurs outils
implémentés à la DGE mais leur niveau d'utilisation
connaît des fortunes diverses.
DEUXIÈME PARTIE :
ÉVALUATION, DÉFIS ET PERSPECTIVES DE LA MISE EN OEUVRE DES
TÉLÉPROCEDURES À LA DGE
Après avoir posé le cadre conceptuel et
présenté les outils numériques mobilisés par la
DGE, cette seconde partie propose une évaluation empirique critique de
leur mise en oeuvre. Le troisième chapitre analyse ainsi les impacts de
la digitalisation sur la mobilisation des recettes, la transparence de la
gouvernance fiscale et la satisfaction des contribuables, et identifie les
défis et contraintes qui continuent de peser sur le dispositif. Le
quatrième chapitre formule, quant à lui, des bonnes pratiques
comparées, des recommandations ainsi qu'une feuille de route
destinées à renforcer l'efficacité et la
pérennité des téléprocédures fiscales
à la DGE.
CHAPITRE III - IMPACTS,
DÉFIS ET CONTRAINTES
Ce chapitre évalue, dans une première section,
les impacts de la digitalisation sur la mobilisation des recettes, la
gouvernance fiscale et la satisfaction des contribuables, avant d'identifier,
dans une seconde section, les défis et contraintes qui continuent de
peser sur le dispositif.
SECTION 1 : IMPACTS
3.1.1. Impacts sur la mobilisation des recettes
3.1.1.1. L'amélioration de la performance de la
collecte
Les données disponibles nous permettent de documenter
un impact positif de la digitalisation sur la performance de la mobilisation
des recettes à la DGE. Plusieurs indicateurs convergent dans ce sens
à savoir : l'augmentation du volume global des recettes
recouvrées, l'augmentation des montants recouvrés, la
réduction des délais de traitement des déclarations et des
paiements ainsi que la disparition des files d'attente devant les guichets. La
saisie automatique de la TVA déductible et des détails des
marchés permet à la DGE de disposer plus rapidement des
données issues des déclarations fiscales. Les tableaux de bord en
temps réel disponibles sur eSINTAXdonnent aux contribuables une
visibilité instantanée sur la situation fiscale de chacune de
leurs entreprises, leur permettant d'intervenir proactivement.
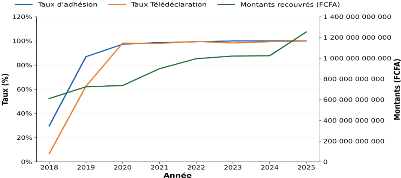
Graphique 4 : Taux d'adhésion, de
télédéclaration et Recouvrements DGE

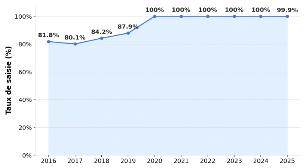
Graphique 5 : Taux de saisie des déclarations TVA

3.1.1.2. La lutte contre la fraude
fiscale
Les téléprocéduresont renforcé les
capacités de la DGE dans sa lutte contre la fraude fiscale. Les outils
numériques permettent des croisements automatisés de
données qui seraient impossibles à réaliser manuellement.
On peut citer la comparaison quasi instantanée des déclarations
de TVA entre les fournisseurs et les clients, la détection d'anomalies
statistiques dans les séries de déclarations ainsi que le
contrôle de l'authenticité des documents fiscaux qui facilitent
quotidiennement la tâche aux services de contrôle et de lutte
contre la fraude.
La FEC, en particulier, représente un saut qualitatif
majeur dans la lutte contre la fraude à la TVA. En imposant la
traçabilité en temps réel de chaque transaction
commerciale, elle rend beaucoup plus difficile la sous-déclaration du
chiffre d'affaires, la déduction de fausses charges ou l'utilisation de
factures fictives.
3.1.1.3. L'élargissement de
l'assiette fiscale
Les téléprocédures ont contribué
à l'élargissement de l'assiette fiscale en instaurant une
traçabilité numérique systématique des obligations
déclaratives et des flux de paiement. En effet, chaque
télédéclaration soumise via eSINTAX génère
une empreinte numérique exploitable, permettant à la DGE de
détecter les écarts entre les contribuables enregistrés
dans son portefeuille et ceux effectivement actifs sur le plan
économique.

Par ailleurs, les données collectées à
travers les téléprocédures alimentent des
mécanismes de recoupement avec d'autres systèmes d'information de
l'État, notamment SINTAX, NAFOLO et ceux des douanes, rendant possible
l'identification de contribuables qui auraient dû être
intégrés au portefeuille de la DGE. Ce déversement
structuré des données de eSINTAX vers SINTAX et d'autres
applications métiers constitue ainsi un levier direct
d'élargissement de la base taxable, en réduisant les zones
d'ombre que favorisait autrefois la gestion manuelle des dossiers. Ces
recoupements à partir de données fiables ont incontestablement
contribué à un bond dans le nombre de contribuables de la DGE
malgré l'exclusion en 2019 des gérants de stations-service et des
caves, puis en 2024, des contribuables à chiffres d'affaires
prévisionnels (Cf.NoteN°2019-0024/MINEFID/SG/DGI/DSF/gudef du 18
janvier 2019 et Note N°2024-0313/MEFP/SG/DGI/DSF/gudef du 23 mai 2024)
portant segmentation.
Graphique 6 : Évolution du portefeuille de
contribuables actifs de la DGE de 2018 à 2025
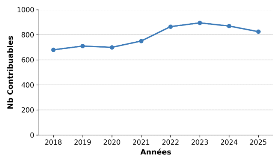
Source : IFU
3.1.2. Impacts sur la transparence et la gouvernance
fiscale
3.1.2.1. La
traçabilité numérique comme rempart contre les pratiques
irrégulières
Les téléprocédures ont introduit une
traçabilité systématique qui transforme
profondément lesinteractions entre l'administration et les
contribuables. Le contact physique au guichet laissait une marge
d'interprétation subjective propice à diverses formes
d'irrégularités. La digitalisation a créé un
environnement où chaque transaction est horodatée et
enregistrée : la déclaration reçue, le paiement
effectué, l'attestation délivrée sont autant
d'événements irréfutables consignés dans les
journaux de la plateforme. Ce mécanisme réduit
mécaniquement les risques de corruption, de manipulation des dossiers et
de détournement, en supprimant les zones grises qui permettraient
certaines pratiques déviantes. En effet, il n'est plus possible de
négocier éventuellement des délais ou des traitements
préférentiels en dehors du cadre règlementaire, ce qui
contribue à standardiser le service rendu et à renforcer
l'intégrité de l'administration fiscale.
3.1.2.2. L'accès des
contribuables à leur information fiscale en temps réel
L'une des avancées les plus appréciées
des utilisateurs de eSINTAX est la possibilité d'accéder à
tout moment à leur situation fiscale personnalisée. Les
contribuables peuvent consulter en ligne leur historique de
déclarations, vérifier le statut de leurs
paiements,générer leurs attestations fiscales, etc., sans avoir
à se déplacer. Cette transparence informationnelle
bilatérale réduit les asymétries d'information entre
l'administration et le contribuable car ce dernier n'est plus contraint de se
déplacer pour connaître sa situation. Cette évolution
contribue à améliorer la perception de l'équité et
de la transparence du système fiscal, facteur déterminant de la
confiance entre l'administration et les contribuables.
3.1.2.3. Les limites actuelles
de la transparence numérique
Si les avancées en matière de transparence sont
réelles, des asymétries persistent et en limitent la pleine
effectivité. En premier lieu, la lisibilité des relevés de
compte fiscal reste limitée. En effet, les contribuables expriment
fréquemment des difficultés à interpréter les
soldes affichés, notamment lorsque des contentieux ou des remboursements
sont en cours. Aussi, la prise en compte des dégrèvements,
remises et abandons n'est pas totalement automatisée sur eSINTAX, ce qui
laisse souvent des montants désormais indus sur les comptes des
contribuables. En second lieu, l'absence de portail unifié oblige les
contribuables à naviguer entre plusieurs plateformes aux logiques
souvent distinctes pour avoir une vision complète de leur situation
fiscale : eSINTAX pour les déclarations et paiements, eDocument pour
certains actes, eTimbre pour les timbres, sans articulation automatique entre
ces systèmes.
3.1.3. Impacts sur la satisfaction des contribuables
3.1.3.1. Les dimensions de la satisfaction
Les enquêtes menées dans le cadre de cette
étude révèlent un niveau global de satisfaction
relativement élevé parmi les utilisateurs réguliers des
téléprocédures de la DGE. La grande majorité des
répondants jugent les téléprocédures
préférables aux procédures manuelles traditionnelles, en
raison notamment du gain de temps, de la disponibilité permanente du
service et de la réduction des déplacements.
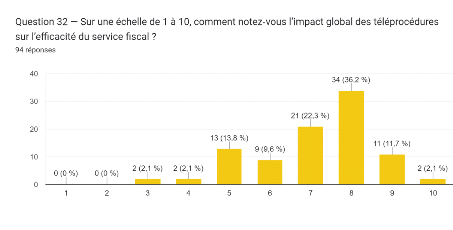
Graphique 7 : Notation de
l'impact global des téléprocédures sur l'efficacité
du service fiscal
3.1.3.2. Les sources de mécontentement
Malgré ce bilan globalement positif, plusieurs sources
de mécontentement persistent. La principale est liée aux
problèmes techniques. On peut dénombrer entre autres les pannes
de la plateforme, les lenteurs du réseau et les messages d'erreur
incompréhensibles27(*). Ces incidents, moins fréquents aux
débuts de eSINTAX, restent une source de frustration importante,
particulièrement lorsqu'ils surviennent en période de
clôture.
La multiplicité des plateformes est une autre source de
malaise : eSINTAX, eDocument, eTimbre et bientôt la FEC constituent
autant d'environnements distincts avec leurs propres identifiants, interfaces
et logiques de navigation. Cette dispersion nuit à la fluidité de
l'expérience utilisateur et augmente les risques d'erreur.
3.1.3.3. Les attentes des
contribuables pour l'amélioration des services numériques
Au-delà des sources de mécontentement
identifiées, les enquêtes menées auprès des
utilisateurs révèlent un ensemble d'attentes positives qui
dessinent les contours du service fiscal numérique idéal. La
demande la plus unanime est de pouvoir télécharger les documents
sans rencontrer de messages d'erreur. De plus, il y a la demande d'un portail
unifié centralisant les e-services sous une authentification
unique afin d'éviter la gestion de multiples identifiants et de
naviguer entre plusieurs environnements. Enfin, y figurent les demandes de
formation et de meilleure documentation, notamment des guides pratiques
actualisés ainsi que des tutoriels vidéo.
Plusieurs personnes interrogées ont également
identifié le module Remboursement TVA et le module eEnregistrement comme
des chantiers prioritaires. La complexité du premier
découragerait les demandes légitimes de remboursement en ligne ;
quant au second, il demeure inachevé et de ce fait
délaissé par les agents, alors qu'il est censé
réduire le délai d'enregistrement à 24 heures. Ces retours
d'expérience constituent une information précieuse pour orienter
les développements futurs vers les besoins réels des utilisateurs
plutôt que vers des fonctionnalités techniquement ambitieuses,
mais qui risquent d'être peu ou pas utilisées.
SECTION 2 : LES DÉFIS, CONTRAINTES ET
CONSÉQUENCES TRANSVERSALES
3.2.1. Défis techniques et infrastructurels
3.2.1.1. La qualité de
la connectivité Internet
La qualité et la disponibilité de la connexion
Internet constituent un défi technique majeur de la digitalisation
fiscale au Burkina Faso. Les lenteurs et les coupures sont des
réalités qui perturbent fréquemment les
télédéclarations. Le RESINA lui-même est assez
souvent sujet à des pannes et est donc également à
améliorer afin de garantir une bonne qualité des connexions
internes, les lenteurs constatées n'étant pas toujours imputables
à l'accès à Internet, mais parfois au réseau
interne de l'administration lui-même.
Par ailleurs, la dépendance aux réseaux
électriques constitue un facteur de vulnérabilité
supplémentaire. En effet, les coupures d'électricité,
fréquentes au Burkina Faso en période de canicule, paralysent les
opérations numériques des entreprises qui ne disposent pas de
systèmes de protection adéquats. Si les multinationales et les
établissements financiers disposent généralement de
groupes électrogènes et d'onduleurs de forte capacité,
beaucoup d'autres entreprises du portefeuille DGE, notamment dans les secteurs
du commerce général et des services, en manquent.
3.2.1.2. La performance et la
disponibilité des plateformes
La performance et la disponibilité de eSINTAX et des
autres plateformes constituent un enjeu critique, directement lié
à la confiance que les utilisateurs accordent au dispositif. Les
enquêtes menées pour cette étude révèlent que
les utilisateurs ont fréquemment fait l'expérience de
ralentissements et d'indisponibilités, particulièrement aux jours
de pointe. Les causes identifiées incluent des bugs applicatifs
récurrents28(*).
Du côté de l'offre applicative, les insuffisances
de certains modules constituent un frein objectif et indépendant de la
volonté des utilisateurs. Les dysfonctionnements récurrents de
eLiasse, le caractère non abouti de eEnregistrement et le
caractère particulièrement fastidieux du module Remboursement
TVA, délaissé par les agents malgré sa complétude
fonctionnelle en raison de la lourdeur de son processus de traitement,
illustrent la nécessité d'une démarche systématique
de recette fonctionnelle et de test en conditions réelles avant tout
déploiement.
3.2.2. Contraintes
organisationnelles
3.2.2.1. La multiplicité
des plateformes et la fragmentation de l'expérience utilisateur
La multiplication des outils numériques de la DGI
crée une fragmentation de l'expérience utilisateur
préjudiciable à l'adoption. Chaque outil possède sa propre
interface, ses propres identifiants de connexion, sa propre logique de
navigation et ses propres modalités de support, ce qui multiplie les
risques d'erreur et les occasions de rupture dans le traitement des dossiers.
Certains utilisateurs, faute de maîtriser l'ensemble de
l'écosystème numérique de la DGI, finissent par se limiter
aux seuls outils qu'ils pratiquent régulièrement, à
savoir, généralement la télédéclaration sur
eSINTAX. Ils n'exploitent pas les fonctionnalités complémentaires
disponibles sur les autres plateformes, pourtant susceptibles de simplifier
considérablement leur gestion fiscale quotidienne.
La création d'un portail unifié (Single
Sign-On29(*)) permettant
l'accès à l'ensemble des services numériques de la DGI via
une authentification unique constituerait une avancée majeure pour
l'expérience utilisateur.
3.2.2.2. La gestion du
changement
La transformation numérique de l'administration fiscale
est avant tout une transformation organisationnelle et culturelle, dont la
réussite dépend autant de la qualité des outils
déployés que de la capacité des acteurs à les
adopter et à les intégrer dans leurs pratiques quotidiennes.
Au sein de la DGE, si la résistance au changement a
constitué un obstacle réel lors des premières
années de déploiement des téléprocédures,
elle est aujourd'hui en voie de résolution naturelle car la
génération d'agents formés dans « un
environnement entièrement papier » est progressivement en
train de se renouveler, et les nouvelles recrues, issues de systèmes de
formation initiale déjà numérisés, intègrent
ces outils avec une aisance plus naturelle. Cette évolution
générationnelle constitue un facteur structurel
d'accélération de la transformation numérique. Une
minorité d'agents et de contribuables demeure néanmoins
attachée aux pratiques traditionnelles et perçoit les outils
numériques comme laborieux ou peu fiables ; perception qui, lorsqu'elle
s'appuie sur des expériences concrètes de pannes ou de
dysfonctionnements, traduit des insuffisances réelles du système
que les seuls efforts de communication ne sauraient suffire à
dissiper.
Du côté des contribuables, la transition
numérique requiert des investissements en formation, en
équipements et en organisation interne que toutes les entreprises ne
peuvent pas supporter au même rythme. Les entreprises du commerce
général sont particulièrement vulnérables à
cet égard.
3.2.2.3. Les défis de
coordination inter-administrations
La fragmentation de l'expérience utilisateur au sein
des plateformes de la DGI n'est que le reflet visible d'un défi
organisationnel plus profond. L'absence d'interopérabilité entre
tous ces systèmes contraint l'administration à saisir de
manière redondante des informations identiques dans plusieurs portails
distincts, multiplie les risques d'incohérences entre les
déclarations et limite les capacités de recoupement automatique
de l'administration. La mise en place intégrale d'échanges de
données standardisés entre ces administrations sur le
modèle des interfaces API qui existent déjà entre
certaines applications (SINTAX et le Circuit intégré de la
dépense (CID), SINTAX et la Direction générale des
transports terrestres et maritimes (DGTTM)) constituerait un saut qualitatif
majeur. Cette coordination inter-administrations suppose toutefois une
gouvernance inter-institutionnelle forte, un cadre juridique encadrant le
partage des données et des investissements techniques coordonnés,
qui dépassent le seul périmètre de la DGI.
3.2.3. Défis humains
3.2.3.1. Les déficits de
compétences
Les déficits de compétences numériques
constituent un obstacle majeur à la pleine adoption des
téléprocédures par les contribuables. De nombreux
responsables fiscaux d'entreprises n'ont pas reçu de formation formelle
sur l'ensemble des fonctionnalités disponibles sur les plateformes de la
DGI. Leur appropriation des outils s'est souvent faite par tâtonnement ou
par délégation à des conseils fiscaux, sans transfert de
compétences vers les équipes internes. Du côté de la
DGE, chaque nouvel outil déployé (eTimbre, eDocument, FEC)
nécessite une mise à jour des compétences des agents, qui
doivent être en mesure d'accompagner efficacement les contribuables dans
leur utilisation. Cette exigence de montée en compétences
permanente est d'autant plus pressante que le rythme des innovations
s'accélère.
3.2.3.2. La
cybersécurité et la protection des données
Les plateformes de la DGI hébergent des données
financières hautement sensibles sur des milliers d'entreprises. Toute
violation de la sécurité de ces systèmes pourrait avoir
des conséquences catastrophiques : divulgation d'informations
confidentielles, manipulation des données fiscales ou interruption du
service. Sur le plan des menaces concrètes, les cyberattaques sont en
constante évolution : tentatives d'hameçonnage ciblant les
utilisateurs de eSINTAX, attaques par déni de service distribué
(DDoS) lors de périodes clés, tentatives d'intrusion dans les
bases de données fiscales. La DGI doit maintenir une vigilance
permanente et investir continuellement dans le renforcement de ses
défenses cybernétiques.30(*)
3.2.3.3. La documentation et la
communication institutionnelle : un maillon faible
Parmi les déficits humains qui limitent l'adoption des
téléprocédures, le manque de documentation officielle
constamment actualisée et accessible constitue un obstacle structurel
trop souvent sous-estimé. En dehors des formations ponctuelles
organisées lors du lancement de nouveaux modules, les utilisateurs des
plateformes de la DGI ne disposent que de très peu de ressources
documentaires de référence car les manuels utilisateurs et les
guides pratiques ne sont pas mis à jour assez périodiquement. Les
utilisateurs se retrouvent ainsi à gérer des problèmes
récurrents (exemple : caractères spéciaux bloquant
l'importation des fichiers EDI, espacements doubles rejetés par le
système) et des messages d'erreur cryptiques sans documentation
officielle explicitant ces contraintes.
Face à ces lacunes, les utilisateurs ont
développé des pratiques de substitution informelles que sont les
réseaux d'entraide, le partage de solutions non homologuées, et
le recours aux conseils fiscaux privés comme intermédiaires. Si
ces pratiques témoignent d'une résilience collective des
utilisateurs, elles exposent également à des risques tels que la
propagation de solutions erronées, la dépendance envers des
intermédiaires payants pour des procédures qui devraient
être autonomes, et l'accentuation des inégalités entre
entreprises bien connectées et entreprises isolées. La production
systématique de mémentos d'utilisateur, de tutoriels vidéo
et de notes de procédure accessibles sur le portail de la DGI constitue
une mesure corrective à fort impact et à coût
limité.
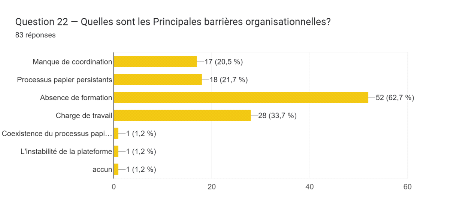
Graphique 8 : Principales barrières
organisationnelles perçues par les contribuables
Graphique 9 : Principales barrières
organisationnelles perçues par les agents
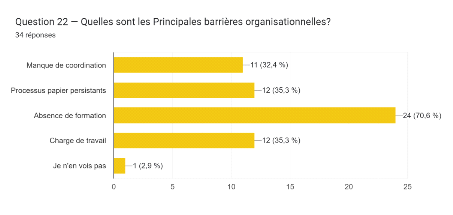
S
3.2.4. Conséquences
transversales
Les défis techniques, organisationnels et humains
décrits dans les sections précédentes ne produisent pas
leurs effets de manière isolée : ils s'alimentent mutuellement et
génèrent des conséquences communes qui touchent l'ensemble
des utilisateurs des téléprocédures, quels que soient leur
profil et leur niveau de maîtrise des outils numériques.
3.2.4.1. La méfiance
durable : un frein à la digitalisation intégrale
La méfiance envers le système numérique
fiscal constitue la première conséquence transversale et sans
doute la plus difficile à résorber. Qu'elle résulte d'une
panne survenue lors d'une date limite de déclaration, de
l'impossibilité de télécharger une attestation pourtant
due, d'un message d'erreur incompréhensible ou d'une crainte relative
à la sécurité des données, cette méfiance
conduit un nombre non négligeable d'utilisateurs à maintenir des
déplacements physiques, annulant ainsi une partie des gains
d'efficacité attendus de la digitalisation.
Cette méfiance n'est pas irrationnelle. En effet, elle
se fonde souvent sur des expériences négatives vécues qui
ont ancré une représentation du système numérique
comme imprévisible et peu fiable. La restaurer suppose d'agir d'abord
sur la fiabilité technique réelle des plateformes --
réduire les pannes, améliorer les délais de
réponse, clarifier les messages d'erreur -- avant de chercher à
communiquer sur la qualité du service. La communication sans
amélioration réelle ne fera qu'accroître la
défiance.
3.2.4.2. La sous-utilisation
des plateformes
L'accumulation des freins que sont : la
connectivité instable, la multiplicité des interfaces, le
déficit de formation et les modules non aboutis, pousse les utilisateurs
à se replier sur les fonctionnalités minimales qu'ils
maîtrisent et jugent suffisamment fiables. Des fonctionnalités
pourtant disponibles et potentiellement très utiles restent
inexploitées : génération automatique des fichiers EDI
depuis le Système de facturation d'entreprise, ePAYMENT, mPAYMENT, DGI
Cash, Remboursement TVA. Cette sous-utilisation est doublement
préjudiciable : elle prive les contribuables des gains de
productivité que ces fonctionnalités sont conçues pour
apporter, et elle prive l'administration des données structurées
que ces modules sont censés lui fournir pour ses analyses et ses
contrôles.
Lever cette sous-utilisation suppose une approche
ciblée module par module. Il faudra analyser pour chaque module le taux
d'utilisation effectif, identifier les obstacles spécifiques (ergonomie,
complexité procédurale, fiabilité technique,
documentation) et déployer des plans d'action ciblés. Le cas de
l'actuel module Remboursement TVA, fonctionnel, mais délaissé par
les agents en raison de sa lourdeur opérationnelle, illustre
parfaitement l'écart qui peut exister entre la disponibilité
technique d'une fonctionnalité et son adoption effective.
3.2.4.3. Les
déplacements physiques résiduels : un paradoxe
révélateur de maturité numérique
Le maintien de déplacements physiques à la DGE
pour des démarches en principe dématérialisées
constitue le troisième symptôme transversal et le plus visible du
caractère inachevé de la transition numérique.
L'impossibilité de télécharger certains documents, les
pannes ponctuelles qui rendent les plateformes indisponibles, et la
méfiance qui en découle conduisent des contribuables à se
présenter physiquement à la DGE pour des démarches qui
auraient dû être intégralement traitées en ligne. Ce
phénomène paradoxal représente un coût en temps et
en ressources pour les deux parties et fragilise la légitimité du
projet de transformation numérique.
Les déplacements physiques résiduels constituent
un indicateur pertinent de la maturité numérique atteinte par le
dispositif. Mettre fin à ces déplacements résiduels
suppose d'agir simultanément sur la fiabilité des plateformes, la
complétude de l'offre de services numériques, la valeur juridique
reconnue aux documents dématérialisés, et la confiance des
utilisateurs envers le système. Cela appelle à une approche
systémique, intégrant les dimensions techniques,
organisationnelles et humaines de la transformation numérique de la DGE.
Les impacts, défis et contraintes ainsi
identifiés mettent en lumière une transition numérique
encore inachevée, malgré des acquis significatifs. Le Chapitre IV
s'appuie sur ces constats pour tirer les enseignements de bonnes pratiques
comparées à l'international et formuler des recommandations
concrètes, assorties d'une feuille de route pour l'amélioration
continue du dispositif.
CHAPITRE IV - BONNES PRATIQUES COMPARÉES,
RECOMMANDATIONS ET FEUILLE DE ROUTE
Ce chapitre s'appuie, dans une première section, sur
les enseignements d'expériences réussies pour formuler des
recommandations et des innovations, avant de proposer, dans une seconde
section, une feuille de route et les conditions de sa mise en oeuvre.
SECTION 1 : ENSEIGNEMENTS, RECOMMANDATIONS ET INNOVATIONS
PROPOSÉES
4.1.1. Les enseignements des expériences
réussies
4.1.1.1. L'approche rwandaise : La qualité de
l'infrastructure comme prérequis
L'expérience rwandaise de digitalisation fiscale
démontre que la qualité de l'infrastructure numérique est
un prérequis non négociable à la réussite de la
transformation. Le Rwanda a massivement investi dans le déploiement d'un
réseau de fibre optique à l'échelle nationale, dans la
mise en place de data centers sécurisés et redondants, et dans
l'équipement des administrations fiscales avec du matériel
informatique performant. Ce socle infrastructurel solide a permis un
déploiement des services numériques fiscaux sans les
interruptions et lenteurs qui caractérisent les expériences moins
bien préparées.
La leçon directe pour la DGI est que les
investissements dans les infrastructures numériques ne doivent pas
être perçus comme des dépenses accessoires, mais comme des
conditions structurelles de la réussite de la digitalisation. La
disponibilité 24h/24 et 7j/7 des plateformes fiscales doit être
une exigence non négociable, soutenue par des architectures techniques
redondantes et des plans de continuité d'activité robustes.
4.1.1.2. Le Cameroun : l'importance de la formation et de
l'accompagnement
La Direction générale des impôts du
Cameroun a mis en place un programme complet d'accompagnement des contribuables
dans leur transition vers son système de
télédéclaration HARMONY. Ce programme combine des
formations en présentiel organisées dans les locaux de
l'administration, des tutoriels en ligne accessibles depuis le portail fiscal
impots.cm, une hotline dédiée aux questions techniques, et des
visites de sensibilisation dans les entreprises. Les résultats de cette
approche intensive montrent une amélioration significative du taux
d'utilisation effective des fonctionnalités avancées des
plateformes fiscales.
Pour la DGE, cette expérience plaide pour le
développement d'un écosystème complémentaire de
tutoriels et de mémentos d'accompagnement des utilisateurs, allant bien
au-delà des formations ponctuelles et des assistances
téléphoniques et/ou en présentiel.
4.1.1.3. Le Maroc : la simplification comme principe
directeur
L'expérience marocaine avec le système SIMPL
illustre l'importance cruciale de la simplification dans la conception des
outils numériques fiscaux. Une interface trop complexe, des
procédures trop nombreuses et des exigences techniques trop
élevées constituent des barrières à l'adoption,
particulièrement pour les entreprises de taille modeste ou les
utilisateurs moins à l'aise avec les outils informatiques.
Le Maroc a progressivement simplifié son système
de déclaration en ligne, en réduisant le nombre de formulaires
distincts, en automatisant le pré-remplissage à partir des
données antérieures, et en développant des assistants
virtuels guidant l'utilisateur pas à pas dans la saisie de sa
déclaration. Ces simplifications ont contribué à une
augmentation notable des utilisations spontanées, c'est-à-dire
sans recours à un prestataire extérieur. Le module eSINTAX qui
illustre le mieux ce besoin de simplification est celui du remboursement des
crédits de TVA.31(*)
4.1.2. Recommandations pour la DGE
4.1.2.1. Renforcement des infrastructures
numériques
La première recommandation concerne le renforcement des
infrastructures numériques qui conditionnent la disponibilité et
la performance des plateformes de la DGI. Plusieurs mesures concrètes
sont préconisées à savoir :
ï l'investissement dans des serveurs de plus grande
capacité et dans une architecture distribuée permettant de
gérer les pics de charge sans dégradation de performance ;
ï la mise en place d'une infrastructure de données
redondante (serveurs primaires et secondaires géographiquement distants)
pour garantir la continuité du service en cas de panne ;
ï le renforcement de la connectivité Internet des
serveurs avec des connexions en fibre optique de haute capacité et des
systèmes de basculement automatique.
4.1.2.2. Formation et accompagnement des utilisateurs
La deuxième recommandation porte sur le
développement d'un écosystème complet de formation et
d'accompagnement des utilisateurs, articulé autour de plusieurs
dispositifs complémentaires tels que :
ï des programmes annuels de formation obligatoire pour
les agents sur les nouveaux outils et fonctionnalités, animés par
la Direction de l'Informatique ;
ï la création d'un catalogue de formations en
ligne (e-learning) accessibles depuis le portail de la DGI, couvrant l'ensemble
des outils numériques disponibles ;
ï l'organisation de sessions de formation annuelle pour
les responsables fiscaux des grandes entreprises, avec des modules
spécifiques par secteur d'activité ;
ï l'enregistrement de tutoriels vidéo et de guides
illustrés pour les opérations les plus courantes, disponibles sur
le portail de la DGI et sur YouTube ;
ï la mise en place d'un mémento des
expériences utilisateurs.32(*)
4.1.2.3. Simplification et harmonisation des
procédures
La troisième recommandation vise la simplification et
l'harmonisation des procédures et interfaces numériques,
notamment :
ï la création d'un portail unifié (Espace
Contribuable DGI) permettant l'accès à l'ensemble des services
numériques (eSINTAX, eDocument, eTimbre, FEC) via une authentification
unique ;
ï l'harmonisation des interfaces et des logiques de
navigation entre les différentes plateformes, pour créer une
cohérence d'expérience utilisateur33(*) ;
ï le développement du pré-remplissage
automatique des déclarations à partir des données
historiques des déclarations et des informations issues d'autres
systèmes de l'administration pour le module Remboursement TVA ;
ï la simplification des formulaires de déclaration
en supprimant les champs redondants et en automatisant les calculs dans le
module Remboursement TVA ;
ï la mise en place d'un système de notification
automatique (email, SMS) rappelant aux contribuables leurs
échéances déclaratives et les alertant en cas d'anomalie
sur leur compte fiscal.
4.1.3. Propositions d'innovations à court terme
(2026-2027)
4.1.3.1. La télétransmission des actes de
recouvrement
L'une des innovations les plus attendues par les agents est la
télétransmission des actes de recouvrement : Avis de mise en
recouvrement (AMR), Avis de mise en demeure (AMD) et Lettres de Relance.
Actuellement, ces actes sont encore transmis physiquement ou par courrier
postal, ce qui génère des délais importants, des
coûts de logistique significatifs et des risques de contestation sur les
preuves de notification.
La digitalisation de ces actes permettrait une notification
instantanée et traçable des contribuables, une réduction
des délais de recouvrement, un meilleur suivi de l'état des
procédures et une réduction des coûts administratifs. Cette
innovation nécessite une adaptation du cadre juridique pour donner
pleine valeur légale à la notification électronique des
actes de procédure fiscale.
4.1.3.2. La
télétransmission de la documentation des prix de transfert
Une autre perspective prometteuse pour l'approfondissement des
téléprocédures à la DGE concerne la digitalisation
de la documentation relative aux prix de transfert. Actuellement, les
entreprises membres de groupes multinationaux sont tenues de produire, sur
demande de l'administration fiscale, une documentation justifiant la politique
de prix pratiquée dans leurs transactions intragroupes. Cette
documentation, généralement volumineuse et techniquement
complexe, est aujourd'hui transmise sous forme physique ou par voie
électronique non sécurisée, sans cadre procédural
dématérialisé formalisé.
La mise en place d'un formulaire de
télétransmission dédié à cette documentation
permettrait un dépôt structuré et sécurisé
des dossiers de prix de transfert, un horodatage certifié garantissant
la preuve du respect des délais impartis, un accès
facilité des agents vérificateurs aux pièces
justificatives sans échange physique de documents, ainsi qu'une
meilleure traçabilité des demandes de l'administration et des
réponses des contribuables. À terme, il serait intéressant
d'intégrer le dépôt automatisé du fichier de
déclaration pays par pays (Country-by-Country Reporting --
CbCR), conformément aux standards de l'OCDE auxquels le Burkina Faso est
progressivement aligné.
Cette innovation revêt une importance
particulière dans le contexte de la DGE, dont le portefeuille est
composé en majorité de grandes entreprises et de filiales de
groupes internationaux, pour lesquelles les prix de transfert constituent un
enjeu majeur de contrôle fiscal. Sa mise en oeuvre peut se faire par
l'ajout de formulaires dédiés sur eSINTAX.
4.1.3.3. La
télétransmission de la déclaration de l'identité du
bénéficiaire effectif (DIBE)
Une autre piste d'approfondissement des
téléprocédures à la DGE réside dans la
digitalisation de la déclaration de l'identité du
bénéficiaire effectif (DIBE), obligation relativement
récente issue des engagements du Burkina Faso en matière de lutte
contre le blanchiment de capitaux, le financement du terrorisme et
l'évasion fiscale. En application de ces exigences, les personnes
morales sont tenues de déclarer à l'administration les
informations relatives aux personnes physiques qui les contrôlent en
dernier ressort. Cette déclaration est actuellement accomplie selon des
modalités essentiellement manuelles, sans que la plateforme eSINTAX
intègre à ce jour un formulaire dédié à sa
collecte et à son traitement.
La mise en oeuvre d'un module de
télétransmission de la DIBE permettrait une collecte
structurée des informations relatives aux bénéficiaires
effectifs selon une nomenclature harmonisée, une mise à jour
facilitée des déclarations en cas de modification de la
chaîne de contrôle ou de la structure capitalistique de
l'entreprise, une traçabilité complète des
déclarations successives permettant de détecter
d'éventuelles incohérences ou omissions, ainsi qu'une
interopérabilité avec d'autres bases de données
administratives, notamment le registre du commerce et du crédit mobilier
(RCCM), aux fins de recoupement automatisé. À terme, ce module
pourrait s'inscrire dans un dispositif d'échange de renseignements avec
les administrations partenaires, conformément aux standards du Groupe
d'action financière (GAFI) et aux recommandations du Forum mondial sur
la transparence et l'échange de renseignements à des fins
fiscales.
Cette perspective revêt une pertinence
particulière dans le contexte de la DGE, dont les contribuables (grandes
entreprises et filiales de groupes internationaux) présentent souvent
des structures de contrôle complexes, multi-niveaux et
transfrontalières, au sein desquelles l'identification des
bénéficiaires effectifs constitue un enjeu central tant pour le
contrôle fiscal que pour la lutte contre les flux financiers illicites.
Sa mise en oeuvre appellerait néanmoins une adaptation du cadre
législatif et règlementaire afin de formaliser la valeur
juridique des déclarations transmises par voie électronique,
ainsi qu'un renforcement des garanties entourant la confidentialité des
données à caractère personnel collectées dans ce
cadre.
4.1.3.4. Le développement de l'intelligence
artificielle pour la détection de la fraude
Les volumes de données générés par
les téléprocédures (déclarations, paiements,
factures électroniques) créent une opportunité sans
précédent pour le développement d'outils d'analyse de
données avancés. L'introduction de techniques d'intelligence
artificielle (apprentissage automatique, analyse prédictive) permettrait
à la DGE de détecter automatiquement des schémas de fraude
ou d'optimisation fiscale agressive que les méthodes manuelles ne
peuvent pas identifier. Il serait peu avisé de rester en marge de
l'émergence de l'intelligence artificielle.
Des algorithmes d'analyse de risque34(*), enrichis par l'IA, pourraient
détecter plus efficacement les entreprises à cibler en
priorité pour des contrôles fiscaux approfondis, sur la base de
l'analyse de la cohérence de leurs déclarations avec des
indicateurs sectoriels et macroéconomiques. Cette approche fondée
sur les données permettrait d'optimiser l'allocation des ressources
humaines de contrôle et d'améliorer le rendement fiscal des
contrôles.
4.1.3.5. L'interface contribuable enrichie
L'enrichissement de l'interface contribuable de eSINTAX
représente une priorité à court terme. Les
améliorations envisagées incluent la correction et
l'opérationnalisation des modules eEnregistrement, eLiasse et
Remboursement TVA, la création de nouveaux profils "Institut national de
la statistique et de la démographie (INSD)" et "Banque centrale
desÉtats de l'Afrique de l'Ouest (BCEAO)" pour l'accès uniquement
au module eLiasse en mode consultation, ou, à défaut, le
développement d'une API qui leur sera dédiée.
4.1.4. Propositions d'innovations à moyen terme
(2027-2030)
4.1.4.1. L'interconnexion systémique avec les
administrations partenaires
À moyen terme, l'une des innovations les plus
structurantes serait l'interconnexion des modules tels que eEnregistrement de
eSINTAX avec les systèmes d'information des principales administrations
partenaires : la Direction chargée des marchés publics (pour les
données des marchés publics) et la Direction
générale du trésor et de la comptabilité publique
(DGTCP) pour les données de paiements publics.
Cette interconnexion permettrait un déversement
automatisé des informations déclarées par les
contribuables avec les données détenues par d'autres
administrations, renforçant considérablement les capacités
de détection des incohérences et des sous-déclarations.
Elle permettrait également de simplifier les obligations
déclaratives des entreprises en évitant les saisies redondantes
d'informations déjà disponibles dans d'autres systèmes
publics.
4.1.4.2. La généralisation de la facturation
électronique à l'ensemble du tissu économique
La réussite de la FEC pour les entreprises du
régime du Réel normal d'imposition ouvrira la voie à une
généralisation progressive de la facturation électronique
à l'ensemble du tissu économique. Cette extension,
envisagée à l'horizon 2028-2030, devrait inclure les entreprises
du régime simplifié et, à terme les petits
commerçants. Le cadre technique de la FEC est déjà
adapté et des solutions simplifiées (applications web
légères) existent pour les acteurs disposant de ressources
informatiques limitées.
La généralisation de la facturation
électronique représente un levier majeur pour réduire
l'économie informelle, élargir l'assiette de la TVA et
améliorer la qualité des statistiques économiques
disponibles pour les décideurs publics.
4.1.4.3. Le développement des services à valeur
ajoutée pour les contribuables
L'administration fiscale numérique de demain ne doit
pas se limiter à la collecte des impôts, mais doit offrir des
services à valeur ajoutée qui améliorent l'environnement
des affaires. Parmi les services envisagés à moyen terme figurent
: un service de simulation fiscale permettant aux entreprises d'évaluer
l'impact fiscal de leurs décisions stratégiques (investissements,
restructurations, opérations de fusions-acquisitions) ; un service
d'information fiscale personnalisée alertant les entreprises sur les
changements législatifs susceptibles de les affecter ; et un portail
d'accès aux procédures de remboursement des crédits de TVA
simplifié et amélioré.
SECTION 2 : FEUILLE DE ROUTE ET CONDITIONS DE MISE EN
OEUVRE
4.2.1. Feuille de route proposée
La hiérarchisation des actions de la feuille de route
procède d'une appréciation qualitative fondée sur cinq
critères combinés. Le premier est l'alignement stratégique
(une action est d'autant plus prioritaire qu'elle prolonge l'axe de
digitalisation du Plan stratégique 2023-2027). Le deuxième est la
demande des utilisateurs, dont les attentes pèsent davantage que les
innovations techniquement séduisantes mais peu sollicitées. Le
troisième est l'effet structurant, c'est-à-dire la
capacité d'une action à conditionner la réussite des
suivantes. Le quatrième est la faisabilité,
appréciée au regard de la complexité technique, du cadre
juridique à adapter, des ressources mobilisables et du degré de
coordination requis. Le cinquième est la maturité du dispositif,
qui impose une progression par paliers, de la consolidation des
téléprocédures existantes vers l'intégration
systémique, puis l'extension à de nouveaux publics et les
services à valeur ajoutée. Ces critères sont enfin nourris
par les enseignements des expériences comparées.
Tableau 2 : Feuille de route
proposée (2026-2030)
|
Horizon
|
Priorité
|
Action proposée
|
Acteurs responsables
|
|
Court terme 2026-2027
|
Haute
|
Télétransmission des AMR, AMD et lettres de
relance
|
DGI / DGE / DI / DLC
|
|
Court terme 2026-2027
|
Haute
|
Programme intensif de formation des agents et contribuables
|
DGE / DI
|
|
Court terme 2026-2027
|
Haute
|
Télétransmission des Prix de Transfert et
DIBE
|
DI
|
|
Court terme 2026-2027
|
Haute
|
Production de tutoriels et mémentos
|
DGE / DI
|
|
Moyen terme 2027-2028
|
Haute
|
Portail unifié (SSO) pour tous les services DGI
|
DGI / DI
|
|
Moyen terme 2027-2028
|
Haute
|
Interconnexion systémique Marchés Publics /
Trésor
|
DGI / administrations partenaires
|
|
Moyen terme 2027-2028
|
Haute
|
Module Intelligence artificielle (IA) de détection de
fraude et analyse de risque
|
DI / Direction du contrôle fiscal (DCF)
|
|
Moyen terme 2028-2030
|
Moyenne
|
Extension FEC aux entreprises du régime
simplifié
|
DGI / MEF
|
|
Moyen terme 2028-2030
|
Moyenne
|
Portail de services à valeur ajoutée pour les
contribuables
|
DGI / DI
|
4.2.2. Conditions de réussite de la mise en oeuvre de
la feuille de route
La mise en oeuvre de cette feuille de route suppose la
réunion de plusieurs conditions préalables essentielles à
savoir:
ï un engagement politique fort et pérenne au
niveau du Ministère de l'économie et des finances, se traduisant
par des allocations budgétaires suffisantes pour les investissements
numériques de la DGI ;
ï une gouvernance claire du projet de transformation
numérique, avec un comité de pilotage réunissant les
principales parties prenantes (DGI, DGSI, Agence nationale de promotion des
technologies de l'information et de la communication (ANPTIC),
représentants des grandes entreprises, experts-comptables) ;
ï un cadre juridique évolutif et réactif,
capable d'adapter rapidement les textes règlementaires aux nouvelles
réalités numériques ;
ï des partenariats avec des institutions internationales
(ICTD, ATAF, Banque mondiale, Coopération suisse) pour
bénéficier d'expertises techniques et de financements
complémentaires ;
ï une culture d'évaluation et
d'amélioration continue, se traduisant par des audits réguliers
des performances des plateformes et de la satisfaction des utilisateurs.
4.2.3. Gouvernance des données et politique de
confidentialité appliquée aux
téléprocédures
L'essor des téléprocédures à la
DGE s'accompagne d'une multiplication des volumes de données fiscales et
personnelles collectées, traitées et conservées par
l'administration : identités des dirigeants, informations bancaires,
données comptables et transactionnelles issues de eSINTAX, de eDocument,
de eTimbre et de la FEC. Cette masse croissante d'informations sensibles ne
peut être valorisée durablement que si elle s'appuie sur un
dispositif rigoureux de gouvernance des données, garantissant à
la fois la fiabilité des traitements internes et la confiance des
contribuables dans la confidentialité de leurs informations. La
réussite technique et fonctionnelle des
téléprocédures resterait fragile si elle n'est pas
adossée à un tel cadre. Il faudra de ce point de vue :
ï une définition de canevas formels de
transmission des informations aux contribuables afin de parer au risque de
transmission de données à un mauvais répondant ;
ï une application stricte du principe du moindre
privilège dans l'attribution des droits d'accès aux modules,
assortie d'une revue périodique des habilitations des agents ;
ï une généralisation du chiffrement des
données sensibles, tant au repos (bases de données, sauvegardes)
qu'en transit (protocoles sécurisés pour l'ensemble des
échanges avec les contribuables).
4.2.4. Stratégie de gestion du changement et de
communication publique
La digitalisation des téléprocédures ne
se limite pas au déploiement d'outils technologiques : elle transforme
en profondeur les pratiques professionnelles des agents et la relation des
contribuables à l'administration fiscale. L'expérience
comparée montre que les échecs de digitalisation résultent
moins souvent d'une défaillance technique que d'une insuffisante
préparation des acteurs concernés au changement. La
réussite de la mise en oeuvre de la feuille de route proposée
suppose donc une stratégie structurée de gestion du changement,
articulée autour de l'accompagnement interne des agents et de la
communication auprès des contribuables. Il faut donc se pencher
sur :
ï l'adaptation des fiches de poste et des
procédures internes pour intégrer pleinement les nouveaux
processus dématérialisés, afin d'éviter la
coexistence prolongée de pratiques papier parallèles ;
ï la valorisation, dans les dispositifs
d'évaluation des agents, de la maîtrise effective des outils
numériques et de la qualité de l'accompagnement apporté
aux contribuables ;
ï l'organisation de retours d'expérience
réguliers permettant de recueillir les difficultés
opérationnelles rencontrées par les agents et d'alimenter le
processus d'amélioration continue des plateformes ;
ï le déploiement d'une campagne de communication
multicanale (médias traditionnels, réseaux sociaux, portail de la
DGI, messages électroniques ciblés) accompagnant chaque mise en
production d'un nouveau module ou évolution majeure des
téléprocédures ;
ï la valorisation des retours d'expérience
positifs d'entreprises ayant bénéficié des gains de temps
et de simplicité offerts par eSINTAX, afin de renforcer
l'adhésion volontaire des contribuables ;
ï l'ajout, dans les tableaux du Plan d'actions
prioritaires (PAP), de nouveaux indicateurs de suivi pour les modules à
corriger ou à venir (Remboursement TVA, eEnregistrement, délai
moyen de traitement des demandes) ;
ï la réalisation d'enquêtes de satisfaction
régulières auprès des contribuables de la DGE, permettant
d'ajuster en continu les priorités de la feuille de route ;
ï la mise en place d'un baromètre interne de
maturité numérique des agents, alimentant le programme de
formation continue.
Ces recommandationsposent les bases d'une transformation
efficace et résiliente de la mise en oeuvre des
téléprocédures à la DGE, capable de s'adapter aux
mutations futures de l'environnement technologique et fiscal.
La deuxième partie montre d'abord que la digitalisation
a produit des impacts positifs à la DGEmais reste freinée par des
défis techniques, organisationnels et humains. Elle mobilise ensuite les
expériences réussies de pays africains pour en tirer des
enseignements transposables à la DGE. Sur cette base, elle formule des
recommandations et des innovations à court et moyen terme. Elle se
conclut par une feuille de route assortie de ses conditions de mise en oeuvre,
incluant gouvernance des données et stratégie de gestion du
changement.
CONCLUSION
Au terme de notre analyse approfondie de la mise en oeuvre des
téléprocédures à la Direction des grandes
entreprises, plusieurs enseignements majeurs, permettant de répondre
à la problématique centrale de cette recherche, se
dégagent.
En premier lieu, il apparaît clairement que la
digitalisation des procédures fiscales à la DGE constitue une
avancée majeure et irréversible dans la modernisation de
l'administration publique burkinabè. L'atteinte d'un taux
d'adhésion de 100 % à eSINTAX, la généralisation du
télépaiement, le lancement des plateformes eDocument et eTimbre
ainsi que de la Facture électronique certifiée témoignent
d'une ambition transformatrice que peu d'administrations africaines ont su
concrétiser à ce rythme. La DGI, malgré un contexte
sécuritaire et économique particulièrement difficile, a su
maintenir le cap de sa stratégie de digitalisation et apporter des
innovations numériques significatives.
En deuxième lieu, l'analyse empirique confirme les deux
premières hypothèses de cette recherche. Les
téléprocédures ont effectivement amélioré la
performance de la mobilisation des recettes fiscales et la transparence des
opérations, en renforçant la traçabilité des
transactions, en limitant les risques de fraude et en facilitant les
contrôles croisés. Elles ont également réduit les
coûts pour les grandes entreprises, amélioré leur
accès à l'information fiscale et renforcé leur confiance
dans l'équité du système. Parallèlement, les
principales contraintes à l'utilisation effective restent bien d'ordre
technique, organisationnel et humain. Elles portent sur les insuffisances
d'infrastructures, la multiplicité des plateformes, les déficits
de formation et les résistances au changement.
En troisième lieu, la confirmation de la
troisième hypothèse de recherche met en évidence que la
satisfaction des contribuables dépend moins de la sophistication
technologique des outils que de leur fiabilité, de leur
simplicité d'utilisation et de la qualité de l'accompagnement
proposé. Un outil numériquement avancé, mais instable ou
difficile à prendre en main, sera moins apprécié qu'un
outil plus simple mais disponible en permanence et intuitif. Ce résultat
devrait particulièrement guider les prochains développements de
la DGI.
Les propositions formulées dans cette étude
s'articulent autour de cinq axes complémentaires que sont : le
renforcement des infrastructures numériques comme condition sine qua non
de la fiabilité du service, le développement d'un
écosystème complet de formation et d'accompagnement des
utilisateurs, la simplification et l'harmonisation des interfaces et des
procédures,le renforcement de la sécurité et l'extension
progressive des téléprocédures à de nouveaux actes
et à de nouvelles catégories de contribuables.
La feuille de route que nous proposons pour la période
2026-2030 identifie des actions concrètes et
hiérarchisées, avec des responsabilités clairement
assignées et des conditions de réussite explicitement
formulées. Sa mise en oeuvre effective dépendra de la
mobilisation de l'ensemble des acteurs concernés que sont les dirigeants
de la DGI et du Ministère de l'économie et des finances, les
agents, les entreprises ainsi que les partenaires techniques et financiers
internationaux.
En définitive, il convient de retenir que la
digitalisation des procédures fiscales à la DGE n'est pas
seulement une question technologique, mais un enjeu de gouvernance, de
confiance et de développement. Sa maîtrise progressive est
nécessaire pour bâtir un système fiscal plus juste, plus
transparent et plus efficace, à la hauteur des ambitions du Burkina
Faso. Dans un contexte où les ressources publiques sont sous pression et
où les citoyens attendent des services publics de qualité, la
réussite de cette transformation numérique est un
impératif stratégique dont les bénéfices,
déjà perceptibles, seront encore plus importants dans les
années à venir.
Cette recherche comporte toutefois certaines limites qu'il
convient de souligner. D'une part, l'étude porte sur la Direction des
grandes entreprises, ce qui limite la généralisation des
résultats aux autres unités de recouvrement de la DGI, notamment
les DCI et les DPI, dont la gestion du foncier constitue un pan important de la
fiscalité et dont la digitalisation obéit à certaines
logiques différentes et implique des acteurs distincts. D'autre part,
l'échantillon restreint qui a été mobilisé pour
l'enquête par questionnaire, bien que suffisant pour dégager des
tendances qualitatives significatives, ne permet pas une
représentativité statistique exhaustive de l'ensemble des agents
et contribuables de la DGE. Enfin, l'analyse porte sur une période
encore récente d'adoption de certains outils comme eDocument et la FEC,
dont les effets à moyen et long terme restent à confirmer.
Ce mémoire ouvre des pistes de recherche futures qui
mériteraient d'être explorées. Les plus
intéressantes à nos yeux sont l'effectivité et
l'efficacité de la digitalisation de la chaîne foncière,
l'analyse comparative des effets de la digitalisation fiscale sur les secteurs
économiques, l'évaluation des effets de la digitalisation sur le
comportement des contribuables, la modélisation
économétrique de la relation entre niveau de digitalisation et
performance fiscale dans le contexte burkinabè, et dans quelques
années, l'étude de l'impact de la FEC sur la réduction de
l'économie informelle.
BIBLIOGRAPHIE
Ouvrages généraux
ï Ahmimid, A., Hattabou, A., & Loubnani, A. (2019).
Les déterminants de l'acceptation des TI de l'e-gouvernement : cas du
système de télédéclaration fiscale au Maroc.
ï Blegne, R. R. S. (2020). Les déterminants de
l'adoption des services financiers digitaux. Cas du Burkina Faso.
ï Isgut, A., & Pellegrino, A. (2024). Increasing
domestic resource mobilization through the digitalization of tax
administrations in Asia and the Pacific: Progress, challenges, and
opportunities (MPDD Working Paper Series No. WP/24/01). ESCAP.
ï Tinta, J. K., Zerbo, M., Santoro, F., Diouf, A., &
Pale, K. (2024). Electronic services and tax compliance: Evidence from
medium and small businesses in Burkina Faso (ICTD Working Paper No. 209).
Institute of Development Studies.
Articles de journaux et revues
spécialisées
ï Davis, F. D. (1989). Perceived usefulness, perceived
ease of use, and user acceptance of information technology. MIS
Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
ï Direction générale des impôts.
(2018). Communiqué du Programme d'assistance technique et
financière (PATF-DGI). L'Économiste du Faso, (233).
ï Dunleavy, P., Margetts, H., Bastow, S., & Tinkler,
J. (2006). New public management is dead--Long live digital-era governance.
Journal of Public Administration Research and Theory, 16(3), 467-494.
https://doi.org/10.1093/jopart/mui057
ï Hood, C. (1991). A public management for all seasons?
Public Administration, 69(1), 3-19.
https://doi.org/10.1111/j.1467-9299.1991.tb00779.x
ï Lee, S. (2025). Digitalization and domestic revenue
mobilization: Governmental responsiveness and capabilities matter.
Governance, e70076.
ï Traversa, E., & Cannas, F. (2021). Fiscalité
internationale et numérisation de l'économie : enjeux et
évolutions récentes. Annales de Droit, 83(2), 281-300.
https://dial.uclouvain.be/pr/boreal/object/boreal:265476
ï Venkatesh, V., Morris, M. G., Davis, G. B., &
Davis, F. D. (2003). User acceptance of information technology: Toward a
unified view. MIS Quarterly, 27(3), 425-478.
https://doi.org/10.2307/30036540
Titres de mémoire
ï Kintinga, I. (2010). La stratégie de
communication de la DGI du Burkina Faso : bilan partiel et perspectives
[Mémoire de fin d'études, ENAREF]. Ouagadougou, Burkina Faso.
ï Nacanabo, A. (2018). Contribution à la mise
en place d'une fiscalité de l'économie numérique dans
l'espace CEDEAO [Thèse de doctorat, Académie des Sciences de
Management de Paris].
ï Sawadogo, M. (2021). La mise en oeuvre des
téléprocédures à la Direction
générale des impôts : avantages et défis
[Mémoire de fin d'études, ENAREF]. Ouagadougou, Burkina Faso.
Rapports ou supports spéciaux
ï African Tax Administration Forum. (2024). Policy
brief: Taxing digital firms in Africa.
ï Amaglobeli, D., de Mooij, R., Mengistu, A., Moszoro,
M., Nose, M., Nunhuck, S., Pattanayak, S., Rivero del Paso, L., Solomon, F.,
Sparkman, R., Tourpe, H., & Uña, G. (2023). Transforming public
finance through GovTech (Staff Discussion Note No. SDN/2023/004).
International Monetary Fund.
ï Banque mondiale. (2019). Burkina Faso : Relever le
défi de la mobilisation fiscale. World Bank.
ï Direction générale des impôts.
(2026). Guides d'utilisation des plateformes eSINTAX, eDocument et de la
Facture Électronique Certifiée (FEC).Direction
générale des impôts. (2019). Manuel de
procédures opérationnel (MPO).Direction
générale des impôts. (2023). Plan stratégique
2023-2027.Direction générale des impôts. (2023-2025).
Tableaux de bord statistiques des impôts.Direction
générale des impôts. (2024, 2026). Rapports de
rentrée fiscale.
ï Fonds monétaire international. (2023).
Exploring the adoption of selected digital technologies in tax
administration: A cross-country perspective (IMF Notes No. 2023/008).
https://doi.org/10.5089/9798400262205.068
ï Forum africain sur l'administration fiscale. (2023).
Analyse des données numériques : promouvoir la culture
et la transparence fiscales grâce aux informations fiscales en ligne en
Afrique de l'Ouest.
ï Ministère suisse des affaires
étrangères. (2021). Fiche pays DGI Burkina Faso.
https://www.eda.admin.ch/dam/countries/countries-content/burkina-faso/fr/Fiche-DGI-2021_FR.pdf
Documents divers
ï Burkina Faso. (2019-2026). Lois de
finances.Burkina Faso. (2021, 8 juillet). Arrêté n°
2021-366/MINEFID/SG/DGI portant fixation des conditions de mise en oeuvre de la
télédéclaration et du télépaiement des
impôts.Burkina Faso. (2025, 30 janvier). Arrêté
ministériel relatif à la commercialisation de la Facture
Électronique Certifiée (FEC).
ï Direction générale des impôts.
(2024, 23 mai). Note de service n° 2024-0313/MEFP/SG/DGI/DSF/gudef
portant sur la segmentation administrative des contribuables.
Sitographie
ï African Tax Administration Forum. (2026). Tax
administration library.
https://ataftax.org/fr/tax-administration-library/
ï ATAF. (2026, 22 juillet). ATAF officials highlight
leadership and digitalisation as key to strengthening domestic revenue.
https://voiceoutdigital.com/ataf-officials-highlight-leadership-and-digitalisation-as-key-to-strengthening-domestic-revenue/
ï Aujourd'hui au Faso. (2018). Nouvelle version
eSINTAX : le portail qui inclut télédéclaration plus
télépaiement.
https://www.aujourd8.net/nouvelle-version-esintax-le-portail-qui-inclut-teledeclaration-plus-telepaiement/
ï Digital Magazine Burkina. (2020).
https://digitalmagazine.bf/
ï Direction générale des impôts.
(2026). Portails officiels.
https://dgi.bf/;
https://esintax.bf/ ;
https://www.etimbre.bf/Direction
générale des impôts. (2026). Vérification des
logiciels homologués.
https://dgi.bf/verification/verification-logiciels-homologues
ï UEMOA. (s.d.). Mobilisation des recettes fiscales
dans l'espace UEMOA. Union Économique et Monétaire
Ouest-Africaine.
https://www.uemoa.int/actualites/mobilisation-des-recettes-fiscales-dans-lespace-uemoa
ï
https://www.oecd.org/tax/tax-policy/revenue-statistics-in-africa.htm
ANNEXES
ANNEXE 1 : DOCUMENT D'AUTORISATION DE COLLECTE
DES DONNÉES
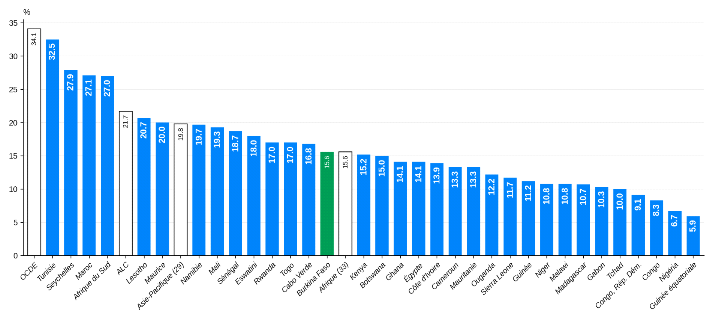
ANNEXE 2 :
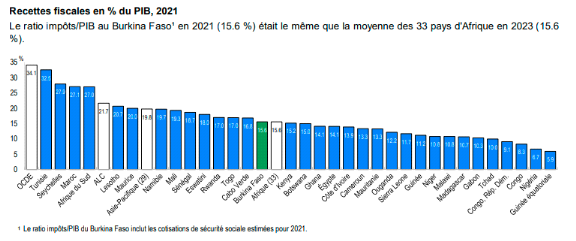
Graphique 10 : Taux de pression fiscale 2021au
Burkina Fasoet dans le monde
Source : Revenue Statistics in Africa 2025. Paris :
OCDE
ANNEXE 3 : Ratio recouvrement DGE /
recouvrement DGI (2018-2025)
Tableau 3 : Ratio recouvrement
DGE / recouvrement DGI (2018-2025)
|
RECOUVREMENT
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
TOTAL DGI
|
751 110 210 551
|
874 568 528 143
|
895 110 964 809
|
1 089 256 759 431
|
1 253 851 852 331
|
1 305 531 112 255
|
1 341 501 874 648
|
1 629 944 040 213
|
|
TOTAL DGE
|
610 378 311 111
|
724 246 468 823
|
736 373 374 933
|
898 411 197 881
|
994 916 484 307
|
1 020 892 908 432
|
1 023 243 594 854
|
1 253 010 540 633
|
|
%
|
81,26%
|
82,81%
|
82,27%
|
82,48%
|
79,35%
|
78,20%
|
76,28%
|
76,87%
|
|
|
|
|
|
|
|
|
|
|
|
BUDGET DE L'ÉTAT DGI
|
723 482 706 753
|
844 644 437 753
|
862 407 469 157
|
1 052 737 320 194
|
1 215 199 183 212
|
1 262 061 129 318
|
1 293 318 067 683
|
1 578 837 351 277
|
|
BUDGET DE L'ÉTAT DGE
|
603 167 532 620
|
715 667 232 108
|
726 567 766 810
|
886 589 147 754
|
982 914 919 526
|
998 123 086 411
|
1 004 548 002 693
|
1 225 361 649 907
|
|
%
|
83,37%
|
84,73%
|
84,25%
|
84,22%
|
80,89%
|
79,09%
|
77,67%
|
77,61%
|
|
|
|
|
|
|
|
|
|
|
|
BUDGET LOCAUX DGI
|
27 627 503 798
|
29 924 090 390
|
32 703 495 652
|
36 519 439 237
|
38 652 669 119
|
43 469 982 937
|
48 183 806 965
|
51 106 688 936
|
|
BUDGET LOCAUX DGE
|
7 210 778 491
|
8 579 236 715
|
9 805 608 123
|
11 822 050 127
|
12 001 564 781
|
22 769 822 021
|
18 695 592 161
|
27 648 890 726
|
|
%
|
26,10%
|
28,67%
|
29,98%
|
32,37%
|
31,05%
|
52,38%
|
38,80%
|
54,10%
|
Source : SINTAXANNEXE 4 : LISTE
DES FORMULAIRES DISPONIBLES SUR LA PLATEFORME eSINTAX
Tableau 4 : Liste des
formulaires disponibles sur la plateforme eSINTAX
|
N°
|
FORMULAIRES
|
LIBELLE COURT
|
|
1
|
Taxe sur la valeur ajoutée
|
TVA
|
|
2
|
Impôt unique sur les traitements et salaires
|
IUTS
|
|
3
|
Taxe patronale d'apprentissage
|
TPA
|
|
4
|
Taxe sur la valeur ajoutée pour le compte de tiers
|
TVA - TIERS
|
|
5
|
Taxe spécifique sur le ciment
|
TSC
|
|
6
|
Retenue obligatoire sur les motivations servies
|
ROMS
|
|
7
|
Retenue obligatoire sur les salaires des agents publics et des
travailleurs du secteur privé
|
ROSALAIRE
|
|
8
|
Taxe spécifique sur les entreprises de
télécommunications
|
TSET
|
|
9
|
Taxe sur les produits de parfumerie et de cosmétique
|
TSPPC
|
|
10
|
Taxe sur les emballages et sachets plastiques
|
TESP
|
|
11
|
Taxe sur les tabacs, cigares, cigarillos et cigarettes
|
TTCC
|
|
12
|
Taxe de développement touristique
|
TDT
|
|
13
|
Taxe sur les jeux de hasard
|
TJH
|
|
14
|
Taxe sur les boissons
|
TSB
|
|
15
|
Impôt sur les sociétés
|
IS
|
|
16
|
Acompte provisionnel de l'impôt sur les
sociétés
|
AP-IS
|
|
17
|
Impôt sur les revenus fonciers
|
IRF
|
|
18
|
Impôt sur les revenus fonciers - trimestriel
|
IRF - TRIMESTRIEL
|
|
19
|
Impôt sur les bénéfices industriels,
commerciaux et agricoles
|
IBICA
|
|
20
|
Minimum forfaitaire de perception
|
MFP
|
|
21
|
Retenue à la source sur les commandes publiques
|
RSCP
|
|
22
|
Retenue à la source sur la taxe sur la valeur
ajoutée
|
RSTVA
|
|
23
|
Prélèvements à la source facturés
à titre d'acompte sur les impôts sur les
bénéfices
|
PRBIC
|
|
24
|
Retenues à la source de l'impôt sur les revenus
fonciers
|
RSFON ou RETENUE - IRF
|
|
25
|
Taxe sur les activités financières
|
TAF
|
|
26
|
Taxe unique sur les assurances
|
TUA
|
|
27
|
Retenues à la source sur les sommes versées aux
prestataires résidents au Burkina Faso
|
RSPRE
|
|
28
|
Retenue libératoire sur les sommes perçues par
les non déterminés
|
RSLIB
|
|
29
|
Retenue à la source sur les sommes versées aux
prestataires non-résidents
|
RSETR
|
|
30
|
Contribution spéciale sur la consommation de certains
produits et services
|
CSCPS
|
|
31
|
Contribution des micro entreprises - régime
déclaratif
|
CME - RD
|
|
32
|
Impôt sur les bénéfices non commerciaux
|
IBNC
|
|
33
|
Droits de timbres payés sur états
|
DTIM
|
|
34
|
Impôt unique sur les traitements et salaires -
Semestriel
|
IUTS - SEMESTRIEL
|
|
35
|
Taxe patronale d'apprentissage - Semestriel
|
TPA - SEMESTRIEL
|
|
36
|
Impôt sur les revenus des capitaux mobiliers
|
IRCM
|
|
37
|
Contribution spéciale sur les bénéfices
des entreprises
|
CSBE
|
|
38
|
Prélèvement sur les billets d'avion
|
PBA
|
|
39
|
Bénéfice non commercial de la LONAB
|
BNC LONAB
|
|
40
|
Impôts sur les sociétés pour les
sociétés d'assurance
|
IS-ASSURANCE
|
|
41
|
Taxe sur les véhicules à moteur
|
TVM
|
|
42
|
Acompte provisionnel des patentes
|
AP-PATENTE
|
|
43
|
Retenue à la source libératoire sur les jeux de
hasard
|
RJH
|
Source : DIANNEXE 5 : TAUX
TÉLÉPROCÉDURES DGE
Tableau 5 : Taux d'adoption des
téléprocédures à la DGE
|
Année
|
Nb Contribuables Soumis
|
Adhérents eSINTAX
|
Taux d'adhésion
|
Déclaration
|
Télédéclaration
|
Taux Télédéclaration
|
Paiement
|
Télépaiement
|
Taux Télépaiement
|
|
2018
|
683
|
203
|
29,72%
|
50 353
|
3 394
|
6,7%
|
38 114
|
1 092
|
2,9%
|
|
2019
|
712
|
619
|
86,94%
|
42 743
|
26 692
|
62,4%
|
33 063
|
8 053
|
24,4%
|
|
2020
|
701
|
682
|
97,29%
|
42 804
|
42 026
|
98,2%
|
31 711
|
15 123
|
47,7%
|
|
2021
|
752
|
742
|
98,67%
|
47 519
|
46 524
|
97,9%
|
35 848
|
17 505
|
48,8%
|
|
2022
|
867
|
861
|
99,31%
|
55 900
|
55 671
|
99,6%
|
41 085
|
20 038
|
48,8%
|
|
2023
|
897
|
897
|
100,00%
|
52 616
|
51 721
|
98,3%
|
31 450
|
22 280
|
70,8%
|
|
2024
|
874
|
874
|
100,00%
|
49 257
|
48 924
|
99,3%
|
27 742
|
16 177
|
58,3%
|
|
2025
|
829
|
828
|
100,00%
|
46 519
|
46 481
|
99,9%
|
23 911
|
14 853
|
62,1%
|
Source : DSF, ETATS PAP
ANNEXE 6 : ÉCART ENTRE ADHESION
ESINTAX ET LES MODULES DELAISSES
TABLEAU 6 : Écart entre adhésion
eSINTAX et les modules délaissés
|
Année
|
Portefeuille DGE
|
Adhérents eSINTAX
|
Remboursement TVA eSINTAX
|
États Financiers eLiasse
|
Attestations eEnregistrement
|
|
2018
|
683
|
203
|
0
|
|
|
|
2019
|
712
|
619
|
0
|
|
|
|
2020
|
701
|
682
|
0
|
101
|
|
|
2021
|
752
|
742
|
0
|
40
|
|
|
2022
|
867
|
861
|
0
|
91
|
0
|
|
2023
|
897
|
897
|
0
|
81
|
0
|
|
2024
|
874
|
874
|
0
|
15
|
0
|
|
2025
|
828
|
828
|
0
|
0
|
3
|
|
2026
|
892
|
891
|
|
|
5
|
|
Source : IFU / eSINTAX /
http://eliasse.esintax.bf/login
|
|
ANNEXE 7 : NOMBRE D'ACTES
DÉLIVRÉS PAR MOIS PAR eDocument DEPUIS SON LANCEMENT LE 28 MAI
2025 JUSQU'AU 31 DÉCEMBRE 2025 AU NIVEAU DE LA DGE
Tableau 7 : Actes
délivrés par eDocument (28 mai - 31 décembre
2025)
|
Actes
|
Demande validée
|
|
Attestation de domiciliation fiscale
|
00
|
|
|
|
Attestation de revenu
|
03
|
|
Novembre 2025
|
02
|
|
Décembre 2025
|
01
|
|
Certificat de non-imposition
|
00
|
|
|
|
Certificat de paiement des impôts et
taxes
|
00
|
|
|
|
Certificat d'immatriculation
|
00
|
|
|
|
Certificat d'imposition à l'IUTS
|
00
|
|
|
|
Quitus Fiscal
|
48
|
|
Avril 2025
|
04
|
|
Mai 2025
|
27
|
|
Juin 2025
|
03
|
|
Juillet 2025
|
02
|
|
Août 2025
|
04
|
|
Septembre 2025
|
01
|
|
Octobre 2025
|
05
|
|
Novembre 2025
|
02
|
|
Total général
|
51
|
Source : DI
Tableau 8 : Actes
délivrés par eDocument (1er janvier - 30 juin
2026)
|
Actes
|
Demande validée
|
|
Attestation de domiciliation fiscale
|
00
|
|
|
|
Attestation de revenu
|
00
|
|
|
|
Certificat de non-imposition
|
00
|
|
|
|
Certificat de paiement des impôts et
taxes
|
00
|
|
|
|
Certificat d'exonération
|
00
|
|
|
|
Certificat d'immatriculation
|
00
|
|
|
|
Certificat d'imposition à l'IUTS
|
16
|
|
Janvier 2026
|
01
|
|
Février 2026
|
09
|
|
Mars 2026
|
03
|
|
Avril 2026
|
02
|
|
Juin 2026
|
01
|
|
Quitus Fiscal
|
09
|
|
Février 2026
|
02
|
|
Mars 2026
|
02
|
|
Juin 2026
|
05
|
|
Total général
|
25
|
Source : DI
ANNEXE 8 : ÉVOLUTION DU PORTEFEUILLE DE
CONTRIBUABLES ET LE PERSONNEL DE LA DGE
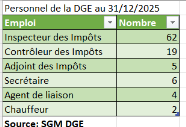
Tableau 9 : Évolution du
portefeuille de contribuables et le personnel de la DGE
|
Année
|
Nb Contribuables
|
|
2018
|
683
|
|
2019
|
712
|
|
2020
|
701
|
|
2021
|
752
|
|
2022
|
867
|
|
2023
|
897
|
|
2024
|
874
|
|
2025
|
829
|
Source : IFU
Tableau 10 : Liste des actes délivrables via
eDocument
|
les actes délivrés au 31/07/2026 sur
https://dgi.bf/edocument
|
|
1
|
* Attestation de domiciliation fiscale
|
|
2
|
* Attestation de revenu
|
|
3
|
* Certificat de détaxe de la TVA
|
|
4
|
* Certificat de non-imposition
|
|
5
|
* Certificat de paiement des impôts et taxes
|
|
6
|
* Certificat d'exonération
|
|
7
|
* Certificat d'immatriculation
|
|
8
|
* Certificat d'imposition à l'IUTS
|
|
9
|
* Quitus fiscal
|
Source : DIANNEXE 9 :
MARCHÉS ENREGISTRÉS PAR IKA CONSEIL DANS SINTAX
Tableau 11 : Marchés
enregistrés par IKA Conseil dans SINTAX
|
Num contrat
|
IFU
|
Nom / raison sociale
|
Type de marché
|
Delais d'exécution
|
Date d'enreg.
|
Date d'approb.
|
Montant TTC
|
Montant HT
|
Base enreg.
|
|
ACT2023119000537
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
SIX (06) MOIS
|
22/05/2023
|
28/04/2023
|
0
|
0
|
0
|
|
ACT202101005649
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
06 MOIS
|
21/10/2021
|
17/11/2020
|
580 436 147
|
491 895 040
|
491 895 000
|
|
ACT202101003713
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
03 MOIS
|
23/07/2021
|
25/06/2021
|
97 106 972
|
82 294 044
|
82 294 000
|
|
ACT202001007080
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
DOUZE (12) MOIS
|
16/12/2020
|
19/11/2020
|
80 000 000
|
67 796 610
|
67 796 000
|
|
ACT202001004327
|
00101969G
|
SARL IKA CONSEIL
|
Marché à ordre de commande TTC
|
TROIS (03) MOIS
|
27/07/2020
|
05/03/2020
|
120 000 000
|
101 694 915
|
101 694 000
|
|
ACT201901007622
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
3 MOIS
|
21/11/2019
|
09/10/2019
|
49 895 774
|
42 284 554
|
42 284 000
|
|
ACT201901000219
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
06 MOIS
|
15/01/2019
|
19/12/2018
|
383 339 341
|
324 863 848
|
324 863 000
|
|
ACT201801003537
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
90 JOURS
|
24/07/2018
|
10/07/2018
|
267 189 581
|
226 431 848
|
226 431 000
|
|
ACT201801002675
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
120 JOURS
|
19/06/2018
|
14/06/2018
|
304 157 095
|
257 760 250
|
257 760 000
|
|
ACT201801001034
|
00101969G
|
SARL IKA CONSEIL
|
Marché ordinaire
|
04 MOIS
|
27/02/2018
|
02/01/2018
|
224 262 587
|
190 053 040
|
190 053 000
|
|
|
|
|
|
|
|
2 106 387 497
|
1 785 074 149
|
1 785 070 000
|
Source : SINTAX
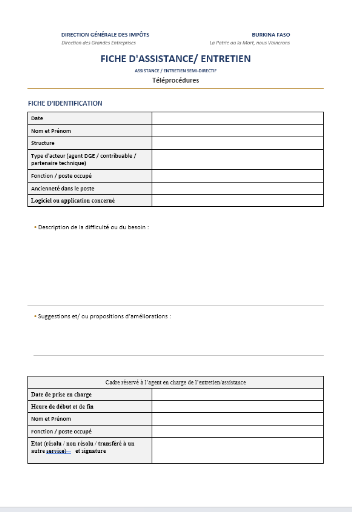
ANNEXE 10 :QUESTIONNAIRES
Tableau 12 : QUESTIONNAIRES
simporpie@gmail.com
|
QUESTIONNAIRE CONTRIBUABLES
|
https://forms.gle/4DqhFtt4mnHFzRNj9
|
|
Question
|
Choix possibles
|
|
Nom et Prénom(s) (Facultatif)
|
Réponse libre
|
|
Nom de l'Entreprise (Facultatif)
|
Réponse libre
|
|
IFU (Facultatif)
|
Réponse libre
|
|
Question 2 -- Quel type de Contribuable êtes-vous?
|
Entreprise publique;Entreprise privée Nationale;Entreprise
privée Multinationale;ONG;Cabinet conseil;Autre
|
|
Question 3 -- Quelle est la Taille de votre entreprise en terme
de nombre d'employés?
|
=10 employés;11-50 employés;51-100
employés;>100 employés
|
|
Question 4 -- Quel est votre Fonction au sein de l'Entreprise?
|
Direction générale;Direction
financière;Direction des systèmes d'information;Service fiscal /
comptable;Agent opérationnel;Autre
|
|
Question 5 -- Quel est votre Ancienneté dans la
fonction?
|
Moins de 1 an;1 à 3 ans;4 à 6 ans;7 à 9
ans;Plus de 9 ans
|
|
Question 6 Avez-vous déjà suivi une formation sur
les téléprocédures ?
|
Oui, en interne;Oui, en externe;Non
|
|
Section 3 -- Adoption et usage des
téléprocédures
|
|
|
Question 7 -- Depuis combien de temps utilisez-vous les
téléprocédures ?
|
Jamais;Moins de 1 an;1 à 3 ans;4 à 6 ans;Plus de 6
ans
|
|
Question 8 -- A Quelle Fréquence utilisez vous les
téléprocédures dans votre structure?
|
Jamais;Rarement;Parfois;Souvent;Quasi-Quotidiennement
|
|
Question 9 -- Pour quelles opérations utilisez-vous
principalement les téléprocédures ?
|
« Déclarations fiscales »;« Paiement en
ligne »;« Demandes d'attestation »;« Suivi de dossiers
»;« Réclamations »;Réponse au courrier (par le
mail dge@impots.gov.bf);Dépôts d'Etats Financiers;eEnregistrement
des marchés publiques;Facturation electronique certifiée;Autre
|
|
Question 10 -- Quel est votre Mode d'accès aux plateformes
?
|
Poste de travail interne;Ordinateur personnel;Smartphone
Personnel;Tablette Personnelle;Autre
|
|
Question 11 -- dans cette liste, cochez celle dont votre
entreprise dispose ?
|
Onduleurs;Groupe electrogène;Connexion internet
Filaire;Connexion internet WIFI;Responsable informatique (NB: pas les
maintenanciers, réparateurs)
|
|
Question 12 -- La direction a-t-elle mis en place une politique
formelle d'adoption des téléprocédures ?
|
Oui, documentée;Oui, informelle;Non;Ne sait pas;Autre
|
|
Question 13 -- Existe t'il un responsable ou d'une équipe
dédiée aux téléprocédures dans votre
structure?
|
Oui;Non;En projet
|
|
Question 14 -- Selon vous, quels sont les Principaux facteurs qui
ont favorisé l'adoption dans votre structure?
|
Gain de temps;Réduction des coûts;Conformité
réglementaire;Pression externe;Incitations
fiscales;Sécurité et traçabilité des
opérations;Autre
|
|
Question 15 -- Avez-vous rencontré des résistances
internes à l'adoption ?
|
oui;Non
|
|
Si Oui : Précisez la nature de la résistance
»
|
Réponse libre
|
|
Section 4 -- Contraintes techniques, organisationnelles
et humaines -- Sur une échelle de 1 à 5, Evaluez les points
suivants:
|
|
|
Question 16 --Rencontrez vous des difficultés avec les
plateformes téléprocédures?
|
Jamais;Rarement;Parfois;Souvent;De temps en temps;quasi_
quotidienement
|
|
Question 17 -- La fiabilité technique des plateformes
(disponibilité, bugs, lenteur) « 1Très faible ; 2Faible ;
3Moyenne ; 4Bonne ; 5Très bonne »
|
1;2;3;4;5
|
|
Question 18 -- La Disponibilité de l'infrastructure
réseau et sites web « 1Très insuffisante ; 2Insuffisante ;
3Moyenne ; 4Adéquate ; 5Très adéquate »
|
1;2;3;4;5
|
|
Question 19 -- La Qualité du support technique fourni par
l'administration à vous agent « 1Très insatisfaisante ;
2Insatisfaisante ; 3Moyenne ; 4Satisfaisante ; 5Très satisfaisante
»
|
1;2;3;4;5
|
|
Question 20 -- Le Niveau de compétence en outils
téléprocédures des agents de l administration qui vous
assistent « 1Très faible ; 2Faible ; 3Moyen ; 4Bon ; 5Très
bon »
|
1;2;3;4;5
|
|
Question 21 -- Le Niveau de compétence en outils
numériques des agents utilisateurs que vous êtes «
1Très faible ; 2Faible ; 3Moyen ; 4Bon ; 5Très bon »
|
1;2;3;4;5
|
|
Question 24 -- Sécurité et confidentialité
des données : niveau de confiance « 1Pas du tout confiant ; 2Peu
confiant ; 3Neutre ; 4Confiant ; 5Très confiant »
|
1;2;3;4;5
|
|
Question 22 -- Quelles sont les Principales barrières
organisationnelles?
|
Manque de coordination;Processus papier persistants;Absence de
formation;Charge de travail;Autre
|
|
Question 25 -- Quels sont les Coût d'implémentation
des téléprocédures dans votre structure?
|
Trop élevé;Élevé mais
acceptable;Raisonnable;Faible;Négligeable
|
|
Question 23 -- Avez-vous rencontré des Contraintes
réglementaires ou juridiques?
|
Oui;Non;Ne sais pas
|
|
si oui: Précisez
|
Réponse libre
|
|
Section 5 -- Impact sur la performance des recettes et la
transparence
|
|
|
Question 26 -- Selon vous, l'usage des
téléprocédures a-t-il amélioré la
mobilisation des recettes fiscales ?
|
Pas du tout;Peu;Moyennement;Significativement;Très
significativement
|
|
Question 27 -- Qu'avez vous observé depuis l'adoption des
téléprocédures?
|
Augmentation des paiements en ligne;Réduction des
délais de traitement;Diminution des erreurs déclaratives;Meilleur
suivi des dossiers;Aucune amélioration
|
|
Question 28 -- La traçabilité des opérations
s'est-elle améliorée ?
|
Oui, nettement;Oui;Oui, légèrement;Non;Ne sait
pas
|
|
Question 29 -- La transparence vis-à-vis des contribuables
que vous êtes a-t-elle augmenté ?
|
Pas du tout;Peu;Moyennement;Beaucoup;Totalement
|
|
Question 30 -- Avez-vous des exemples concrets
d'amélioration de performance liés aux
téléprocédures ?
|
Réponse libre
|
|
Question 31 -- Les téléprocédures ont-elles
réduit les risques de fraude ou d'évasion ?
|
Oui;Partiellement;Non;Ne sait pas
|
|
Question 32 -- Sur une échelle de 1 à 10, comment
notez-vous l'impact global des téléprocédures sur
l'efficacité du service fiscal ?
|
1;2;3;4;5;6;7;8;9;10 (1 = Aucun impact ; 10 = Impact maximal)
|
|
Section 6 -- propositions d'innovation
|
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Simplicité d'utilisation »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Fiabilité technique »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Qualité de l'accompagnement humain
»
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Rapidité des réponses »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Sécurité des données
»
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- Documentation
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 34 -- La fusion des plateformes (eSintax, eDocuments,
Facturation electronique Certifiée, Téléchargement de
quittance TVM,TR,...) est
|
Urgente;Nécessaire;Pas mal;Facultative;Autre
|
|
Question 35 -- Le déploiement réussi de la Facture
Electronique Certifiée est
|
Urgent;Important;Bien;Facultatif;Autre
|
|
Question 36 -- Quels canaux d'assistance devraient être
renforcés ?
|
Téléphone;Chat en ligne;Tutoriels
vidéo;FAQ;Assistance en présentiel;Autre
|
|
Question 37 -- Propositions d'innovations techniques
prioritaires
|
Optimisation de l'interface;Authentification simplifiée
»;« Intégration API avec ERP »;Sécurité et
fiabilité;Nouvelles fonctionalités;Autre
|
|
Question 38 -- Propositions d'innovations organisationnelles
|
Programmes de formation continue »;« Indicateurs de
performance partagés »;« Partenariats public privé
»;Autre
|
|
Question 39 -- Quels autres freins prioritaires faut-il lever
pour améliorer la satisfaction ?
|
Réponse libre
|
|
Question 40 -- Commentaires libres et recommandations finales
|
Réponse libre
|
|
QUESTIONNAIRE AGENTS
|
https://forms.gle/puPatNCt8JqLsZVm7
|
|
Question
|
Choix possibles
|
|
Nom et Prénom(s) (Facultatif)
|
Réponse libre
|
|
Question 2 _ Quelle est votre Direction Actuelle?
|
DGE;Autre
|
|
Question 3 _ Quel est votre Service Actuel
|
BV;SCP;SGC;RECETTE;ASSIETTE;Autre
|
|
Question 4 _ Depuis 2018, avez vous eu à être agent
de la DGE?
|
Oui, moins d'1 an;Oui, entre 1 et 3 ans;Oui, plus de 3 ans;Non
|
|
Question 5 -- Quel est votre Fonction?
|
Directeur;Chef de Service;Point focal SINTAX/Correspondant
Informatique;Membre de cellule eSintax;Agent opérationnel;Autre
|
|
Question 6 -- Quel est votre Ancienneté dans
l'administration?
|
Moins de 1 an;1 à 3 ans;4 à 6 ans;7 à 9
ans;Plus de 9 ans
|
|
Question 7 Avez-vous déjà suivi une formation sur
les téléprocédures ?
|
Oui, en interne DGI;Oui, en externe DGI;Non
|
|
Question 8_ Avez vous eu besoin d'une formation
complémentaire dans les logiciels suivants?
|
Excel, niveau standard;Excel niveau avancé;Access Niveau
standard;Access niveau avancé;Powerquery;Gestion Web;Autre
|
|
Section 3 -- Adoption et usage des
téléprocédures
|
|
|
Question 9 -- Depuis combien de temps utilisez-vous les
téléprocédures ?
|
Jamais;Moins de 1 an;1 à 3 ans;4 à 6 ans;Plus de 6
ans
|
|
Question 10 -- A Quelle Fréquence utilisez vous les
téléprocédures?
|
Jamais;Rarement;Parfois;Souvent;Quasi-Quotidiennement
|
|
Question 11 -- Pour quelles opérations utilisez-vous
principalement les plateformes téléprocédures ?
|
Gestion des contribuables;Assistance aux
contribuables;Contrôle sur pièces;Vérifications de
Comptabilités;Renseignement Fiscal;Secrétariat;Autre
|
|
Question 12 -- Quel est votre Mode d'accès aux plateformes
?
|
Poste de travail interne;Ordinateur personnel;Smartphone
Personnel;Tablette Personnelle;Autre
|
|
Question 13 -- Selon vous, quels sont les Principaux facteurs qui
ont favorisé l'adoption par les contribuables?
|
Gain de temps;Réduction des coûts;Conformité
réglementaire;Pression externe;Incitations
fiscales;Sécurité et traçabilité des
opérations;Autre
|
|
Question 14 -- Avez-vous rencontré des résistances
internes à l'adoption ?
|
oui;Non
|
|
Question 15_ Si Oui : Précisez la nature de la
résistance »
|
Réponse libre
|
|
Section 4 -- Contraintes techniques, organisationnelles
et humaines -- Sur une échelle de 1 à 5, Evaluez les points
suivants:
|
|
|
Question 16 _ Rencontrez-vous des difficultés dans l'usage
des outils téléprocédures?
|
Jamais;Rarement;Parfois;Souvent;De temps en
temps;quasi-quotidiennement
|
|
Question 17 -- La fiabilité technique des plateformes
(disponibilité, bugs, lenteur) « 1Très faible ; 2Faible ;
3Moyenne ; 4Bonne ; 5Très bonne »
|
1;2;3;4;5
|
|
Question 18 -- La Disponibilité de l'infrastructure
réseau et matériel « 1Très insuffisante ;
2Insuffisante ; 3Moyenne ; 4Adéquate ; 5Très adéquate
»
|
1;2;3;4;5
|
|
Question 19 -- La Qualité du support technique fourni par
l'administration à vous agent « 1Très insatisfaisante ;
2Insatisfaisante ; 3Moyenne ; 4Satisfaisante ; 5Très satisfaisante
»
|
1;2;3;4;5
|
|
Question 20 -- Le Niveau de compétence en outils
numériques de l'utilisateur que vous êtes « 1Très
faible ; 2Faible ; 3Moyen ; 4Bon ; 5Très bon »
|
1;2;3;4;5
|
|
Question 21 -- Sécurité et confidentialité
des données : niveau de confiance « 1Pas du tout confiant ; 2Peu
confiant ; 3Neutre ; 4Confiant ; 5Très confiant »
|
1;2;3;4;5
|
|
Question 22 -- Quelles sont les Principales barrières
organisationnelles?
|
Manque de coordination;Processus papier persistants;Absence de
formation;Charge de travail;Autre
|
|
Question 23 -- Quels sont les Coût d'implémentation
des téléprocédures dans votre direction?
|
Trop élevé;Élevé mais
acceptable;Raisonnable;Faible;Négligeable
|
|
Question 24 -- Avez-vous rencontré des Contraintes
réglementaires ou juridiques?
|
Oui;Non;Ne sais pas
|
|
Question 25 _ si oui: Précisez
|
Réponse libre
|
|
Section 5 -- Impact sur la performance des recettes et la
transparence
|
|
|
Question 26 -- Selon vous, l'usage des
téléprocédures a-t-il amélioré la
mobilisation des recettes fiscales ?
|
Pas du tout;Peu;Moyennement;Significativement;Très
significativement
|
|
Question 27 -- Qu'avez vous observé depuis l'adoption des
téléprocédures?
|
Augmentation des paiements en ligne;Réduction des
délais de traitement;Diminution des erreurs déclaratives;Meilleur
suivi des dossiers;Aucune amélioration;Autre
|
|
Question 28 -- La traçabilité des opérations
s'est-elle améliorée ?
|
Oui, nettement;Oui;Oui, légèrement;Non;Ne sait
pas
|
|
Question 29 -- La transparence vis-à-vis des contribuables
a-t-elle augmenté ?
|
Pas du tout;Peu;Moyennement;Beaucoup;Totalement
|
|
Question 30 -- Avez-vous des exemples concrets
d'amélioration de performance liés aux
téléprocédures ?
|
Réponse libre
|
|
Question 31 -- Les téléprocédures ont-elles
réduit les risques de fraude ou d'évasion ?
|
Oui;Partiellement;Non;Ne sait pas
|
|
Question 32 -- Sur une échelle de 1 à 10, comment
notez-vous l'impact global des téléprocédures sur
l'efficacité du service fiscal ?
|
1;2;3;4;5;6;7;8;9;10 (1 = Aucun impact ; 10 = Impact maximal)
|
|
Section 6 -- propositions d'innovation
|
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Simplicité d'utilisation »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Fiabilité technique »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Qualité de l'accompagnement humain post
formation »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Rapidité des réponses »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Sécurité des données
»
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- Documentation
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 34 -- La fusion des plateformes (eSintax, eDocuments,
Facturation electronique Certifiée, Téléchargement de
quittance TVM,TR,...) est
|
Urgente;Nécessaire;Pas mal;Facultative;Autre
|
|
Question 35 -- Le déploiement réussi de la Facture
Electronique Certifiée est
|
Urgent;Important;Bien;Facultatif;Autre
|
|
Question 36 -- Quels canaux d'assistance devraient être
renforcés ?
|
Téléphone;Chat en ligne;Tutoriels
vidéo;FAQ;Assistance en présentiel;Autre
|
|
Question 37 _ Quelles innovations techniques jugez vous
prioritaires?
|
Optimisation de l'interface;Authentification simplifiée
»;« Intégration API avec ERP »;Sécurité et
fiabilité;Nouvelles fonctionalités;Autre
|
|
Question 38 -- Propositions d'innovations organisationnelles
|
Programmes de formation continue »;« Indicateurs de
performance partagés »;« Partenariats public privé
»;Autre
|
|
Question 39 -- Quels autres freins prioritaires faut-il lever
pour améliorer la satisfaction ?
|
Réponse libre
|
|
Question 40 -- Commentaires libres et recommandations finales
|
Réponse libre
|
|
QUESTIONNAIRE INFORMATICIENS
|
https://forms.gle/K2NGtY5GPYEbzEqW8
|
|
Question
|
Choix possibles
|
|
Nom et Prénom(s) (Facultatif)
|
Réponse libre
|
|
Question 2 _ Quelle est votre Direction Actuelle?
|
Direction de l'Informatique;Autre
|
|
Question 3 _ Quel est votre Service Actuel
|
SES;SQS;SERI;SEI;Autre
|
|
Question 4 -- Quel est votre Fonction?
|
Directeur;Chef de Service;Agent
opérationnel;Informaticien;Autre
|
|
Question 5 -- Dans la liste ci dessous, cochez celle qui vous
paraissent avoir besoin de renforcement opérationnel
|
onduleurs;groupe electrogene;serveur;reseau;ressources
humaines
|
|
NB: Les téléprocédures de la chaine
foncière n'est pas abordée dans le présent mémoire
(Le thème se limitant à la DGE)!
|
|
|
Section 3 -- Adoption et usage des
téléprocédures
|
|
|
Question 6 -- Depuis combien de temps travaillez-vous sur les
téléprocédures (application ou infrastructures
reseaux(?
|
Jamais;Moins de 1 an;1 à 3 ans;4 à 6 ans;Plus de 6
ans
|
|
Question 7 -- A Quelle Fréquence travaillez vous (
personnellement) sur les téléprocédures dans votre
structure (appli ou infrastructures reseaux)?
|
Jamais;Rarement;Parfois;Souvent;Quasi-Quotidiennement
|
|
Question 8 -- Sur quelles applications
téléprocédures travaillez vous ?
|
Administration de la plateforme eSintax;Assistance aux agents et
aux contribuables eSintax;Administration de la plateforme FEC;Assistance aux
agents et aux contribuables FEC;Administration de la plateforme
edocuments;Assistance aux agents et aux contribuables eDocuments;Devoloppement
de nouveaux outils téléprocédures;Reseau;Autre
|
|
Question 9 -- Quel est votre Mode d'accès aux plateformes
?
|
Poste de travail interne;Ordinateur personnel;Smartphone
Personnel;Tablette Personnelle;Autre
|
|
Question 10 -- Selon vous, quels sont les Principaux facteurs qui
ont favorisé l'adoption par les contribuables?
|
Gain de temps;Réduction des coûts;Conformité
réglementaire;Pression externe;Incitations
fiscales;Sécurité et traçabilité des
opérations;Autre
|
|
Question 11 -- Avez-vous rencontré des résistances
internes à l'adoption ?
|
oui;Non
|
|
Question 12_ Si Oui : Précisez la nature de la
résistance »
|
Réponse libre
|
|
Section 4 -- Contraintes techniques, organisationnelles
et humaines -- Sur une échelle de 1 à 5, Evaluez les points
suivants:
|
|
|
Question 13 -- La fiabilité technique des plateformes
(disponibilité, bugs, lenteur) « 1Très faible ; 2Faible ;
3Moyenne ; 4Bonne ; 5Très bonne »
|
1;2;3;4;5
|
|
Question 14 -- La Disponibilité de l'infrastructure
réseau et matériel « 1Très insuffisante ;
2Insuffisante ; 3Moyenne ; 4Adéquate ; 5Très adéquate
»
|
1;2;3;4;5
|
|
Question 15 -- La Qualité du support technique fourni par
la DI « 1Très insatisfaisante ; 2Insatisfaisante ; 3Moyenne ;
4Satisfaisante ; 5Très satisfaisante »
|
1;2;3;4;5
|
|
Question 16 -- Le Niveau de compétence en outils
numériques des utilisateurs « 1Très faible ; 2Faible ;
3Moyen ; 4Bon ; 5Très bon »
|
1;2;3;4;5
|
|
Question 17 -- Sécurité et confidentialité
des données : niveau de confiance « 1Pas du tout confiant ; 2Peu
confiant ; 3Neutre ; 4Confiant ; 5Très confiant »
|
1;2;3;4;5
|
|
Question 18 -- Quelles sont les Principales barrières
organisationnelles?
|
Manque de coordination;Processus papier persistants;Absence de
formation;Charge de travail;Autre
|
|
Question 19 -- Quels sont les Coût d'implémentation
des téléprocédures dans votre direction?
|
Trop élevé;Élevé mais
acceptable;Raisonnable;Faible;Négligeable
|
|
Question 20 -- Avez-vous rencontré des Contraintes
réglementaires ou juridiques?
|
Oui;Non;Ne sais pas
|
|
Question 21 _ si oui: Précisez
|
Réponse libre
|
|
Question 22 -- Avez-vous rencontré des Contraintes
Financieres ou budgétaires?
|
Oui;Non;Ne sais pas
|
|
Question 23 _ si oui: Précisez
|
Réponse libre
|
|
Question 24 -- Avez-vous rencontré des Contraintes en
termes de ressources humaines?
|
Oui;Non;Ne sais pas
|
|
Question 25 _ si oui: Précisez
|
Réponse libre
|
|
Section 5 -- Impact sur la performance des recettes et la
transparence
|
|
|
Question 26 -- Selon vous, l'usage des
téléprocédures a-t-il amélioré la
mobilisation des recettes fiscales ?
|
Pas du tout;Peu;Moyennement;Significativement;Très
significativement
|
|
Question 27 -- Qu'avez vous observé depuis l'adoption des
téléprocédures?
|
Augmentation des paiements en ligne;Réduction des
délais de traitement;Diminution des erreurs déclaratives;Meilleur
suivi des dossiers;Aucune amélioration
|
|
Question 28 -- La traçabilité des opérations
s'est-elle améliorée ?
|
Oui, nettement;Oui;Oui, légèrement;Non;Ne sait
pas
|
|
Question 29 -- La transparence vis-à-vis des contribuables
a-t-elle augmenté ?
|
Pas du tout;Peu;Moyennement;Beaucoup;Totalement
|
|
Question 30 -- Avez-vous des exemples concrets
d'amélioration de performance liés aux
téléprocédures ?
|
Réponse libre
|
|
Question 31 -- Les téléprocédures ont-elles
réduit les risques de fraude ou d'évasion ?
|
Oui;Partiellement;Non;Ne sait pas
|
|
Question 32 -- Sur une échelle de 1 à 10, comment
notez-vous l'impact global des téléprocédures sur
l'efficacité du service fiscal ?
|
1;2;3;4;5;6;7;8;9;10 (1 = Aucun impact ; 10 = Impact maximal)
|
|
Section 6 -- propositions d'innovation
|
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Simplicité d'utilisation »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Fiabilité technique »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Qualité de l'accompagnement humai^n
proposé par la DI»
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Rapidité des réponses »
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- « Sécurité des données
»
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 33 -- sur une échelle de 1 à 5, quels
Facteurs déterminants de la satisfaction souhaitez vous voir
s'améliorer? -- Documentation
|
1Eventuellenent;2Moyennement;3Elevé;4Très
élevé;5Urgent
|
|
Question 34 -- La fusion des plateformes (eSintax, eDocuments,
Facturation electronique Certifiée, Téléchargement de
quittance TVM,TR,...) est
|
Urgente;Nécessaire;Pas mal;Facultative;Autre
|
|
Question 35 -- Le déploiement réussi de la Facture
Electronique Certifiée est
|
Urgent;Important;Bien;Facultatif;Autre
|
|
Question 36 -- Quels canaux d'assistance devraient être
renforcés ?
|
Téléphone;Chat en ligne;Tutoriels
vidéo;FAQ;Assistance en présentiel;Autre
|
|
Question 37 _ Quelles d'innovations techniques jugez vous
prioritaires?
|
Optimisation de l'interface;Authentification simplifiée
»;« Intégration API avec ERP »;Sécurité et
fiabilité;Nouvelles fonctionalités;Autre
|
|
Question 38 -- Propositions d'innovations organisationnelles
|
Programmes de formation continue »;« Indicateurs de
performance partagés »;« Partenariats public privé
»;Autre
|
|
Question 39 -- Quels autres freins prioritaires faut-il lever
pour améliorer la satisfaction ?
|
Réponse libre
|
|
Question 40 -- Commentaires libres et recommandations finales
|
Réponse libre
|
Synthèse comparative des questionnaires --
Contribuables & Agents DGE
L'ensemble des réponses peut être consulté
aux adresses suivantes :
https://forms.gle/4DqhFtt4mnHFzRNj9https://forms.gle/puPatNCt8JqLsZVm7
https://forms.gle/K2NGtY5GPYEbzEqW8
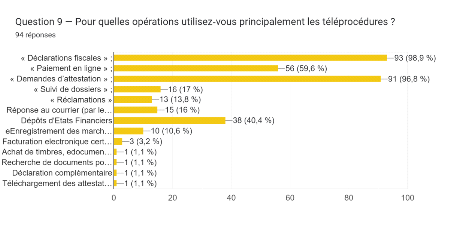
|
Opérations principalement
utilisées
Contribuables (n=94)
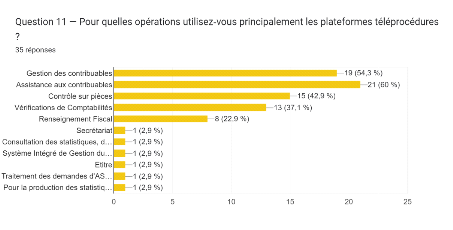
Agents DGE (n=35)
|
|
|
Mode d'accès aux plateformes
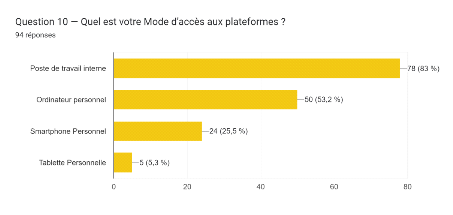
Contribuables (n=94)
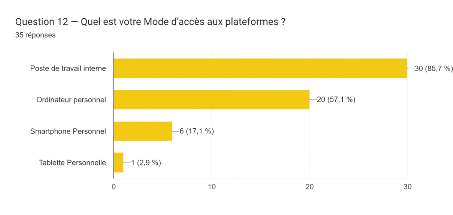
Agents DGE (n=35)
|
|
Facteurs ayant favorisé l'adoption
Contribuables (n=94)
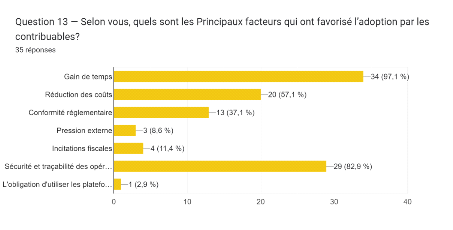
Agents DGE (n=35)
|
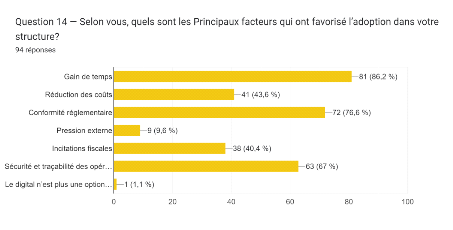
TABLE DES MATIÈRES
DÉDICACE
i
REMERCIEMENTS
ii
AVERTISSEMENT
iii
LISTE DES SIGLES ET ABRÉVIATIONS
iv
SOMMAIRE
x
RÉSUMÉ
xii
ABSTRACT
xiii
LISTE DES TABLEAUX ET DES GRAPHIQUES
xiv
INTRODUCTION
1
PREMIÈRE PARTIE : APPROCHE CONCEPTUELLE ET
CADRE D'ANALYSE
5
CHAPITRE I - FONDEMENTS THÉORIQUES ET CADRE
JURIDIQUE, INSTITUTIONNEL ET ORGANISATIONNEL
6
SECTION 1 : FONDEMENTS THÉORIQUES
6
1.1.1. La digitalisation de l'administration
fiscale : Fondements théoriques
6
1.1.1.1. Le courant de la modernisation de l'action
publique
6
1.1.1.2. Les théories de l'acceptation
technologique
6
1.1.1.3. Digitalisation fiscale et mobilisation des
ressources internes
7
1.1.2. L'économie numérique et la
fiscalité des flux dématérialisés
8
1.1.3. La littérature sur la digitalisation
en Afrique subsaharienne et en Afrique de l'Ouest
8
1.1.3.1. Le Rwanda : modèle de
référence
8
1.1.3.2. Le Sénégal et le Nigeria :
des trajectoires nuancées
9
1.1.3.3. L'expérience burkinabè dans
son contexte régional
9
1.1.4. Synthèse des facteurs clés de
succès
10
1.1.5. Les contributions des organismes
internationaux à la digitalisation fiscale burkinabè
10
SECTION 2 : CADRE JURIDIQUE ET INSTITUTIONNEL
12
1.2.1. Le cadre institutionnel de la
sécurité des systèmes d'information fiscaux
12
1.2.2. La protection des données
personnelles des contribuables
13
1.2.3. Le cadre juridique des
téléprocédures au Burkina Faso
13
1.2.3.1. Les textes fondateurs
13
1.2.3.2. Les textes règlementaires
spécifiques
14
1.2.3.3. Le Plan stratégique 2023-2027 de la
DGI
14
1.2.4. La Direction générale des
impôts
15
1.2.5. La Direction des grandes entreprises
15
1.2.5.1. Historique et missions
15
1.2.5.2. Portefeuille et critères
d'appartenance
16
1.2.5.3. Organisation interne et ressources
humaines
16
CHAPITRE II - LES OUTILS NUMÉRIQUES DE LA
DGE ET ANALYSE DE LEUR ADOPTION
17
SECTION 1 : LES OUTILS NUMÉRIQUES DE
TÉLÉPROCÉDURE À LA DGE
17
2.1.1. eSINTAX : La plateforme pivot
17
2.1.1.1. Genèse et évolution
17
2.1.1.2. Fonctionnalités principales
18
2.1.1.3. Architecture technique et
sécurité
19
2.1.2. eTimbre : La dématérialisation
des timbres fiscaux
19
2.1.3. eDocument : la digitalisation d'actes
fiscaux
20
2.1.4. La Facture électronique
certifiée
20
2.1.4.1. Contexte et objectifs
20
2.1.4.2. Architecture et fonctionnement
21
2.1.5. Le canal numérique de communication :
dge@impots.gov.bf
21
2.1.6. Le site web de la DGI
22
2.1.7. Tableau de synthèse des outils
numériques
22
SECTION 2 : ANALYSE DE L'ADOPTION ET DE
L'UTILISATION DES OUTILS NUMÉRIQUES
23
2.2.1. L'adhésion formelle : Un bilan
positif
23
2.2.1.1. Le taux d'adhésion à
eSINTAX
23
2.2.1.2. L'évolution du nombre de
télédéclarations et des montants
télépayés
24
2.2.2. L'utilisation effective de l'ensemble des
modules : Une réalité plus nuancée
24
2.2.2.1. L'écart entre adhésion
formelle et utilisation effective
24
2.2.2.2. Profils des utilisateurs et comportements
d'adoption
25
2.2.2.3. L'adoption de eDocument, eTimbre et la
montée en puissance de la FEC
26
2.2.3. Les facteurs explicatifs de l'adoption
26
2.2.3.1. Les facteurs facilitants
26
2.2.3.2. Les facteurs freinants
27
DEUXIÈME PARTIE : ÉVALUATION,
DÉFIS ET PERSPECTIVES DE LA MISE EN OEUVRE DES
TÉLÉPROCEDURES À LA DGE
28
CHAPITRE III - IMPACTS, DÉFIS ET
CONTRAINTES
29
SECTION 1 : IMPACTS
29
3.1.1. Impacts sur la mobilisation des recettes
29
3.1.1.1. L'amélioration de la performance de
la collecte
29
3.1.1.2. La lutte contre la fraude fiscale
30
3.1.1.3. L'élargissement de l'assiette
fiscale
30
3.1.2. Impacts sur la transparence et la
gouvernance fiscale
31
3.1.2.1. La traçabilité
numérique comme rempart contre les pratiques
irrégulières
31
3.1.2.2. L'accès des contribuables à
leur information fiscale en temps réel
31
3.1.2.3. Les limites actuelles de la transparence
numérique
32
3.1.3. Impacts sur la satisfaction des
contribuables
32
3.1.3.1. Les dimensions de la satisfaction
32
3.1.3.2. Les sources de mécontentement
33
3.1.3.3. Les attentes des contribuables pour
l'amélioration des services numériques
33
SECTION 2 : LES DÉFIS, CONTRAINTES ET
CONSÉQUENCES TRANSVERSALES
33
3.2.1. Défis techniques et
infrastructurels
33
3.2.1.1. La qualité de la
connectivité Internet
33
3.2.1.2. La performance et la disponibilité
des plateformes
34
3.2.2. Contraintes organisationnelles
34
3.2.2.1. La multiplicité des plateformes et
la fragmentation de l'expérience utilisateur
34
3.2.2.2. La gestion du changement
35
3.2.2.3. Les défis de coordination
inter-administrations
36
3.2.3. Défis humains
36
3.2.3.1. Les déficits de
compétences
36
3.2.3.2. La cybersécurité et la
protection des données
36
3.2.3.3. La documentation et la communication
institutionnelle : un maillon faible
37
3.2.4. Conséquences transversales
38
3.2.4.1. La méfiance durable : un frein
à la digitalisation intégrale
38
3.2.4.2. La sous-utilisation des plateformes
38
3.2.4.3. Les déplacements physiques
résiduels : un paradoxe révélateur de maturité
numérique
39
CHAPITRE IV - BONNES PRATIQUES COMPARÉES,
RECOMMANDATIONS ET FEUILLE DE ROUTE
40
SECTION 1 : ENSEIGNEMENTS, RECOMMANDATIONS ET
INNOVATIONS PROPOSÉES
40
4.1.1. Les enseignements des expériences
réussies
40
4.1.1.1. L'approche rwandaise : La qualité
de l'infrastructure comme prérequis
40
4.1.1.2. Le Cameroun : l'importance de la formation
et de l'accompagnement
40
4.1.1.3. Le Maroc : la simplification comme
principe directeur
41
4.1.2. Recommandations pour la DGE
41
4.1.2.1. Renforcement des infrastructures
numériques
41
4.1.2.2. Formation et accompagnement des
utilisateurs
42
4.1.2.3. Simplification et harmonisation des
procédures
42
4.1.3. Propositions d'innovations à court
terme (2026-2027)
43
4.1.3.1. La télétransmission des
actes de recouvrement
43
4.1.3.2. La télétransmission de la
documentation des prix de transfert
43
4.1.3.3. La télétransmission de la
déclaration de l'identité du bénéficiaire effectif
(DIBE)
44
4.1.3.4. Le développement de l'intelligence
artificielle pour la détection de la fraude
45
4.1.3.5. L'interface contribuable enrichie
45
4.1.4. Propositions d'innovations à moyen
terme (2027-2030)
45
4.1.4.1. L'interconnexion systémique avec
les administrations partenaires
45
4.1.4.2. La généralisation de la
facturation électronique à l'ensemble du tissu
économique
46
4.1.4.3. Le développement des services
à valeur ajoutée pour les contribuables
46
SECTION 2 : FEUILLE DE ROUTE ET CONDITIONS DE MISE
EN OEUVRE
46
4.2.1. Feuille de route proposée
47
4.2.2. Conditions de réussite de la mise en
oeuvre de la feuille de route
48
4.2.3. Gouvernance des données et politique
de confidentialité appliquée aux
téléprocédures
49
4.2.4. Stratégie de gestion du changement et
de communication publique
49
CONCLUSION
51
BIBLIOGRAPHIE
I
ANNEXES
IV
TABLE DES MATIÈRES
XXX

* 1 Montants recouvrés
par régies dans les Rapports d'exécution du Budget sur
finances.gov.bf
* 2 Impôts.gouv.fr
* 3Hood, C.
(1991).A Public Management for All Seasons?Public
Administration, 69(1), 3-19.
* 4FMI, 2023 ; Isgut et
Pellegrino, 2024 ; Lee, 2025 ; Amaglobeli et coll. (2023)
* 5L'équité
horizontale exige que les personnes dans des situations égales soient
traitées de la même façon, tandis que
l'équité verticale exige que les personnes dans des situations
inégales soient traitées différemment (par exemple, les
plus riches contribuent davantage).
*
6https://dial.uclouvain.be/pr/boreal/object/boreal:265476
* 7Traversa, E., & Cannas,
F. (2021). Fiscalité internationale et numérisation de
l'économie : enjeux et évolutions récentes. Annales de
Droit, 83(2), 281-30
*
8https://www.uemoa.int/actualites/mobilisation-des-recettes-fiscales-dans-lespace-uemoa
* 9 DGI, communiqué
PATF-DGI dans L'Économiste du Faso, 2018, édition 233.
* 10
Ministère
suisse des affaires étrangères
https://www.eda.admin.ch/dam/countries/countries-content/burkina-faso/fr/Fiche-DGI-2021_FR.pdf
* 11 Cf. ANNEXE 9,
marchés enregistrés par IKA CONSEIL, SINTAX
* 12
Aujourd'hui
au Faso
https://www.aujourd8.net/nouvelle-version-esintax-le-portail-qui-inclut-teledeclaration-plus-telepaiement/
* 13
Banque
Mondiale
https://documents1.worldbank.org/curated/en/623571562830873682/pdf/Burkina-Faso-Relever-le-Defi-de-la-Mobilisation-Fiscale.pdf
* 14 It.finances.bf
* 15 Procédures
N° 07-01 à 07-16 du MPO
* 16 Le 3 août 2026,
l'Assemblée législative du peuple a adopté la loi
organique créant l'Autorité de régulation de la
communication et du traitement des données à caractère
personnel (ARCOD), qui acte la fusion du CSC et de la CIL.
* 17Articles 561 et 671 du
CGI
* 18 Axe1 :
accélération de la transformation numérique.
* 19Les Directions des
moyennes entreprises du Centre 1, du Centre 2 et des Hauts-Bassins.
* 20ANNEXE4,Juillet 2026, DI
DGI
* 21 Le responsive web
design est une méthode de conception web qui permet à un site de
s'adapter automatiquement à la taille et à la résolution
de l'écran utilisé (ordinateur, tablette, smartphone, etc.),
garantissant une lecture et une navigation optimales sans zoom ni
défilement horizontal. Elle offre une expérience
utilisateur fluideindépendamment du typede terminal
(ordinateur, téléphone mobile, tablette).
* 22Principal système
d'information de la DGI
* 23 Etats PAP
* 24 Taux de 2018 à
2026 en ANNEXE 3
* 25ANNEXE 7
* 26
https://dgi.bf/verification/verification-logiciels-homologues
* 27 « Le fichier
est non présent sur le serveur »
* 28 Le problème de
l'impossibilité detélécharger certains fichiersest
vécu depuis la généralisation en 2020.
* 29Single
Sign-On signifie « authentification unique ». C'est un
mécanisme qui permet à un utilisateur de se connecter une seule
fois et d'accéder ensuite à plusieurs applications ou services
sans avoir à ressaisir ses identifiants.
* 30 Saturationdes portes
d'accès
* 31L'actuel module de
remboursement des crédits de TVA dénommé"Remboursement
TVA", bien qu'étant totalement développé et sans
dysfonctionnement connu, a été délaissé par les
agents car étant plus complexe et consommant plus de temps et de
démarches
* 32Par exemple, les
caractères spéciaux, la saisie desespacements doubles, ... qui
empêchent fréquemment l'importation des fichiers EDI ne sont pas
documentés
* 33 Le module eEnregistrement est le
seul du backoffice eSINTAX qui n'affiche pas directement les identités
des agentsqui sontintervenus à une étape précédente
donnée.
* 34 Le
« robot » de la DGI qui programme les vérifications
par exemple.



