DEUXIÈME PARTIE :
ÉVALUATION, DÉFIS ET PERSPECTIVES DE LA MISE EN OEUVRE DES
TÉLÉPROCEDURES À LA DGE
Après avoir posé le cadre conceptuel et
présenté les outils numériques mobilisés par la
DGE, cette seconde partie propose une évaluation empirique critique de
leur mise en oeuvre. Le troisième chapitre analyse ainsi les impacts de
la digitalisation sur la mobilisation des recettes, la transparence de la
gouvernance fiscale et la satisfaction des contribuables, et identifie les
défis et contraintes qui continuent de peser sur le dispositif. Le
quatrième chapitre formule, quant à lui, des bonnes pratiques
comparées, des recommandations ainsi qu'une feuille de route
destinées à renforcer l'efficacité et la
pérennité des téléprocédures fiscales
à la DGE.
CHAPITRE III - IMPACTS,
DÉFIS ET CONTRAINTES
Ce chapitre évalue, dans une première section,
les impacts de la digitalisation sur la mobilisation des recettes, la
gouvernance fiscale et la satisfaction des contribuables, avant d'identifier,
dans une seconde section, les défis et contraintes qui continuent de
peser sur le dispositif.
SECTION 1 : IMPACTS
3.1.1. Impacts sur la mobilisation des recettes
3.1.1.1. L'amélioration de la performance de la
collecte
Les données disponibles nous permettent de documenter
un impact positif de la digitalisation sur la performance de la mobilisation
des recettes à la DGE. Plusieurs indicateurs convergent dans ce sens
à savoir : l'augmentation du volume global des recettes
recouvrées, l'augmentation des montants recouvrés, la
réduction des délais de traitement des déclarations et des
paiements ainsi que la disparition des files d'attente devant les guichets. La
saisie automatique de la TVA déductible et des détails des
marchés permet à la DGE de disposer plus rapidement des
données issues des déclarations fiscales. Les tableaux de bord en
temps réel disponibles sur eSINTAXdonnent aux contribuables une
visibilité instantanée sur la situation fiscale de chacune de
leurs entreprises, leur permettant d'intervenir proactivement.
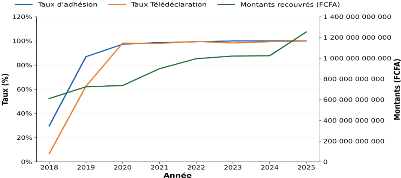
Graphique 4 : Taux d'adhésion, de
télédéclaration et Recouvrements DGE

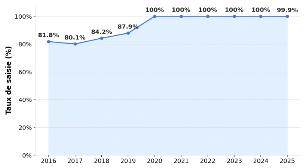
Graphique 5 : Taux de saisie des déclarations TVA

3.1.1.2. La lutte contre la fraude
fiscale
Les téléprocéduresont renforcé les
capacités de la DGE dans sa lutte contre la fraude fiscale. Les outils
numériques permettent des croisements automatisés de
données qui seraient impossibles à réaliser manuellement.
On peut citer la comparaison quasi instantanée des déclarations
de TVA entre les fournisseurs et les clients, la détection d'anomalies
statistiques dans les séries de déclarations ainsi que le
contrôle de l'authenticité des documents fiscaux qui facilitent
quotidiennement la tâche aux services de contrôle et de lutte
contre la fraude.
La FEC, en particulier, représente un saut qualitatif
majeur dans la lutte contre la fraude à la TVA. En imposant la
traçabilité en temps réel de chaque transaction
commerciale, elle rend beaucoup plus difficile la sous-déclaration du
chiffre d'affaires, la déduction de fausses charges ou l'utilisation de
factures fictives.
| 


