3.1.1.3. L'élargissement de
l'assiette fiscale
Les téléprocédures ont contribué
à l'élargissement de l'assiette fiscale en instaurant une
traçabilité numérique systématique des obligations
déclaratives et des flux de paiement. En effet, chaque
télédéclaration soumise via eSINTAX génère
une empreinte numérique exploitable, permettant à la DGE de
détecter les écarts entre les contribuables enregistrés
dans son portefeuille et ceux effectivement actifs sur le plan
économique.

Par ailleurs, les données collectées à
travers les téléprocédures alimentent des
mécanismes de recoupement avec d'autres systèmes d'information de
l'État, notamment SINTAX, NAFOLO et ceux des douanes, rendant possible
l'identification de contribuables qui auraient dû être
intégrés au portefeuille de la DGE. Ce déversement
structuré des données de eSINTAX vers SINTAX et d'autres
applications métiers constitue ainsi un levier direct
d'élargissement de la base taxable, en réduisant les zones
d'ombre que favorisait autrefois la gestion manuelle des dossiers. Ces
recoupements à partir de données fiables ont incontestablement
contribué à un bond dans le nombre de contribuables de la DGE
malgré l'exclusion en 2019 des gérants de stations-service et des
caves, puis en 2024, des contribuables à chiffres d'affaires
prévisionnels (Cf.NoteN°2019-0024/MINEFID/SG/DGI/DSF/gudef du 18
janvier 2019 et Note N°2024-0313/MEFP/SG/DGI/DSF/gudef du 23 mai 2024)
portant segmentation.
Graphique 6 : Évolution du portefeuille de
contribuables actifs de la DGE de 2018 à 2025
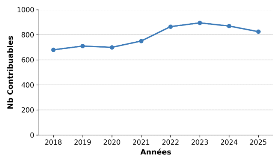
Source : IFU
3.1.2. Impacts sur la transparence et la gouvernance
fiscale
3.1.2.1. La
traçabilité numérique comme rempart contre les pratiques
irrégulières
Les téléprocédures ont introduit une
traçabilité systématique qui transforme
profondément lesinteractions entre l'administration et les
contribuables. Le contact physique au guichet laissait une marge
d'interprétation subjective propice à diverses formes
d'irrégularités. La digitalisation a créé un
environnement où chaque transaction est horodatée et
enregistrée : la déclaration reçue, le paiement
effectué, l'attestation délivrée sont autant
d'événements irréfutables consignés dans les
journaux de la plateforme. Ce mécanisme réduit
mécaniquement les risques de corruption, de manipulation des dossiers et
de détournement, en supprimant les zones grises qui permettraient
certaines pratiques déviantes. En effet, il n'est plus possible de
négocier éventuellement des délais ou des traitements
préférentiels en dehors du cadre règlementaire, ce qui
contribue à standardiser le service rendu et à renforcer
l'intégrité de l'administration fiscale.
| 


