|
Analyse de la mise en Å“uvre des téléprocédures à la direction des grandes entreprises (DGI Burkina Faso)par Pierre SIMPORE Institut des Finances Publiques du Burkina - Diplôme du cycle A 2026 |

3.2.3. Défis humains3.2.3.1. Les déficits de compétencesLes déficits de compétences numériques constituent un obstacle majeur à la pleine adoption des téléprocédures par les contribuables. De nombreux responsables fiscaux d'entreprises n'ont pas reçu de formation formelle sur l'ensemble des fonctionnalités disponibles sur les plateformes de la DGI. Leur appropriation des outils s'est souvent faite par tâtonnement ou par délégation à des conseils fiscaux, sans transfert de compétences vers les équipes internes. Du côté de la DGE, chaque nouvel outil déployé (eTimbre, eDocument, FEC) nécessite une mise à jour des compétences des agents, qui doivent être en mesure d'accompagner efficacement les contribuables dans leur utilisation. Cette exigence de montée en compétences permanente est d'autant plus pressante que le rythme des innovations s'accélère. 3.2.3.2. La cybersécurité et la protection des donnéesLes plateformes de la DGI hébergent des données financières hautement sensibles sur des milliers d'entreprises. Toute violation de la sécurité de ces systèmes pourrait avoir des conséquences catastrophiques : divulgation d'informations confidentielles, manipulation des données fiscales ou interruption du service. Sur le plan des menaces concrètes, les cyberattaques sont en constante évolution : tentatives d'hameçonnage ciblant les utilisateurs de eSINTAX, attaques par déni de service distribué (DDoS) lors de périodes clés, tentatives d'intrusion dans les bases de données fiscales. La DGI doit maintenir une vigilance permanente et investir continuellement dans le renforcement de ses défenses cybernétiques.30(*) 3.2.3.3. La documentation et la communication institutionnelle : un maillon faibleParmi les déficits humains qui limitent l'adoption des téléprocédures, le manque de documentation officielle constamment actualisée et accessible constitue un obstacle structurel trop souvent sous-estimé. En dehors des formations ponctuelles organisées lors du lancement de nouveaux modules, les utilisateurs des plateformes de la DGI ne disposent que de très peu de ressources documentaires de référence car les manuels utilisateurs et les guides pratiques ne sont pas mis à jour assez périodiquement. Les utilisateurs se retrouvent ainsi à gérer des problèmes récurrents (exemple : caractères spéciaux bloquant l'importation des fichiers EDI, espacements doubles rejetés par le système) et des messages d'erreur cryptiques sans documentation officielle explicitant ces contraintes. Face à ces lacunes, les utilisateurs ont développé des pratiques de substitution informelles que sont les réseaux d'entraide, le partage de solutions non homologuées, et le recours aux conseils fiscaux privés comme intermédiaires. Si ces pratiques témoignent d'une résilience collective des utilisateurs, elles exposent également à des risques tels que la propagation de solutions erronées, la dépendance envers des intermédiaires payants pour des procédures qui devraient être autonomes, et l'accentuation des inégalités entre entreprises bien connectées et entreprises isolées. La production systématique de mémentos d'utilisateur, de tutoriels vidéo et de notes de procédure accessibles sur le portail de la DGI constitue une mesure corrective à fort impact et à coût limité.
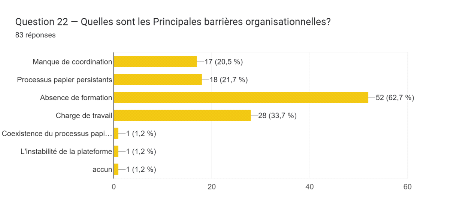
Graphique 8 : Principales barrières organisationnelles perçues par les contribuables
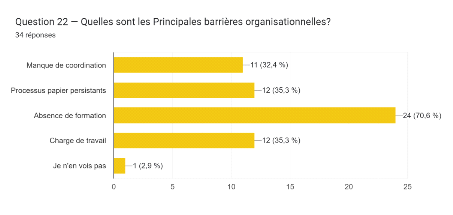
Graphique 9 : Principales barrières organisationnelles perçues par les agents
* 30 Saturationdes portes d'accès |
|